Swap: Mit jelent? Hogyan számítják? Brókerek trükkjei
A forex- és CFD-kereskedésben a legtöbben elsősorban a spreadet és a kereskedési jutalékot figyelik. Van azonban egy további költség, amely rövid távon alig észrevehető, hosszabb pozíciótartás mellett viszont jelentősen befolyásolhatja a kereskedés eredményét. Ez a swap, amelyet gyakran napon túli finanszírozási költségnek vagy kamatnak neveznek.
Érdemes ezzel részletesebben foglalkozni, mert a swap egyes esetekben költséget jelent, más esetekben viszont jóváírásként jelenik meg a számlán. Ráadásul ugyanannál a devizapárnál is jelentős eltérés lehet két brókercég swapfeltételei között. Az is előfordulhat, hogy az alacsonyabb spreadet kínáló bróker hosszabb pozíciótartás esetén összességében drágább lesz.
A következőkben bemutatjuk, hogyan működik a swap a forex- és CFD-kereskedésben, mikor kell fizetnünk, mikor kaphatunk jóváírást, hogyan történik az elszámolás, és mire érdemes figyelni a brókercégek költségeinek összehasonlításakor. Végül a slippage, azaz az árfolyamcsúszás hatását is megvizsgáljuk, mert ez szintén lényeges eleme lehet a kereskedés teljes költségének.
Mit kell tudni a swapról?
A swap eredetileg csereügyletet jelent, a lakossági forex- és CFD-kereskedésben azonban gyakran a pozíciók napon túli finanszírozásával kapcsolatos terhelést vagy jóváírást nevezik így. A forexpiacon a swap alapvetően a devizapár két devizájának finanszírozási kamatkülönbségéhez kapcsolódik, amelyet a bróker által alkalmazott felárak és egyéb finanszírozási feltételek is módosíthatnak.
Amikor például EUR/USD devizapárt vásárolunk, gazdasági értelemben euróban veszünk fel hosszú, dollárban pedig rövid pozíciót. A két devizához eltérő kamat kapcsolódhat. A vételi irányban az euróhoz kapcsolódó finanszírozási hozam és a dollár finanszírozási költsége közötti különbség is befolyásolja a swapot.
Ahogy ebből is látható, a swap összefügg a devizák kamatkülönbségével. Ugyanakkor hibás lenne egyszerűen a két ország jegybanki alapkamatának különbségéből kiszámítani a tényleges swapot. A piaci finanszírozási kamatok, a devizaswap-piac kondíciói és a brókercég árazása miatt a tényleges összeg ettől eltérhet.
A swapot a brókerek a long és short pozíciókra külön állapítják meg. Előfordulhat, hogy az egyik irányban jóváírást kapunk, a másik irányban pedig fizetnünk kell. Ugyanakkor az is gyakori, hogy mindkét irányhoz negatív swap kapcsolódik, mert a brókercég felárai meghaladják a két deviza közötti finanszírozási különbségből származó előnyt.
A swap időben is változhat. Ha például megváltoznak a kamatvárakozások vagy a finanszírozási feltételek, akkor az adott devizapár swapja is módosulhat. Ez a már megnyitott pozíciókat is érintheti, hiszen a következő napok finanszírozását rendszerint az akkor érvényes kondíciók alapján számolják el.
Fontos azt is tisztázni, hogy a forexpiacon a swap elszámolása nem egyszerűen attól függ, hogy a kereskedő mennyire használja ki a számláján rendelkezésre álló tőkeáttételt. A pozíció mérete, az instrumentum finanszírozási feltételei és a tartási idő egyaránt számítanak. Így olyan forexpozícióra is keletkezhet swap, amelynek névértéke kisebb a kereskedési számla egyenlegénél.
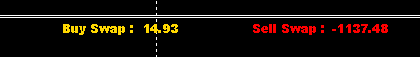
A fenti képen egy kereskedési platformon megjelenített swapadatokat láthatunk. A pontos összeget és az elszámolás módját minden esetben az adott brókercég aktuális instrumentumspecifikációja alapján célszerű ellenőrizni.
Hogyan számolják el a swapot?
A forexkereskedésben a swap egyik hagyományos elszámolási módja a swap-pontok alkalmazása. Ilyenkor a pozíció finanszírozási hatása az árfolyamhoz kapcsolódó pontértékként jelenik meg. Más rendszerekben a bróker külön pénzösszegként tartja nyilván a pozícióhoz kapcsolódó finanszírozási terhelést vagy jóváírást.
A MetaTrader 4 és MetaTrader 5 platformokon is találkozhatunk eltérő elszámolási módokkal. A MetaTrader 5 például pontban, meghatározott pénznemben, éves kamat alapján vagy a pozíció újranyitásával is lehetővé teszi a swap elszámolását. Emiatt nem minden esetben változik meg a pozíció nyitóára, amikor a bróker swapot számol el.
Ha a finanszírozási költséget külön tartják nyilván, akkor a kereskedő a pozíció adatai között láthatja a felhalmozott swapot. Ez sokszor egyszerűbbé teszi az ellenőrzést, hiszen az árfolyamváltozásból származó eredményt és a finanszírozási költséget külön lehet vizsgálni.
A következő példákban először a hagyományos swap-pontos elszámolás logikáját mutatjuk be, mert ez jól szemlélteti a kamatkülönbség hatását. A tényleges kereskedési platformon azonban a swap pénzösszegként is megjelenhet.
Swap vételi, azaz long pozíció esetén
Vételi pozíció esetén a bázisdevizára hosszú, a jegyzett devizára rövid pozíciót veszünk fel. Az egyszerűsített kamatmodell szerint a bázisdevizához kapcsolódó kamatot kapjuk, a jegyzett deviza finanszírozása után pedig kamatot fizetünk.
Ennek alapján két alapvető esetet különböztethetünk meg:
- Ha a bázisdeviza finanszírozási kamata alacsonyabb a jegyzett devizáénál, akkor a long pozíció tartása rendszerint költséggel jár.
- Ha a bázisdeviza finanszírozási kamata magasabb a jegyzett devizáénál, akkor a kamatkülönbség alapján pozitív finanszírozási eredmény is keletkezhet. A tényleges jóváírás a bróker által alkalmazott feltételektől is függ.
Amikor a long pozíció után kamatot fizetünk
Tegyük fel, hogy olyan devizapárt vásárolunk, amelynél a bázisdeviza kamata alacsonyabb, mint a jegyzett devizáé. Ilyenkor a finanszírozás a pozíció eredményét csökkentheti.
A hagyományos swap-pontos szemléltetésben ezt úgy is bemutathatjuk, hogy a vételi pozícióhoz tartozó elszámolási ár napról napra emelkedik. Ha a piaci ár közben változatlan marad, akkor a két ár közötti különbség csökken, ami a kereskedő számára kedvezőtlen.

A fenti ábrán az egyszerűség kedvéért azt feltételezzük, hogy a devizapár piaci árfolyama négy napon keresztül változatlan. Ez a valóságban ritkán fordul elő, de így könnyebb elkülöníteni a finanszírozás hatását az árfolyammozgástól.
Az ábrán látható 1-4-es szakaszok fokozatosan rövidülnek, mert a swap-pontos elszámolás következtében a vételi pozícióhoz tartozó ár emelkedik. Ha a pozíción eredetileg nyereségünk volt, akkor ez a nyereség csökken. Ha a pozíció veszteséges volt, akkor a finanszírozási költség tovább növeli a veszteséget.
Nézzünk erre egy számszerű példát az EUR/HUF devizapáron.

A példában az euró kamata 1,5%, a forinté pedig 8%. Ezek szemléltető kamatadatok, nem az aktuális piaci kamatszinteket mutatják.
Az EUR/HUF devizapár vásárlásakor az euró a bázisdeviza, amelyhez a példában 1,5%-os kamat kapcsolódik. A forint a jegyzett deviza, amelynek finanszírozási kamata 8%. Az egyszerűsített kamatkülönbség így évi 6,5 százalékponttal kedvezőtlen a long pozíció számára.
A tényleges swap ettől eltérhet, mert a bróker felárát és az alkalmazott finanszírozási kamatokat is figyelembe kell venni. Az éves kamatkülönbségből közvetlenül a napi pénzösszeg sem állapítható meg a pozíció mérete és az elszámolási feltételek ismerete nélkül.
Amikor a long pozíció után kamatot kapunk
Fordított helyzetben, amikor a bázisdeviza kamata magasabb a jegyzett devizáénál, a long pozícióhoz pozitív finanszírozási különbség kapcsolódhat. Ha ez a bróker felárainak levonása után is pozitív marad, akkor a kereskedő swapjóváírást kaphat.
A korábban bemutatott, nyitóár-módosításon alapuló szemléltetésben ez azt jelenti, hogy a vételi pozícióhoz tartozó elszámolási ár csökken. Változatlan piaci árfolyam mellett ez a nyereséget növeli, illetve a veszteséget mérsékli.

Megfigyelhető azonban, hogy a finanszírozásból származó jóváírás csak az eredmény egyik összetevője. A piaci árfolyam továbbra is változik, és az árfolyammozgás rövid idő alatt jóval nagyobb nyereséget vagy veszteséget eredményezhet, mint a felhalmozott swap.
A második példában az EUR/USD devizapárt vizsgáljuk.
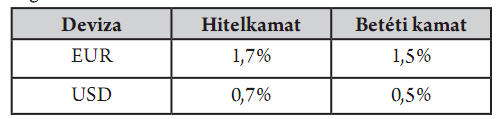
A példában az euró kamata 1,5%, a dolláré 0,7%. Ha EUR/USD long pozíciót nyitunk, akkor a két deviza közötti egyszerűsített kamatkülönbség évi 0,8 százalékponttal kedvező a pozíció számára.
Ez azonban önmagában még nem garantálja, hogy a bróker ténylegesen pozitív swapot ír jóvá. Ha a finanszírozási felár meghaladja a kamatkülönbségből származó előnyt, akkor a swap akár negatív is lehet.
Éppen ezért a kereskedési döntések során mindig a konkrét devizapárra és pozícióirányra meghatározott swapértéket kell figyelembe venni.
Swap eladási, azaz short pozíció esetén
Eladási pozíciónál a helyzet megfordul. A bázisdevizára rövid, a jegyzett devizára hosszú pozíciót veszünk fel. Az egyszerűsített modell szerint a bázisdeviza után finanszírozási kamatot fizetünk, miközben a jegyzett devizához kapcsolódó kamatból részesülhetünk.
Itt is két alapvető esetet vizsgálhatunk:
- Ha a bázisdeviza kamata magasabb a jegyzett devizáénál, akkor az eladási pozíció tartása rendszerint finanszírozási költséggel jár.
- Ha a jegyzett deviza kamata magasabb a bázisdevizáénál, akkor pozitív finanszírozási különbség keletkezhet, amely megfelelő brókerfeltételek mellett swapjóváírást eredményezhet.
Amikor short pozícióban kamatot fizetünk
Eladási pozíciónál az árfolyam csökkenéséből származik a nyereségünk. Ha a finanszírozás költséget jelent, akkor ez a nyereséget mérsékli, illetve a veszteséget növeli.
A hagyományos swap-pontos elszámolásban a negatív finanszírozási hatást az eladási pozícióhoz tartozó elszámolási ár csökkenésével is szemléltethetjük.

Ebben az esetben a nyitóár és a piaci ár közötti, a short pozíció számára kedvező különbség csökken. Változatlan piaci ár mellett ez ugyanúgy rontja a pozíció eredményét, mintha a finanszírozási költséget külön pénzösszegként terhelnék a számlán.
Nézzünk egy EUR/USD példát.

A példában az euró kamata 1,7%, a dolláré 0,5%. EUR/USD short pozíció esetén az euróhoz kapcsolódó finanszírozási kamatot fizetjük, miközben a dollárhoz kapcsolódó kamatot kapjuk.
Az egyszerűsített modell alapján a két kamat közötti különbség évi 1,2 százalékponttal kedvezőtlen a short pozíció számára. Ehhez még hozzájárulhat a bróker finanszírozási felára.
Amikor short pozícióban kamatot kapunk
Más a helyzet, ha a jegyzett deviza kamata magasabb, mint a bázisdevizáé. Ilyenkor az eladási pozíció kedvező kamatkülönbséget eredményezhet.
A swap-pontos szemléltetésben a pozitív finanszírozási hatás az eladási pozícióhoz tartozó elszámolási ár növekedésével jelenik meg. Short pozíció esetén ez kedvező változás, mert a nyereséget növeli, illetve a veszteséget csökkenti.

Tegyük fel, hogy az EUR/HUF devizapárra short pozíciót nyitunk, és az euró kamata 1,7%, a forinté pedig 7,5%.
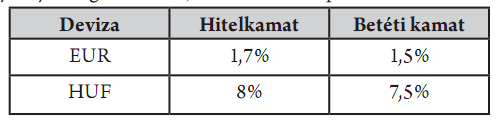
A példában a forinthoz kapcsolódó kamat 5,8 százalékponttal magasabb az euró kamatánál. Ez a különbség kedvezhet az EUR/HUF short pozíciónak.
Fontos azonban megérteni, hogy az árfolyamkockázat itt is megmarad. Ha a forint jelentősen gyengül az euróval szemben, akkor az EUR/HUF árfolyama emelkedik, ami short pozíció esetén veszteséget okoz. Ez a veszteség könnyen meghaladhatja a kamatkülönbségből származó jóváírást.
Az ilyen, kamatkülönbségre építő ügyletek a devizapiaci carry trade stratégiákkal is kapcsolatba hozhatók. A carry trade eredményét azonban a finanszírozási különbség mellett az árfolyamváltozás és a kereskedési költségek is meghatározzák.
Mikor számolják fel a swapot?
A swapot általában a pozíció napon túli tartásához kapcsoljuk. Ez azonban könnyen félreértéshez vezethet, mert a brókercégek rendszerint egy meghatározott elszámolási időpontban végzik el a napi finanszírozási terhelést vagy jóváírást.
Ez az időpont nem feltétlenül egyezik meg a helyi éjféllel. A brókercég szerverideje, az instrumentum piaca és az elszámolási feltételek egyaránt befolyásolhatják, mikor történik meg a rollover.
Előfordulhat ezért, hogy egy kereskedő mindössze néhány percig tart nyitva egy pozíciót, mégis swapot számolnak el utána. Ha például a pozíciót közvetlenül a rollover előtt nyitja meg, és néhány perccel később zárja, akkor a kereskedés átlépheti a finanszírozási elszámolás időpontját.
Ezzel szemben egy hosszabb ideig nyitva tartott, de még a rollover előtt lezárt pozíció után az adott konstrukcióban nem feltétlenül keletkezik swap.
Érdemes tehát számlanyitás előtt megnézni, hogy az adott brókercégnél mikor történik a finanszírozási elszámolás, mert ez a rövid távú kereskedési stratégiákat is érintheti.
Miért lehet háromszoros a swap?
A forexkereskedésben gyakran találkozhatunk háromszoros swapelszámolással. Ennek hátterében a devizaügyletek elszámolási rendje áll.
A hagyományos spot devizapiacon számos devizapár esetében az ügylet értéknapja két munkanappal követi a kereskedés napját. A hétvége miatt azonban bizonyos napokon a következő értéknapig hosszabb idő telik el.
A hagyományos T+2 elszámolású devizapároknál emiatt jellemzően a szerdai rollover során számolják el a hétvégéhez kapcsolódó finanszírozást is. Ilyenkor az adott napi swap háromszorosa jelenhet meg a számlán.
Ez azt jelenti, hogy ha például a normál napi swap egy adott pozícióra -5 dollár, akkor a háromszoros elszámolási napon -15 dollár lehet a terhelés. Pozitív swap esetén ugyanilyen módon nagyobb jóváírás is keletkezhet.
Megfigyelhető azonban, hogy az elszámolási nap instrumentumonként eltérhet. Bizonyos termékeknél pénteken vagy más napon alkalmaznak többszörös finanszírozási elszámolást. Az ünnepnapok szintén módosíthatják az értéknapokat és az alkalmazott szorzókat.
Ezért a szerdai háromszoros swapot sem célszerű minden devizapárra és CFD-termékre általános szabályként kezelni. A pontos napot és szorzót a bróker aktuális termékleírásában kell ellenőrizni.
Mely devizapároknál lehet jelentős a swap?
A nagy forgalmú devizapárokon, például az EUR/USD vagy USD/JPY esetében a napi swap sokszor viszonylag kisebb tétel az árfolyammozgáshoz képest. Ez azonban nem jelenti azt, hogy a finanszírozásnak hosszabb távon ne lehetne érdemi hatása.
Az egzotikus devizapárok esetében gyakran nagyobb kamatkülönbségekkel és finanszírozási felárakkal találkozhatunk. Ilyen devizák lehetnek például a magyar forint vagy a török líra. A kamatkörnyezet változásával azonban az egyes devizák közötti különbségek is módosulnak.
Tegyük a fentiekhez hozzá, hogy a magas kamatkülönbség önmagában még nem jelent kedvező kereskedési lehetőséget. A magasabb kamatszint mögött gyakran jelentős inflációs, árfolyam- vagy országkockázat áll. Emellett az egzotikus devizapárok spreadje és piaci likviditása is kedvezőtlenebb lehet.
Egy több hétig vagy hónapig nyitva tartott pozíciónál ezért célszerű előre megbecsülni a várható finanszírozási költséget, és azt összevetni az árfolyamkockázattal.
Hogyan befolyásolja a swap a kereskedési stratégia eredményét?
A swap jelentősége nagymértékben függ attól, hogy milyen kereskedési stratégiát alkalmazunk. Egy néhány perces vagy néhány órás pozíció esetében rendszerint a spread, a jutalék és a végrehajtás minősége a meghatározó költségtényező, feltéve, hogy a pozíció nem lépi át a finanszírozási elszámolás időpontját.
Ha azonban egy pozíciót több napig vagy hétig tartunk, akkor a swapból származó költségek fokozatosan felhalmozódhatnak. Ez még inkább érvényes lehet olyan instrumentumoknál, amelyeknél a napi finanszírozási díj magas.
Ugyanakkor pozitív swap esetében sem célszerű kizárólag a finanszírozási jóváírás alapján dönteni. A bróker módosíthatja a kondíciókat, a devizapár árfolyama pedig olyan irányba mozdulhat el, amely a felhalmozott kamatnyereségnél nagyobb veszteséget okoz.
A kereskedési stratégia várható eredményének meghatározásakor ezért a pozíció teljes tartási időszakára vonatkozó finanszírozási költséget is célszerű becsülni. Egy megfelelő visszatesztben a swap időbeli változását is figyelembe kell venni, ha rendelkezésre állnak a szükséges történeti adatok.
Hogyan térhetnek el a brókerek swapdíjai?
A forex- és CFD-kereskedésben a legtöbben a spread alapján próbálják összehasonlítani a brókercégeket. Ennek egyszerű oka van. A spread könnyen megfigyelhető, és a brókerek reklámjaiban is gyakran kiemelt szerepet kap.
Gyakran találkozhatunk olyan ajánlatokkal, amelyek rendkívül alacsony vagy akár nulláról induló spreadet ígérnek. Ezek értékelésekor azonban azt is figyelembe kell venni, hogy a meghirdetett érték milyen piaci körülmények között érhető el, milyen jutalék kapcsolódik hozzá, és mekkora költséget jelent a pozíció tartása.
A spread fogalmával és mérésével külön cikkünkben is foglalkoztunk, amely itt olvasható: Spread fogalma, hogyan mérd a spreadet, brókerek spreadtrükkjei.
A swap szintén jelentős eltéréseket mutathat a brókercégek között. A finanszírozási felárak, az alkalmazott elszámolási rendszer és a termékspecifikus kondíciók miatt ugyanannak a pozíciónak eltérő tartási költsége lehet két szolgáltatónál.
Ez önmagában még nem bizonyítja, hogy egy bróker tisztességtelenül jár el. A költségkülönbségek mögött eltérő finanszírozási és üzleti feltételek is állhatnak. A kereskedő szempontjából azonban az a legfontosabb kérdés, hogy az adott stratégia teljes költsége mekkora lesz.
Két brókercég spread- és swapköltségének összehasonlítása
Az alábbiakban egy korábbi, szemléltető bróker-összehasonlítás adatait használjuk. A példa történeti értékeken alapul, nem a jelenlegi brókerkondíciókat mutatja. A cél annak szemléltetése, hogy a kisebb spread nem minden esetben jelent alacsonyabb teljes kereskedési költséget.

A példában az A brókernél 1,8 pip, a B brókernél 1,7 pip a spread. Első pillantásra tehát a B bróker kínál kedvezőbb feltételeket.
Long pozíció esetén azonban az A brókernél -0,8 pip, a B brókernél pedig -2,08 pip a napi swap. A B brókernél így lényegesen magasabb finanszírozási költséggel számolhatunk.
A számításhoz az egyszerűség kedvéért változatlan swapértéket, egyszeri pozíciónyitást és zárást, valamint további jutalék nélküli kereskedést feltételezünk. A táblázat normál, egyszeres swapelszámolási alkalmakat mutat, a háromszoros rollover hatása nélkül.
| Költség | A bróker | B bróker |
|---|---|---|
| Spread | 1,80 pip | 1,70 pip |
| Napi swap long pozícióra | -0,80 pip | -2,08 pip |
| Teljes költség 1 rollover után | 2,60 pip | 3,78 pip |
| Teljes költség 5 rollover után | 5,80 pip | 12,10 pip |
| Teljes költség 10 rollover után | 9,80 pip | 22,50 pip |
Megfigyelhető, hogy bár a B bróker spreadje 0,1 pippel alacsonyabb, már az első finanszírozási elszámolás után kedvezőtlenebb lesz az összköltsége. Öt normál rollover után a két bróker közötti különbség már 6,3 pip.
Ahogy a pozíció tartási ideje növekszik, úgy válik egyre meghatározóbbá a finanszírozási költség. A B bróker kezdeti spreadelőnye gyorsan eltűnik, és a magasabb swap miatt a teljes költség folyamatosan távolodik az A brókernél számított értéktől.
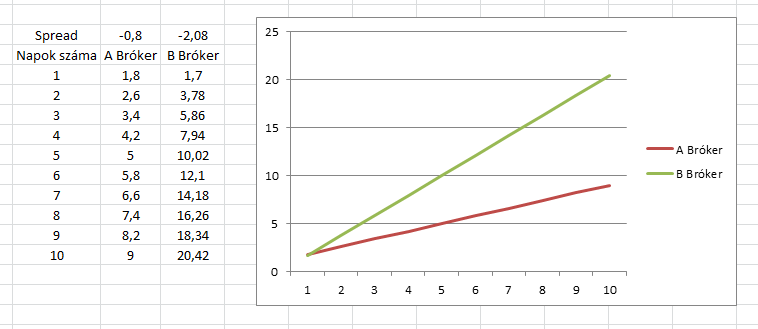
A fenti ábra ugyanezt az összefüggést szemlélteti. A spread egyszeri kereskedési költsége mellett a swap a pozíció tartása során folyamatosan növelheti a teljes költséget.
Éppen ezért, ha egy kereskedési stratégia rendszeresen több napig tart nyitva pozíciókat, akkor a brókerválasztás során a swapadatokat is érdemes összehasonlítani. A kizárólag spreadre épülő összehasonlítás félrevezető eredményre vezethet.
Mi történik short pozíció esetén?
A két brókercég közötti eltérés eladási irányban még látványosabb lehet. A korábbi példában az A brókernél a short pozíció napi swapja +0,3 pip, míg a B brókernél -1,6 pip.
Ez azt jelenti, hogy az A brókernél a finanszírozás jóváírást eredményez, míg a B brókernél költséget jelent.
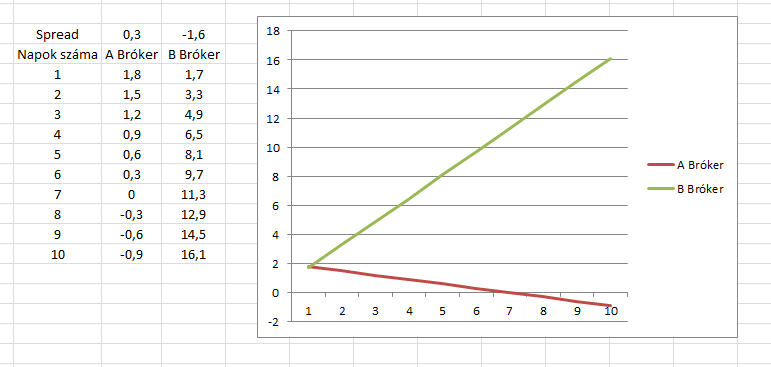
A különbség egyetlen elszámolási alkalomra 1,9 pip. Ha ezt hosszabb tartási időre vetítjük, és feltételezzük, hogy a swapértékek nem változnak, akkor jelentős eltérés alakulhat ki a két bróker által elszámolt teljes finanszírozási eredmény között.
Az adatokból azt is láthatjuk, hogy a long és short swap jellemzően nem szimmetrikus. A kamatkülönbség alapján egyszerűen azt gondolhatnánk, hogy amit az egyik irányban fizetünk, azt a másik irányban megkapjuk. A gyakorlatban azonban a bróker finanszírozási felárai és egyéb árazási tényezői miatt ettől eltérő értékek alakulhatnak ki.
Előfordulhat tehát, hogy ugyanannál a devizapárnál mindkét pozícióirány finanszírozási költséggel jár. Ez önmagában nem rendkívüli jelenség, ezért az egyes brókercégek kondícióit mindig külön kell megvizsgálni.
Mennyit jelenthet a swap egy teljes év alatt?
Érdemes a fenti történeti adatokat egy egyszerű számpéldával is megvizsgálni. Tegyük fel, hogy 0,1 lot méretű EUR/USD pozíciót tartunk, amelynél egy pip értéke 1 dollár.
A B brókernél a short pozíció napi swapja a példában -1,6 pip. Ha egy év alatt összesen 365 normál napi finanszírozási egységnyi terheléssel számolunk, akkor az egyszerűsített éves költség:
365 × 1,6 pip = 584 pip, azaz 584 dollár.
Ugyanezen feltételek mellett a long pozíció napi swapja -2,08 pip, így az egyszerűsített éves költség:
365 × 2,08 pip = 759,2 pip, azaz 759,2 dollár.
A számításoknál fontos megjegyezni, hogy a 365-ös szorzó az éves finanszírozási napok egyszerűsített összesítését jelenti. A tényleges költséget a kereskedési napokon elszámolt egyszeres és többszörös swapok alapján kell meghatározni. Az ünnepnapok, az eltérő elszámolási rend és a swap időközbeni változása módosíthatják az eredményt.
Az éves költség százalékos értéke attól is függ, hogy mekkora a pozíció névértéke, milyen devizában történik az elszámolás, és milyen árfolyam mellett értékeljük a pozíciót. Ezért a dollárban meghatározott összeget nem lehet minden helyzetben változatlan százalékos finanszírozási rátának tekinteni.
Ugyanakkor a példa jól mutatja, hogy az eleinte kicsinek tűnő napi swap hosszabb időszak alatt komoly költséggé válhat. Ha a kereskedési stratégia sokáig tartja nyitva a pozíciókat, a finanszírozás jelentős hatást gyakorolhat a nettó hozamra.
CFD-kereskedés esetén hogyan működik a finanszírozás?
A CFD-termékeknél szintén találkozhatunk napon túli finanszírozási költséggel, de ennek számítása eltérhet a forex devizapároknál bemutatott kétdevizás kamatkülönbségtől.
Részvény- és index-CFD-k esetében a bróker gyakran egy meghatározott referencia-kamatlábból és finanszírozási felárból indul ki. A long pozíciókhoz rendszerint finanszírozási költség kapcsolódik, a short pozíciók esetében pedig a kamatkörnyezet és a bróker feltételei alapján terhelés vagy jóváírás is előfordulhat.
A részvény-CFD-k short pozícióinál további költségek is felmerülhetnek, például a mögöttes részvény kölcsönzéséhez kapcsolódó díjak. Emellett a CFD-termékeknél az osztalékhoz kapcsolódó pénzügyi korrekciókat is külön kell kezelni.
Az egyes index-, részvény-, árupiaci és határidős termékek finanszírozási rendszere eltérő lehet. Egyes konstrukcióknál a finanszírozás a napi swapként jelenik meg, más termékeknél pedig már az árjegyzés vagy a határidős ár tartalmazhatja a finanszírozáshoz kapcsolódó hatásokat.
A CFD-k működéséről, költségeiről és kockázatairól részletesebben ebben a cikkünkben is olvashatsz: CFD-kereskedés alapjai és problémái.
A swap mellett van még egy kevésbé látható kereskedési költség
Az eddigiekben a spread, a jutalék és a swap szerepét vizsgáltuk. Van azonban egy további tényező, amelyet sok kereskedő figyelmen kívül hagy, pedig rendszeres kereskedés esetén ez is érdemben ronthatja a stratégia eredményét. Ez a slippage, magyarul árfolyamcsúszás.
Árfolyamcsúszásról akkor beszélünk, amikor egy megbízás a várt vagy kért árfolyamtól eltérő áron teljesül. Ez a különbség lehet a kereskedő számára kedvező vagy kedvezőtlen is, de bizonyos megbízástípusoknál és piaci helyzetekben a kedvezőtlen teljesülés gyakrabban jelent problémát.
A slippage nem feltétlenül a brókercég szándékos beavatkozásából származik. Okozhatja a piaci likviditás hiánya, a gyors árfolyamváltozás, a megbízás mérete, a végrehajtási rendszer működése vagy a kereskedési időszak sajátossága.
Kiemelten fontos lehet a nagy gazdasági bejelentések idején, illetve olyan instrumentumoknál, ahol az ajánlati könyvben kevés elérhető likviditás található.
Miért jelenthet problémát már fél pip árfolyamcsúszás is?
Első pillantásra a fél pip nagyon kis eltérésnek tűnik. Ha azonban egy kereskedési stratégia viszonylag szűk stop-loss és célár szinteket használ, akkor a rendszeresen előforduló árfolyamcsúszás már érzékelhetően befolyásolhatja az eredményt.
Nézzünk egy egyszerű példát az EUR/USD devizapáron, 1 lot méretű pozícióval. Ebben az esetben egy pip értéke 10 dollár.
Tegyük fel, hogy a kereskedési stratégia a kiinduló referenciaárhoz képest 20 pip bruttó nyereséget céloz meg, miközben 20 pip bruttó veszteséget enged meg. A spread teljes, egyszeri költsége 2 pip, vagyis 20 dollár. Az egyszerűség kedvéért nincs külön jutalék, swap és kilépéskori csúszás.
A példában a célárat és a stop-loss szintet a kiinduló referenciaárhoz rögzítjük, ezért egy kedvezőtlenebb belépési teljesülés csökkenti az elérhető nyereséget, illetve növeli a lehetséges veszteséget.
Normál teljesülés esetén a nyereséges és veszteséges ügyletek eredménye:
- Nyereséges ügylet esetén 20 pip bruttó nyereségből 2 pip költséget vonunk le, így a nettó eredmény +18 pip, azaz +180 dollár.
- Veszteséges ügylet esetén a 20 pip bruttó veszteséghez 2 pip költség kapcsolódik, így a nettó eredmény -22 pip, azaz -220 dollár.
Most tegyük fel, hogy a belépési megbízás a várt árfolyamhoz képest 0,5 pippel kedvezőtlenebbül teljesül, miközben a korábban meghatározott célár és stop-loss szint változatlan marad.
A nyereséges ügyletben emiatt már csak 19,5 pip bruttó árfolyamnyereség érhető el, amelyből továbbra is levonjuk a 2 pip spreadköltséget. A nettó nyereség így 17,5 pip, azaz 175 dollár lesz.
A veszteséges ügyletben ugyanakkor a bruttó veszteség 20,5 pipre nő. Ehhez hozzáadódik a 2 pip spreadköltség, így a teljes veszteség 22,5 pip, azaz 225 dollár.
| Eredmény | Normál teljesülés | 0,5 pip kedvezőtlen csúszás |
|---|---|---|
| Nyereséges ügylet | +180 USD | +175 USD |
| Veszteséges ügylet | -220 USD | -225 USD |
| Nyereség / veszteség arány | 0,818 | 0,778 |
| Nullszaldós találati arány | 55,0% | 56,25% |
Megfigyelhető, hogy a fél pip kedvezőtlen teljesülés egyszerre csökkenti a nyereséges ügyleteken realizálható összeget és növeli a veszteséges ügyletek költségét.
A nyereség és veszteség aránya 0,818-ról 0,778-ra csökken. Ennél is fontosabb, hogy az eredetileg 55%-os nullszaldós találati arány 56,25%-ra emelkedik. Vagyis ugyanahhoz a költségek utáni nullszaldós eredményhez már magasabb találati arányra van szükség.
Ez a különbség egyetlen ügyletnél nem tűnik nagynak, rendszeres kereskedés esetén azonban számottevővé válhat. Főleg akkor, ha a stratégia várható hozama eleve alacsony, és a költségek csaknem teljesen felemésztik a bruttó kereskedési előnyt.
A tényleges eredmény természetesen attól is függ, hogy a slippage milyen gyakran fordul elő, milyen nagyságú, és mennyire szimmetrikus a kedvező és kedvezőtlen árfolyamcsúszások eloszlása. Emiatt célszerű nem csupán az átlagos, hanem a szélsőséges végrehajtási eltéréseket is vizsgálni.
A stop-loss megbízásoknál is előfordulhat árfolyamcsúszás
A belépési megbízások mellett a pozíció zárásakor is keletkezhet árfolyamcsúszás. A probléma gyakran a stop-loss megbízásoknál válik látványossá.
Ha a piac gyorsan mozog, vagy a stop-loss szint közelében nincs elegendő likviditás, akkor a stopmegbízás a meghatározott árfolyamnál kedvezőtlenebb áron is teljesülhet. Ez növelheti a tényleges veszteséget.
Kedvező árfolyamcsúszás is előfordulhat, de a stop-loss megbízások esetében a lefelé vagy felfelé történő hirtelen árfolyamugrások rendszerint a tervezettnél kedvezőtlenebb teljesülés kockázatát vetik fel.
A stop-loss megbízások működésével és korlátaival ebben a cikkünkben is foglalkozunk: Stop-loss használata, stopátugrások és végrehajtási kockázatok.
Éppen ezért a kereskedési stratégiák visszatesztelésekor nem elegendő kizárólag a történeti árfolyamokon számított bruttó eredményekből kiindulni. A spread, a jutalék, a finanszírozási költség és a végrehajtásból származó eltérések egyaránt befolyásolják azt, hogy az elméleti eredményből mennyi maradhat meg a tényleges kereskedés során.
Miért fontos a teljes kereskedési költség?
Ahogy a fenti példákból is látható, a kereskedési költségek jelentősége a stratégia típusától és a pozíciók tartási idejétől függ. A rövid távú kereskedésben a spread, a jutalék és a slippage lehet meghatározó, míg hosszabb pozíciótartás mellett a finanszírozási költség is egyre nagyobb szerepet kaphat.
A brókercégek összehasonlításakor ezért célszerű megvizsgálni az adott instrumentum tényleges spreadjét, a kereskedési jutalékot, a long és short swapot, az elszámolás időpontját, valamint a megbízások végrehajtásának minőségét.
Ugyanez érvényes a stratégiák visszatesztelésére is. Egy olyan kereskedési rendszer, amely a bruttó eredmények alapján nyereségesnek tűnik, a tényleges költségek levonása után már könnyen veszteségessé válhat. Ezért a várható eredmény értékelésekor mindig a teljes kereskedési költséggel érdemes számolni.