Hogyan alakulhatnak a kamatok? Mit mutat a természetes kamatráta, az r*?
Az elmúlt évtizedekben a fejlett országokban fokozatosan csökkentek a reálkamatok, és ezzel párhuzamosan a természetes kamatráta, azaz az r* becsült értéke is alacsonyabb lett. A 2020 utáni időszakban azonban változás következett be. Több becslés szerint az Egyesült Államokban emelkedni kezdett a természetes reálkamat, ami azért fontos, mert tartósan magasabb r* mellett a korábbi évtizedeknél magasabb kamatkörnyezet is fennmaradhat.
A természetes kamatrátát közvetlenül nem tudjuk megfigyelni, csak különböző modellekkel becsülhetjük. Emiatt abban sincs teljes egyetértés, hogy pontosan hol van az aktuális szintje, és milyen tényezők mozgatták az elmúlt években. A cikkben először áttekintjük a természetes kamatráta jelentését és hosszú távú változását, majd bemutatjuk azokat a tényezőket, amelyek a kutatások szerint hatással lehetnek rá. A cikk második felében a témával kapcsolatban megjelent újabb kutatások eredményeit is folyamatosan frissítjük. Témáink:
- Miért számít a kamatok és az infláció alakulása?
- Mit jelent a természetes kamatráta, r*?
- Hogyan alakult a természetes kamatráta a világon?
- Milyen tényezők hatására változhat a természetes kamatráta?
- A természetes kamatráta legfontosabb tényezői
- Miért emelkedett meg a természetes kamatráta 2020 után?
Miért számít a kamatok és az infláció alakulása?
Érdemes a címbeli kérdést is körbejárni, hiszen az infláció alakulása a hétköznapi életben tapasztalt dráguláson túl a pénzügyi piacokra is hatással van. A nominális kamatszintet az infláció mellett a reálkamatok és különböző kockázati prémiumok is alakítják. Az infláció tartós csökkenése ezért más tényezők változatlansága mellett alacsonyabb nominális kamatok irányába hathat.
A kamatok változása közvetlenül érinti a kötvénypiacot. A piaci hozamok csökkenése a már kibocsátott fix kamatozású kötvények árfolyamát emeli (magyarázat itt). A kamatszint azonban a részvények és az ingatlanok értékelésénél is fontos. A részvények DCF-modelljeiben a diszkontráta egyik eleme, az ingatlanoknál pedig a finanszírozási költségekre és az elvárt hozamra is hatással van. Emellett a kötvények alternatívát jelentenek más befektetési eszközökkel szemben.
Az infláció összetett jelenség, amelyre a jegybanki kamat több csatornán keresztül gyakorol hatást. A magasabb kamatok fékezhetik a hitelkeresletet, a fogyasztást és a beruházásokat, így idővel az inflációs nyomás is mérséklődhet. Ahogy az alábbi grafikonon is látható, a múltban az emelkedő kamatok után jellemzően mérséklődött az infláció, bár a hatás időben késleltetve jelentkezhet (bővebb magyarázat itt).
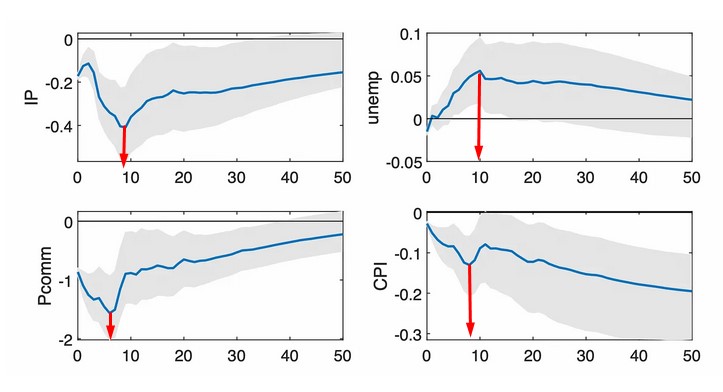
A jegybankok számára ezért fontos kérdés, hogy az aktuális kamatszint mennyire tekinthető szigorúnak vagy lazának. Ennek megítélésében fontos viszonyítási pont a természetes vagy semleges reálkamat. Ez az a reálkamatszint, amely hosszabb távon összhangban lehet a potenciális kibocsátással és a stabil inflációval.
Mit jelent a természetes kamatráta, r*?
A semleges kamatszint, más néven természetes kamatráta olyan reálkamatszint, amely mellett a gazdaság a potenciális kibocsátása közelében működhet, miközben az infláció stabil marad. Ezt a kamatszintet nevezik r*-nak vagy R-starnak. Ha a tényleges reálkamat a semleges kamatszint alatt helyezkedik el, akkor a monetáris politika jellemzően ösztönzőbb. Ha a tényleges reálkamat a semleges szint fölé kerül, a monetáris politika inkább fékező hatást gyakorolhat a gazdaságra.
Megfigyelhető azonban, hogy ebből a szempontból az r* szintje legalább olyan fontos, mint maga a jegybanki kamat. Ha a természetes kamatráta nagyon alacsony, már egy mérsékeltebb reálkamat is restriktív lehet. Magasabb r* mellett ugyanaz a kamatszint jóval kevésbé fékezheti a gazdaságot. Ezért fontos kérdés, hogy a természetes kamatráta milyen szinten áll és milyen irányba változik. Számos vizsgálat rámutatott arra, hogy a reálkamatok és a természetes kamatráta hosszú távon csökkenő tendenciát mutattak. Paul Schmelzing munkája alapján azt is láthatjuk, hogy a globális reálkamatok több évszázados időtávon lefelé tartó trendet mutattak. Az aktuális kamatszint ugyanakkor jelentősen eltérhet ettől a hosszú távú trendtől.
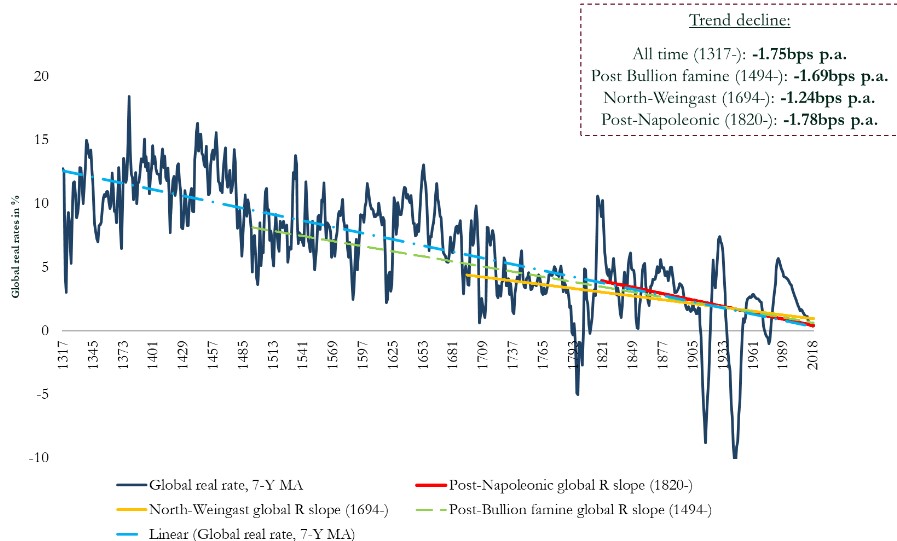
forrás: New York Fed
A hosszú távú csökkenést az IMF 2023-as vizsgálata is bemutatta. Az alábbi grafikonon jól látható, hogy a fejlett országokban a természetes kamatráta becsült értéke több évtizeden keresztül csökkent.

A természetes kamatráta tényezői
A természetes kamatráta alakulása a megtakarítások és beruházások egyensúlyával is összefügg. Ha nagyobb mennyiségű megtakarítás keresi a befektetési lehetőségeket, az más tényezők változatlansága mellett lefelé nyomhatja a reálkamatokat. A beruházási kereslet növekedése ezzel szemben magasabb természetes kamatráta irányába hathat. Az államadósság kibocsátása is fontos tényező lehet. Ha az állam egyre nagyobb mennyiségű forrást von be a pénzügyi piacokról, növekszik a finanszírozási igény, ami más tényezők változatlansága mellett felfelé hathat a természetes kamatrátára.
Knut Wicksell munkásságából kiindulva a természetes kamatráta modern makrogazdasági modelljeiben gyakran elkülöníthető a hosszú távú gazdasági növekedéshez kapcsolódó komponens és az egyéb tényezők hatása. Ezt leegyszerűsítve a következő formában írhatjuk fel:
r* = g + z
Ebben a felírásban a g a gazdaság hosszú távú növekedéséhez kapcsolódó komponens, míg a z azokat a további tényezőket foglalja össze, amelyek a természetes kamatrátát alakítják. Ilyen lehet például a demográfia, a fiskális politika, a megtakarítási hajlandóság és a biztonságos eszközök iránti kereslet. A gyorsabb hosszú távú gazdasági növekedés általában magasabb r*-ral egyeztethető össze. A magasabb termelékenység több jövedelmet és több vonzó beruházási lehetőséget teremthet, ami növeli a beruházási keresletet.
Az alábbi grafikonon az Egyesült Államok természetes kamatrátájának becsült változását és annak komponenseit láthatjuk. Jól követhető, hogy a hosszú távú növekedéshez kapcsolódó komponens csökkenése mellett a z-tényező változása is jelentős szerepet játszott.
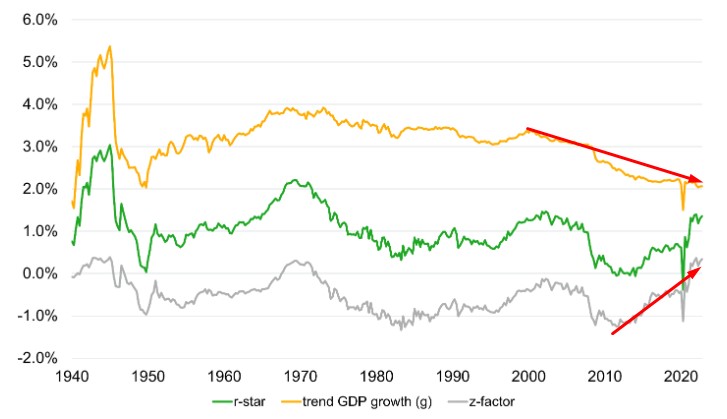
A z-tényező számos olyan hatást tartalmazhat, amely a megtakarítások és beruházások egyensúlyát befolyásolja. Ide tartozhatnak a demográfiai változások, a fiskális deficit, a megtakarítási hajlandóság és a globális tőkeáramlások.
A demográfia azért lehet fontos, mert az egyes életkorokban eltérő a háztartások megtakarítási és fogyasztási hajlandósága. A munkaképes korú, magasabb jövedelmű háztartások jellemzően többet takarítanak meg, míg a fiatalabb háztartások fogyasztása jövedelmükhöz képest magasabb lehet. Az idősödés hatása ugyanakkor attól is függ, hogy a társadalom mely korcsoportjai növekednek, illetve a nyugdíjas háztartások milyen ütemben használják fel korábban felhalmozott megtakarításaikat.
Sajnos azonban a természetes kamatrátát közvetlenül nem tudjuk megfigyelni. Különböző modellekkel becsülhető, amelyek között jelentős eltérések lehetnek. Az alábbi ábra 30 különböző becslést mutat, és jól érzékelteti, hogy az r* aktuális szintjének meghatározása jelentős bizonytalansággal jár.

forrás: NBER
Hogyan alakult a természetes kamatráta a világon?
A természetes kamatrátával kapcsolatos vizsgálatok jelentős része az Egyesült Államokra koncentrál. Az r* csökkenése azonban szélesebb körben is megfigyelhető volt. Az NBER oldalán megjelent tanulmány tíz fejlett ország adatai alapján is vizsgálta a természetes kamatráta hosszú távú alakulását.
Az alábbi grafikonon az Egyesült Államokra vonatkozó becsléseket láthatjuk. A kék görbe a természetes kamatráta két tényezőjét veszi figyelembe, míg a szaggatott vonal csak a növekedési tényezőhöz kapcsolódó komponenst mutatja. A további jelölések más modellek becsléseit ábrázolják.

forrás: NBER
Ha a vizsgálatot tíz fejlett országra terjesztjük ki, hasonló hosszú távú folyamat rajzolódik ki. A természetes kamatráta becsült értéke több országban is jelentősen csökkent az elmúlt évtizedekben.

forrás: NBER
A kutatás a gazdasági növekedéshez kapcsolódó komponenst is külön vizsgálja. Az alábbi ábrán ennek hosszú távú változása követhető nyomon.

forrás: NBER
A fennmaradó z-komponens alakulása ugyanakkor arra is rámutat, hogy a természetes kamatráta változását önmagában a gazdasági növekedés nem magyarázza meg. A megtakarításokkal, demográfiával, fiskális politikával és egyéb tényezőkkel összefüggő hatások szintén fontosak lehetnek.

forrás: NBER
Milyen tényezők hatására változhat a természetes kamatráta?
Ahogy fentebb beszéltünk róla, a hosszú távú gazdasági növekedés fontos tényezője a természetes kamatrátának. A fejlett országokban a munkaerő mennyiségének növelése egyre korlátozottabb lehetőség, ezért a hosszú távú növekedés szempontjából egyre nagyobb szerepet kap a termelékenység. Az alábbi ábrán jól látható a termelékenység növekedési ütemének korábbi lassulása a fejlett gazdaságokban. Ez a jelenség a természetes kamatráta csökkenésének egyik lehetséges magyarázata volt.
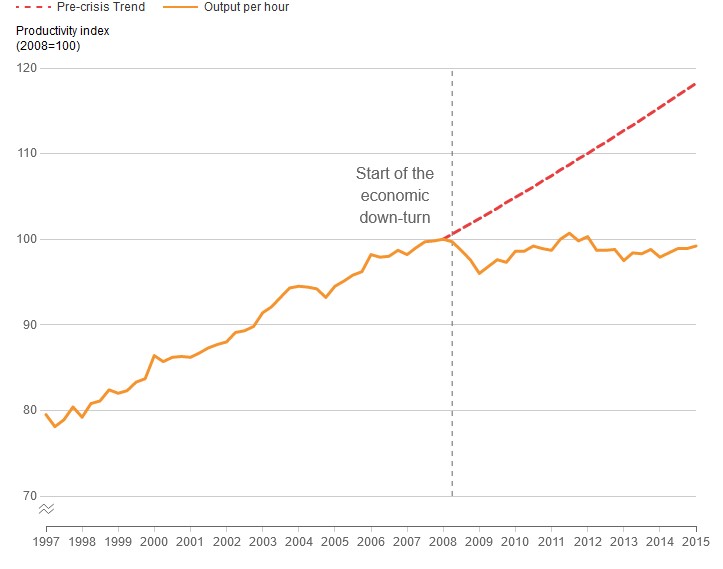
A növekvő termelékenység magasabb várható megtérülést és több beruházási lehetőséget teremthet, ami felfelé hathat a természetes kamatrátára. A korábbi évtizedek gyenge termelékenységnövekedése ezért inkább az alacsonyabb r* irányába mutatott.
Az utóbbi években azonban az AI fejlődése miatt ismét előtérbe került a termelékenység gyorsulásának lehetősége. Ha a mesterséges intelligencia tartósan javítja a termelékenységet és növeli a beruházási keresletet, az magasabb természetes kamatráta irányába hathat. Ennek nagysága és tartóssága jelenleg még bizonytalan (bővebben itt). Tegyük a fentiekhez hozzá a demográfiai tényezőket is. A népesség korösszetétele a megtakarítási hajlandóságon keresztül befolyásolhatja a természetes kamatrátát. Az alábbi ábra azt mutatja, hogy az egyes korcsoportok becsült hatása eltérő lehet.

forrás: NBER
Az elmúlt évtizedekben ezzel párhuzamosan jelentősen emelkedett az idősebb korosztály aránya a fejlett országokban. Ez is hozzájárulhatott a megtakarítások és a természetes kamatráta hosszú távú változásához.

forrás: NBER
Szintén fontos tényező a kormányok fiskális politikája. A nagyobb állami eladósodás növeli a finanszírozási igényt, ami más tényezők változatlansága mellett felfelé hathat a természetes kamatrátára. A globális tőkeáramlások ezzel ellentétes irányú hatást is kiválthatnak. A fejlődő országok megtakarításainak egy része a fejlett országok biztonságos pénzügyi eszközeibe áramlik. A biztonságos eszközök iránti erős globális kereslet lefelé nyomhatja azok hozamát és ezen keresztül a természetes reálkamatot.

Forrás: IMF
Összességében több olyan hosszú távú folyamat működött az elmúlt évtizedekben, amely az alacsonyabb természetes kamatráta irányába hatott. Ide tartozott a fejlett gazdaságok növekedési ütemének lassulása, a demográfiai változás, valamint a biztonságos eszközök iránti jelentős globális kereslet. A fiskális politika és az államadósság növekedése ugyanakkor az ellenkező irányba is hathat.
A természetes kamatráta legfontosabb tényezői
Ademmer és Rush (2024) vizsgálata részletesebb képet ad azokról a tényezőkről, amelyek hosszabb távon alakíthatják a természetes kamatrátát. Az alábbi grafikon több tényező hozzájárulását mutatja be.
- Trendnövekedés: A gazdaság hosszú távú növekedési üteme.
- Népesség korstruktúrája: A különböző életkorú csoportok arányának változása.
- Beruházási javak relatív ára: Az üzleti beruházások költségének változása a fogyasztási javak árához képest.
- Fiskális tényezők: Az államadósság és az állami finanszírozási igény változása.
- Biztonságos eszközök kínálata és kereslete: A globális safe asset piac egyensúlyának változása.
- Jövedelemegyenlőtlenség: A jövedelmek eloszlása és az ebből következő megtakarítási különbségek.
- Inflációs kockázat: Az infláció bizonytalansága és volatilitása.
- Kényelmi hozam: A biztonságos és likvid állampapírok tartásához kapcsolódó többletérték.

forrás: Ademmer és Rush (2024)
A tényezők eltérő irányban mozgathatják a természetes kamatrátát. A gyorsabb trendnövekedés és a nagyobb beruházási kereslet felfelé hathat az r*-ra. A demográfiai változások hatása attól függ, hogyan változik a megtakarítók és fogyasztók aránya. Az olcsóbb beruházási javak szintén módosíthatják a beruházásokhoz szükséges finanszírozás mennyiségét.
A fiskális politika azért fontos, mert az állam növekvő finanszírozási igénye emelheti a reálkamatokat. A biztonságos eszközök esetében ugyanakkor a kínálat és a kereslet együttes változását kell figyelembe venni. A biztonságos állampapírok iránti erősebb kereslet és az ebből fakadó magasabb kényelmi hozam lefelé hathat az r*-ra, míg a finanszírozási igény növekedése ezzel ellentétes hatást fejthet ki.
A jövedelemegyenlőtlenség növekedése szintén lefelé hathat a természetes kamatrátára, ha a jövedelem egyre nagyobb része olyan háztartásokhoz kerül, amelyek jövedelmük nagyobb részét takarítják meg. Az inflációs kockázat és a hozzá kapcsolódó prémiumok eközben a hosszú lejáratú piaci hozamokra is hatással lehetnek.
A szerzők szerint a természetes kamatráta 2020-ig tartó hosszú csökkenésében több egymással összefüggő tényező játszott szerepet. Ezek között szerepelt a gazdasági növekedés hosszú távú ütemének lassulása, a termelékenység növekedésének mérséklődése és a munkaerő bővülésének lassulása. Ezek a folyamatok mérsékelhették a beruházási keresletet.
A demográfiai változások szintén hozzájárulhattak a természetes kamatráta csökkenéséhez. Az Egyesült Államokban a baby boom generáció életkorának változásával hosszú időn keresztül nagy létszámú korosztály került a magasabb megtakarítási hajlandósággal jellemezhető életciklusba.
Globális tényezők is szerepet játszottak. Kína és más feltörekvő gazdaságok magas megtakarításai jelentős keresletet teremtettek a fejlett országok biztonságos eszközei, ezen belül az amerikai állampapírok iránt. A jövedelemegyenlőtlenség növekedése szintén emelhette az aggregált megtakarításokat, mivel a magasabb jövedelmű háztartások jellemzően jövedelmük nagyobb részét takarítják meg.
A 2020 utáni időszakban azonban több r*-becslés emelkedést mutat. Első látásra több kézenfekvő magyarázat is adódik. Az államadósság növekedése, a pandémia utáni gazdasági változások, a termelékenység esetleges gyorsulása és az AI-hoz kapcsolódó beruházások egyaránt magasabb természetes reálkamat irányába hathatnak. A probléma az, hogy ezek tényleges hozzájárulását nehéz elkülöníteni.
Miért emelkedett meg a természetes kamatráta 2020 után?
Az elmúlt évek adatai alapján egyre nehezebb abból kiindulni, hogy a természetes kamatráta automatikusan visszatér a 2010-es évek rendkívül alacsony szintjére. Több amerikai becslés szerint a 2020 körüli mélyponthoz képest az r* becsült értéke számottevően emelkedett.
Christensen és Rudebusch 2026-os kutatása éppen arra keresi a választ, hogy mi állhat az emelkedés mögött. A szerzők három olyan magyarázatot vizsgáltak, amely az elmúlt években gyakran felmerült. A fiskális politika, az AI fejlődése és a Fed monetáris politikája került a vizsgálat középpontjába. A fiskális magyarázat logikája egyszerű. Az amerikai államadósság és a várható jövőbeli finanszírozási igény jelentősen növekedett. Ha az állam nagyobb mennyiségű forrást von be, az más tényezők változatlansága mellett magasabb egyensúlyi reálkamatot eredményezhet. Az AI esetében más csatorna működhet. Ha a mesterséges intelligencia tartósan javítja a termelékenységet, új beruházási lehetőségeket teremt és növeli a vállalatok tőkeigényét, az szintén magasabb r* irányába hathat. Ez az egyik oka annak, hogy az AI-forradalom a hosszú távú kamatok szempontjából is érdekes kérdéssé vált.
A szerzők pénzügyi piaci adatokból származó négy különböző r*-becslést használtak, amelyek a hosszabb távra várt reálkamatokból próbálják megragadni a természetes kamatráta piaci értékelését. Ezután olyan fontos fiskális, AI- és FOMC-eseményeket azonosítottak, amelyek új információt közvetíthettek a befektetők felé. Minden eseménynél háromnapos időablakot vizsgáltak, amely az eseményt megelőző napot, az esemény napját és az azt követő napot foglalta magában. Ezután összeadták, hogyan változtak az r* piaci alapú becslései ezekben az eseményablakokban.
Ha például a fiskális hírek lennének a természetes kamatráta emelkedésével kapcsolatos piaci várakozások fő mozgatórugói, akkor azt várhatnánk, hogy az r* becsült emelkedésének jelentős része éppen a fontos fiskális hírek körül jelenjen meg.

Forrás: Christensen és Rudebusch (2026)
Az eredmények első ránézésre meglepők. A négy vizsgált, piaci adatokon alapuló r*-becslés a saját mélypontjától 2025 szeptemberéig átlagosan 116 bázisponttal emelkedett. A fiskális események háromnapos időablakaiban ugyanakkor ezekben a becslésekben összesen átlagosan 23 bázispontos emelkedés történt. Ez arra utal, hogy a fontos fiskális hírek körüli változások csak a teljes becsült emelkedés kisebb részével esnek egybe. A szerzők számításai alapján ez nagyságrendileg a teljes változás ötöde. Még érdekesebb eredményt kapunk az AI esetében. Az AI-val kapcsolatos eseményablakok alatt a piaci alapú r*-becslések kumulált változása a négy modell átlagában -28 bázispont volt. A FOMC-események körül szintén csökkenést mértek, átlagosan -23 bázispontot.
Fontos azonban óvatosan értelmezni ezeket a számokat. Az eredményből nem következik, hogy az AI 28 bázisponttal csökkentette a természetes kamatrátát. Ugyanígy a fiskális eseményeknél megfigyelt 23 bázispontos változás sem tekinthető a fiskális politika oksági hatásának.
A vizsgálat azt mutatja meg, hogy az adott hírek körüli háromnapos időszakokban hogyan változtak az r* piaci alapú becslései. Ha ezek a hírek lennének a 2020 utáni becsült emelkedés fő magyarázatai, akkor azt várhatnánk, hogy az emelkedés nagyobb része ezekben az eseményablakokban jelenjen meg. Megfigyelhető azonban, hogy ez egyik vizsgált tényező esetében sem történt meg. A fiskális események ugyan a várt irányba mutatnak, de a teljes becsült emelkedésnek csak kisebb részét fedik le. Az AI-események és a Fed eseményei körül pedig az r* piaci alapú becslései összességében csökkentek.
A 2020 utáni fordulat oka ezért továbbra sem egyértelmű. Christensen és Rudebusch szerint további lehetséges magyarázat lehet a globális megtakarítások és beruházások egyensúlyának változása, a globális kockázatvállalási hajlandóság átalakulása, a deglobalizáció, a geopolitikai feszültségek, a pandémia utáni inflációs környezet és a zöld átmenethez kapcsolódó beruházási igény. Ezeket a tényezőket azonban ebben a vizsgálatban nem tesztelték.
A 2020 utáni folyamatok azért is érdekesek, mert néhány évvel korábban még erős érv volt, hogy a természetes kamatrátát évtizedeken keresztül lefelé húzó strukturális folyamatok a pandémia után is fennmaradhatnak. Az azóta megfigyelt r*-emelkedés arra utal, hogy más, felfelé ható erők is jelentőssé válhattak.
Befektetőként ennek azért van jelentősége, mert ha a természetes reálkamat tartósan magasabb szinten marad, akkor a jegybanki kamatok és a hosszabb lejáratú piaci hozamok is magasabb szinten stabilizálódhatnak, mint a 2010-es években. Egyelőre azonban az sem biztos, hogy tartós változást látunk. A természetes kamatráta becslése jelentős bizonytalansággal jár, és a 2020 utáni időszak még rövid ahhoz, hogy egy új hosszú távú trendről biztos következtetést vonjunk le.