Mitől függ, hogy mennyit nyersz a részvénybefektetésen?
A részvények jövőbeni hozamának alakulása nagyon sok befektetőt foglalkoztat. A témával kapcsolatban gyakran kapok kérdéseket, így most példákon keresztül szemléltetem, annak a két tényezőnek a változását, melyek jelentős mértékben magyarázatot adnak a jövőbeni hozamra. Témáink:
- A nyereség és a jövőbeni hozam kapcsolata
- A nyereség vizsgálata önmagában nem elegendő
- Mire kell figyelni befektetőként?
- A nyereségnövekedés problémája
- Mi a probléma a növekedési részvényekkel?
- A vállalati profit és a részvénypiaci hozam kapcsolata (1928-2024)
- Mitől függ a következő 10 év hozama? (2025)
- Az irracionális tényezők szerepe (2025)
A nyereség és a jövőbeni hozam kapcsolata
Teljes pontossággal nem tudjuk megmagyarázni, hogy egy-egy részvénynek miért lett annyi a hozama, mint amennyit tapasztaltunk, azaz bár vannak tényezők (részletek itt), mint a részvénypiac kockázati prémiuma, a béta, a jövedelmezőség, a value-prémium, az asset-growth, a size-prémium, melyek részben magyarázatot adnak arra, hogy miért annyi egy részvény hozama, de ezek a tényezők sem adnak 100 százalékos magyarázatot, azaz jellemzően jelentős abnormális hozamot ki tudunk mutatni (részletek itt). Ehhez tegyük hozzá, hogy a számtalan összefüggésen túl van még egy fontos, kiemelhető tényező, ez pedig a nyereség. A nyereség és a jövőbeni részvénypiaci hozam között ugyanis erős korreláció mutatható ki.
Számos vizsgálat megerősíti azt, hogy a nyereség és a részvények jövőbeni hozama között pozitív kapcsolat van. Az alább táblázat egy 2022-es vizsgálatból lett kimásolva. Itt a fejlett országok részvénypiaci hozamait (Real Stock Return oszlop) és az egy részvényre jutó nyereség (EPS) alakulását követhetjük nyomon 1996-2019 közötti időszakon. A részvénypiaccal mért korrelációs együttható értéke 0,53, mely a pénzügyek területén erős korrelációnak tekinthető, azaz a tőzsdei társaságok által termelt nyereség és a részvények jövőbeni hozama között erős pozitív kapcsolat mutatható ki.

forrás: What Matters More for Emerging Markets Investors
A fentiek természetesen rövid távon nem érvényesek, azaz néhány éves időszakon a korrelációs együttható nulla közeli. Az alábbi képen 1928-2024 közötti időszakon az amerikai részvénypiac 500 legnagyobb társaságának éves nyereségváltozása (x-tengely) és az adott évi hozam (y-tengely) olvasható le. A két összefüggés között nincs pozitív kapcsolat.

forrás: saját szerkesztés
A nyereség vizsgálata önmagában nem elegendő
Látni kell azonban azt is, hogy a jövőbeni nyereség-növekedés nem az egyetlen tényezője a képletünknek, ugyanis annak is jelentősége van, hogy milyen értékeltség mellett vásároltuk meg a részvényt. Az értékeltség mérésének egyik lehetséges megoldása, ha összevetjük az aktuális részvényárat az egy részvényre jutó nyereséggel. Ezzel eljutunk a P/E mutatóhoz, mely szintén egy ismert összefüggés, és alapvetően negatív a kapcsolat a P/E és a jövőbeni hozam között, azaz magas értékeltség alacsonyabb jövőbeni hozamot eredményez.
A P/E nemcsak egyetlen részvényen, hanem részvények széles körén kimutatható összefüggés. Az alábbi képen a 10 éves évesített hozam (y-tengely) és a tőzsdeindex P/E mutatója látható. A nyereség ebben az esetben az előző 10 év átlagnyereségét jelöli. Első vizsgálatában Shiller professzor még csak a 1999-ig vizsgálta meg ezt az összefüggést. Jól látható azonban az eredeti vizsgálati anyag ábráján is, hogy a Shiller-féle P/E értéke és a jövőbeni hozam között negatív a kapcsolat.
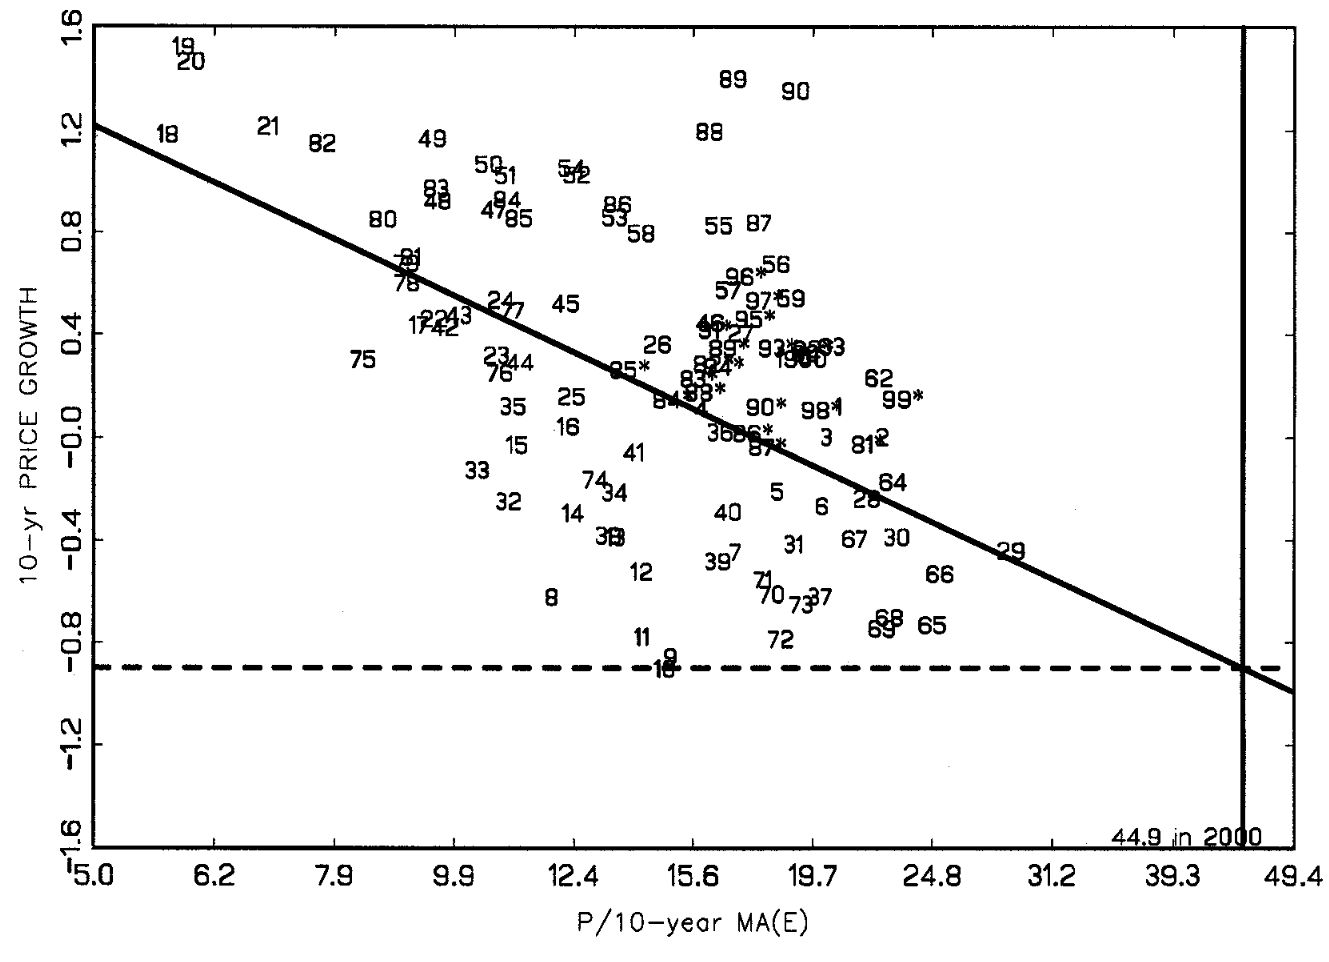
forrás: Robert J. Shiller
Mire kell figyelni befektetőként?
Befektetőként tehát két tényezőt kell együttesen mérlegelni. Ezek közül a könnyebben mérhető, az értékeltség, azaz a részvény értékalapon olcsó vagy drága. A másik tényezőnk a jövőbeni nyereség alakulása. Ennek becslése már sokkal nehezebb feladat. Nézzünk először egy egyszerű példát a fenti összefüggéssel kapcsolatba:
- Részvényár most 100 dollár
- Egy részvényre jutó nyereség (EPS) most 4,54 dollár
- Előrejelzett EPS-növekedés évi 6%
A fenti adatokból könnyedén kiszámolható, hogy a P/E jelenleg 22 év, ennek reciproka adja az earnings yield-et, ami 4,5%. Egy olyan befektetési lehetőség előtt állunk, mely 22 éves megtérülést ígér, és a jelenlegi éves belső hozam 4,5%.
Ha éves 6%-os EPS-növekedéssel számolunk, akkor a nyereség a következő szerint fog növekedni:
- EPS 5 év múlva: 6 dollár
- EPS 10 év múlva: 8 dollár
- EPS 15 év múlva: 11 dollár
- EPS 20 év múlva: 15 dollár
- EPS 30 év múlva: 26 dollár.
Mivel ismerjük a jövőbeni nyereséget, így ha feltételezzük, hogy a jövőben ugyanolyan értékeltség mellett (P/E=22) tudjuk eladni a részvényeket, akkor az árfolyam és a hozamunk az alábbiak szerint változik.
|
|
Árfolyam |
Halmozott hozam |
Évesített hozam |
|
5 év |
134 |
134% |
6% |
|
10 év |
179 |
179% |
6% |
|
15 év |
240 |
240% |
6% |
|
20 év |
321 |
321% |
6% |
|
30 év |
574 |
574% |
6% |
Azt gondolom, jól látható a fentiekből, hogy ha az értékeltség ugyanazon a szinten marad az eladáskor, mint amilyen szinten vásároltunk, akkor az évesített hozamunk egyezni fog a nyereségnövekedéssel. Ez az oka annak, hogy a befektetők kedvelik a nagy növekedési sztorikat, a nagy növekedési részvényeket.
A nyereségnövekedés problémája
Látható a fenti számítás alapján, hogy a nagyobb nyereségnövekedés nagyobb jövőbeni hozamot eredményez. Ugyanakkor a nagy nyereségnövekedéssel több probléma is van:
- az elemzők túlzottan optimisták, felülbecsülik a növekedés,
- állandó növekedés nem létezik.
Az elemzői optimizmusról tucatjával olvashatunk különböző vizsgálatokban. Az elemzők konzekvensen felülbecsülik a növekedést, a nyereségnövekedés kisebb lesz az előrejelzettnél, a témával kapcsolatos vizsgálatokról itt beszéltünk:
- Részvény célárak: Milyen hibákat követhetünk el a követésükkel?
- Érdemes a tőzsdén az elemzőkre hallgatnod?
- A tőzsdei szakértők továbbra sem jók az előrejelzésben
- A társaságok 69 százaléka félrevezette a befektetőket
- Mégis érdemes követni az elemzőket a tőzsdén, csak nem úgy..
A másik probléma, hogy nem létezik a tartós nyereségnövekedés. Átfogó vizsgálatok azt mutatják, tartós árbevétel- és nyereségnövekedésre nem képes a tőzsdei társaságok nagy többsége. A témával (persistence of growth) kapcsolatos első vizsgálatokat Chan, Karceski és Lakonishok végezte el 1951-1997 közötti adatokon, majd későbbi vizsgálatok 1997-2021 közötti időszakon is megerősítették az előzetes kutatást. Ezek lényege, hogy 1997-2021 közötti időszakon egy társaság 25,5 százalék valószínűséggel tudott medián fölötti nyereségnövekedést elérni a második, 14,8% valószínűséggel a harmadik, 9,1 százalék valószínűséggel a negyedik és 5,9 százalék valószínűséggel az ötödik évben is. Ezt láthatjuk az alábbi táblázat Revenue (árbevétel) sorában, és hasonló eredményeket kapunk a nyereség vizsgálatakor (EBITDA). Ugyanakkor azt is látni kell, hogy ha véletlenszerűen alakulnak az adatok, akkor 2. évben 25%, 3. évben 12,5%, 4. évben 6,25% és 5. évben 3,13%-a lenne a kezdeti társaságoknak abban a körben, melyek mediánérték felett voltak képesek a teljes időszak alatt növelni az árbevételt vagy a nyereséget. Látható, hogy a mért adatok alig térnek el a véletlentől.
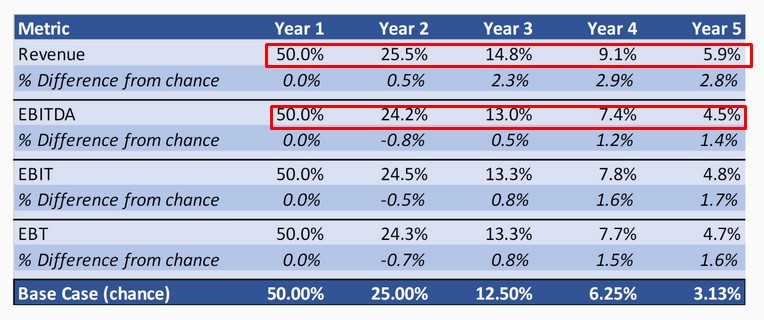
Akkor sem változik lényegesen a helyzet ha nem az összes társaságot vizsgáljuk, hanem csak az összes társaság legsikeresebb 25 százalékát. Ha kiválasztjuk a legsikeresebb társaságokat, akkor 5 év múlva mindössze csak a társaságok 8 százalékára mondható el az, hogy öt éven keresztül medián feletti árbevétel-növekedést tudott elérni. A nyereségnövekedést vizsgálva csak az összes sikeres társaság 4 százaléka tud medián feletti növekedést elérni öt éven keresztül. Ezek az adatok valamivel jobbak, mint a véletlen (3,13%).

A fentiek lényege, hogy a tőzsdei társaságok körében nem létezik tartós növekedés (persistence of growth), és a múltbeli siker (nyereség- és árbevétel-növekedésben mérve) alig jelzi előre a jövőbeni sikert (növekedést) a véletlennél jobban (a témához bővebb magyarázat itt).
Mi a probléma a növekedési részvényekkel?
A nagy nyereségnövekedés együtt jár azzal, hogy a társaságot értékalapon drágán vásárolhatjuk meg. Módosítsuk a kezdeti példánkat az alábbiak szerint:
- Részvényár most 100 dollár
- Egy részvényre jutó nyereség (EPS) most 2,5 dollár
- Előrejelzett EPS növekedés évi 15%
A fenti esetben a részvény értékalapon drágább, a P/E mutatója 40-es, a belső megtérülés 2,5%, de évi 15 százalékos nyereségnövekedést várunk. Ha éves 15%-os EPS-növekedéssel számolunk, akkor a nyereség a következő szerint fog növekedni:
- EPS 5 év múlva: 5 dollár
- EPS 10 év múlva: 10 dollár
- EPS 15 év múlva: 20 dollár
- EPS 20 év múlva: 40 dollár
- EPS 30 év múlva: 16 dollár.
A fentiek alapján, ha feltételezzük, hogy a P/E változatlan marad, akkor a hozamok az alábbiak szerint alakulnak.
|
|
Árfolyam |
Halmozott hozam |
Évesített hozam |
|
5 év |
201 |
201% |
15% |
|
10 év |
405 |
405% |
15% |
|
15 év |
814 |
814% |
15% |
|
20 év |
1637 |
1637% |
15% |
|
30 év |
6621 |
6621% |
15% |
Ahogy a táblázatból kiderül, jelentős árfolyam-növekedést és jelentős hozamot várhatunk ettől a részvénytől, de ahogy fentebb beszéltünk róla, tartósan magas nyereségnövekedésre -néhány kivételtől eltekintve- nem számíthatunk. Nagy valószínűséggel a nyereségnövekedés elmarad az évi 15 százaléktól, így például ha 6 százalék lesz a nyereségnövekedés, és eltűnik a részvény árazásából a nagy növekedési sztori, akkor az alábbiak szerint alakul az árfolyam és a hozam.
|
|
Árfolyam |
Halmozott hozam |
Évesített hozam |
|
5 év |
74 |
74% |
-6% |
|
10 év |
98 |
98% |
0% |
|
15 év |
132 |
132% |
2% |
|
20 év |
176 |
176% |
3% |
|
30 év |
316 |
316% |
4% |
A fenti forgatókönyv esetében azt feltételeztük, hogy értékalapon drágán (40-es P/E mellett) vásároltunk, majd az eladáskor a növekedési sztori már kiárazódott (P/E 22-re esett vissza).
Összegezve a fentieket. A jövőbeni hozam becslésében az értékeltség és a nyereségnövekedés két fontos tényező. Ebből az értékeltség mérhető, a nyereségnövekedés nagyon rosszul becsülhető. Az értékalapú részvények azért teljesíthetik felül a növekedési részvényeket, mert a növekedési sztorik túlzottan optimisták, a legtöbbször elmarad a nagy nyereségnövekedés, amit előzetesen árazott a piac. Ez azt eredményezi, hogy a jövőbeni hozam alacsonyabb lesz, ahogy ez a fenti példában is látható volt.
Fontos tehát látni azt, hogy a jövőbeni hozam a nyereségnövekedéssel egyezik hosszú távon feltéve, ha ugyanazon értékeltség mellett adjuk el a részvényeket, mint amilyen értékeltség mellett vettük. Az évesített hozam az alábbiak szerint tér el a nyereségnövekedéstől:
- Az évesített hozam több lesz akkor, ha magasabb értékeltségen adjuk el, mint amelyen vásároltuk a részvényeket.
- Az évesített hozam alacsonyabb lesz akkor, ha alacsonyabb értékeltségen adjuk el, mint amelyen vásároltuk a részvényt.
A vállalati profit és a részvénypiaci hozam kapcsolata (1928-2024)
Az alábbiakban 1928 január 1. és 2024 június 30. közötti időszakon tanulmányozzuk a tőzsdei társaságok által termelt nyereség és a részvénypiaci hozamok közötti kapcsolatot. A feltételezett kapcsolat kimutatásához S&P500 index árfolyama és az 500 legnagyobb tőzsdei társaság által termelt nyereség (EPS) került felhasználásra. Az adatsor 1928 januárjával kezdődik. Ekkor az S&P500 index árfolyama 17,57 pont volt, az egy részvényre jutó nyereség 20,65 dollár. Az időszak végén (2024 június) a tőzsdeindex 5460 pontos szinten, a nyereség 196,63 dolláron volt.

forrás: saját szerkesztés
Az EPS-adatok havi gyakorisággal érhetők el, melynek az az oka, hogy az 500 tőzsdei társaság folyamatosan teszi közzé a gyorsjelentését, viszont ez szükségszerűen sok olyan EPS-adatot eredményez, melyben minimális elmozdulást mérhettünk. Az alábbi grafikon y-tengelyén az S&P500 index havi változása, az x-tengelyen az EPS havi relatív változása látható, kiszűrve 14 kiugró értéket (-10 százaléknál kisebb, és 10 százaléknál nagyobb havi EPS-változást). Jól látható a grafikonon, hogy a pontok véletlenszerűen szóródnak, kapcsolat nem állapítható meg. Akkor sem változik a helyzet, ha az EPS-változás vagy az S&P500 index késleltetett értékeivel (1-12 hónap) vizsgáljuk a kapcsolatot, azaz az előző hónapok ESP-változás és a tárgyhavi részvénypiaci hozam között nincs kimutatható kapcsolat, sem az előző havi részvénypiaci hozamok és a tárgyhavi EPS-változás között.

forrás: saját szerkesztés
A havi adatokat ezt követően negyedéves gyakoriságra transzformáltam (negyedév végi értékekkel), mert így jobban összhangban kerülnek az adatok a tőzsdei társaságok évi négy gyorsjelentés-közzétételével. A következő grafikon y-tengelyén a negyedéves részvénypiaci hozamok, az x-tengelyen a negyedéves EPS-változás figyelhető meg. A mintából 7 outlier esetet eltávolítottam (-20 százaléknál kisebb, és 20 százaléknál nagyobb negyedéves EPS-változást). A képen látottak azt erősítik meg, hogy nincs kapcsolat a negyedéves nyereségváltozás és a tőzsdei hozamok között. Akkor sem mutatható ki kapcsolat, ha az EPS-változást egy negyedévvel késleltetjük, azzal a feltételezéssel élve, hogy folyamatosan épülnek be az eredményadatok a részvényárakba.

forrás: saját szerkesztés
A következő ábrán már a négy negyedéves részvénypiac hozamok (y-tengelyen) és a négy negyedéves EPS-változás látható. A vizsgálatból 13 esetet kizártunk (-70 százaléknál kisebb, és 90 százaléknál nagyobb négy negyedéves EPS-változást). Az emelkedő sárga egyenes azt jelzi, hogy statisztikailag szignifikáns (p=0,0002) pozitív kapcsolat van az EPS-változás és a részvénypiaci hozamok között, de a magyarázóerő rendkívül alacsony (R2=3,6%), ami arra utal, hogy nagyon sok olyan esetet látunk, amikor az EPS-változás és a részvénypiaci hozamok között negatív a kapcsolat (2 db piros négyzettel jelölve).

forrás: saját szerkesztés
Az egyetlen jó hír, hogy a fenti pozitív kapcsolat statisztikailag szignifikánsan megmarad akkor is, ha az EPS-változást egy negyedévvel késleltetjük (magyarázóerő már csak 1,5%), azaz a négy negyedéves EPS-változás és a jövőbeni (egy negyedévvel későbbi) részvénypiaci hozam között van kapcsolat.
Utolsó lépésként évesítettem a részvénypiaci hozamokat és az ESP-változást. Egy statisztikailag inszignifikáns pozitív kapcsolat mutatható ki az adatokon, melynek egyetlen oka, hogy a válságok időszakát követően a részvénypiaci visszapattanás nagy EPS-növekedéssel társult. Ha a mintából eltávolítunk 11 ilyen esetet (-35 százaléknál kisebb, és 40 százaléknál nagyobb éves EPS-változást), akkor az alábbi grafikont láthatjuk. Nincs kapcsolat, az éves nyereség és az éves részvénypiaci hozamok függetlenek. A grafikon y-tengelyén leolvasva számos olyan esetet látunk, amikor az éves EPS csökkent, de a részvénypiaci hozamok magasabb voltak, ahogy magas EPS-növekedés esetén is látunk alacsony részvénypiaci hozamokat.
forrás: saját szerkesztés
A következő grafikonon már az 5 éves EPS és az 5 éves részvénypiaci hozamok közötti kapcsolat figyelhető meg. A mintából egyetlen eset lett eltávolítva (éves EPS változás > 400%), de a grafikonon látott eredményeket ez a kizárás érdemben nem befolyásolja. Tehát az 5 éves nyereségváltozás és az 5 éves részvénypiaci hozamok között statisztikailag szignifikáns (p=0,0109) pozitív kapcsolat állapítható meg 7 százalékos magyarázóerő mellett. A korrelációs együttható 0,26, mely összhangban van a témában készült más vizsgálatokkal.

forrás: saját szerkesztés
Ha 10 éves változásokat vizsgálunk, akkor ismét kimutatható a pozitív kapcsolat (1 outlier kizárása mellett), de már csak 10 százalékos szignifikancia szint mellett (p=0,07). A magyarázóerő 3,8%, és a korrelációs együttható 0,19.
|
|
éves SPX |
2-3 éves SPX |
5 éves SPX |
10 éves SPX |
|
éves EPS |
0,42 |
|
|
|
|
2-3 éves EPS |
|
0,29* |
|
|
|
5 éves EPS |
|
|
0,26* |
|
|
10 éves EPS |
|
|
|
0,19* |
Nem részleteztem a 2 és 3 éves EPS és részvénypiaci hozamok kapcsolatát. Itt mindkét esetben szignifikáns pozitív a kapcsolat 8,4 százalékos magyarázó erő mellett. A fenti táblázatban csillaggal jelölve a statisztikailag szignifikáns korrelációs együtthatókat láthatjuk. Ezek gyenge pozitív kapcsolatról árulkodnak.
Összegezve a fentieket, azt láthattuk, hogy az éves nyereségváltozás és az éves részvénypiaci hozamok között nincs kimutatható kapcsolat. Hosszabb időtávon, elsősorban 2-3, illetve 5 éves időszakon már statisztikailag szignifikánsan pozitív kapcsolatot találunk a nyereségváltozás és a részvénypiaci hozamok között. Ugyanakkor a regresszió magyarázóereje egyik esetben sem haladta meg a 9 százalékot, azaz a részvénypiaci hozamok változékonyságának csak kis részére ad magyarázatot a vállalatok nyereségének alakulása. A táblázatban látható korrelációs együtthatók gyenge pozitív kapcsolatról árulkodnak, azaz az egyik változó növekedéséhez a másik változó növekedése némi mértékben társul, de nem erősen.
Mitől függ a következő 10 év hozama (2025)
A fent leírtak elsődlegesen Ferreira és Santa-Clara 2008-as modelljén alapulnak, melyben részvénypiacon keletkezett többlethozamot, az alábbi négy tényezőre bontjuk:
- Osztalékhozam (dividend yield)
- Reálnyereség növekedése (real earnings growth)
- Értékeltség változása (multiple expansion)
- A kockázatmentes befektetés reálhozama (real cash return).
Historikus adatokon vizsgálva, az amerikai részvénypiac nominális 10 százalékos hozamából levonva az inflációt (átlagosan 3%), akkor az évi 7,1 százalékos reálhozamhoz a fenti tényezők a következő módon járultak hozzá:
- Osztalékhozam 3,4%,
- Reálnyereség növekedése 2,6%,
- Értékeltség változása 1,8%,
- A kockázatmentes befektetés reálhozama: -0,8%.
A fentiek némiképp módosultak az elmúlt 10 évben:
- Osztalékhozam 2,1%,
- Reálnyereség növekedése 4,5%,
- Értékeltség változása 3,6%,
- A kockázatmentes befektetés reálhozama: 1,7%.
Több, szerencsésen alakuló tényező együttes a historikusan mért évi 7,1 százalékos reálhozamot 11,9 százalékra növelte az előző 10 évben. Bár az osztalékhozam a historikus trendeket követve csökkent, de ebben az időszakban a historikus átlaghoz képest többet drágult az amerikai részvénypiac (értékeltség változás) és a reálnyereség is nagyobb mértékben növekedett.
A fenti négy komponens egyúttal arra is felhasználható, hogy megértsük a következő 10 év részvénypiaci hozamának alakulását. Mivel a fenti modellben az osztalékhozam és a kockázatmentes hozam változása 10 éves időszakon kisebb hatást gyakorol, ezért ezeket rögzítjük (feltételezzük, hogy nem változik) és csak a jövőbeli nyereségnövekedés és értékeltségváltozás (CAPE-rátával mérve, lásd itt) alapján modellezzük a lehetséges forgatókönyveket. Az alábbi grafikon fekete színnel jelölt görbéje mutatja azokat a kombinációkat, melyek mellett 7,1 százalékos reálhozammal kalkulálhatnak a befektetők. Például ha a következő 10 évben az 500 legnagyobb amerikai társaság éves reálnyereség-növekedése 8 százalék lesz, akkor a 10. év végén 35-ös CAPE-ráta szükséges a 7,1 százalékos reálhozamhoz. Ennél magasabb CAPE ráta esetében akár lényegesen nagyobb reálhozam is elérhető, ahogy alacsonyabb CAPE esetén a hozamok jelentősen csökkenhetnek. Látható a fentiekből, hogy alacsonyabb nyereségnövekedés (például évi 2%) esetén lényegesen magasabb CAPE-ráta szükséges ahhoz, hogy a historikus hozam (7,1%) elérhető legyen. Az alábbi modellben a kiindulási CAPE-ráta 37 volt.

forrás: saját szerkesztés
A fentiek tehát arra mutatnak rá, hogy a jövőbeli nyereség és értékeltségváltozás meghatározó eleme a részvénypiaci hozamoknak. Ezeket természetesen nehéz előre jelezi, a következő 10 évre megbecsülni, de a historikus adatok ismerete segíthet abban, hogy lássuk, melyek a valószínű és legkevésbé valószínű esetek. Az alábbi képen havi bontásban látható a CAPE-ráta hisztogramja 1928-2025 között. A historikus átlagérték 19 (szórása 8), medián 18. Megállapítható az is, hogy a múltbeli esetek 75 százalékában 24 alatt volt a CAPE-ráta, és 30 fölötti érték csak az esetek 10 százalékában volt megfigyelhető.

forrás: saját szerkesztés
A fenti statisztikákban jelentős változást tapasztalhatunk, ha 1990-2025 közötti időszakot vizsgáljuk, mely a jelenlegi gazdasági, monetáris környezetet jobban leírja. A CAPE átlaga 27 (szórás 6,5), a medián 26, és a hisztogramot vizsgálva megállapítható, hogy az esetek 78 százalékában 31 alatti a CAPE és 37 feletti érték csak az esetek 10 százalékában figyelhető meg.

forrás: saját szerkesztés
A következő ábrán már az egy részvényre jutó nyereség éves változása látható (2 kiugró érték kivétele után). Az átlag 4 százalék (szórás 23%), a medián 3,8. Ha a mintát 1990-2024 közötti időszakra szűkítjük, akkor az éves átlagos nyereségnövekedés 5,8 százalékra emelkedik (szórás 31%), a medián 8 százalék.

forrás: saját szerkesztés
Az alábbi grafikon 2014-2024 közötti időszakon mutatja a tőzsdén keletkezett hozamot három komponensre bontva, Blitz (2025) alapján. Az x-tengelyen az éves osztalék és nyereségnövekedés, azaz a fundamentális okokból keletkező hozamrész látható, az y-tengelyen az értékeltség változása, amely inkább az irracionális komponensnek tekinthető. A kettő együttese adja ki a hozamot, így például az amerikai növekedési részvények (Growth USA) évi kb. 17 százalék hozama 8,5 százalékpont fundamentális és 8,5 százalékpont értékeltségváltozásra (értékalapon drágultak az időszak alatt) bontható szét. A jövőre vonatkozóan arra érdemes odafigyelni, hogy historikus adatokon, hosszú távon a hozamok fő hajtóereje az osztalékhozam és a nyereségváltozás, azaz a fundamentális tényezők. Az értékeltség változása - amely ebben a tekintetben az irracionális komponense a hozamnak - jellemzően mean-revert jellegű, azaz visszatér az átlaghoz.

A fenti hisztogramok tehát segíthetnek abban, hogy a múltban milyen értékeltség és nyereségnövekedés volt átlagos, reális, és melyek voltak az extrém ritka esetek. Bár a fenti modell jól használható a hosszú távú részvénypiaci hozamok bontására és értelmezésére, érdemes figyelembe venni néhány fontos korlátot. A fenti elemzés során az osztalékhozamot és a reál kockázatmentes hozamot rögzítettnek tekintettük, de a valóságban ezek változnak. További korlátot jelent, hogy nem vettük figyelembe az esetleges sokkhatásokat (háború, válság, technológiai változások), így ez a modell nem a jövőt szándékozik megjósolni, hanem arra a kérdésre ad választ, hogy milyen tényezők fennállása szükséges egy bizonyos hozam eléréséhez.
Az irracionális tényezők szerepe (2025)
Ahogy a fentiekből látható volt, a részvénypiacokon keletkező hozam jelentős részét az értékeltség változása adja, mely az árfolyam és egy fundamentális mutató hányadosa (például P/E), így a részvénypiaci árak változása jelentős hajtóereje a jövőbeli hozamnak, mely ezáltal az irracionális komponensnek tekinthető. Ugyanakkor amíg a nyereség hosszú távon trendben mozog (növekvő), addig az értékeltség változása időnként vissza-visszatér az átlaghoz. Erről saját magunk is meggyőződhetünk az alábbi képet vizsgálva. A felső képen az 500 legnagyobb amerikai társaság egy részvényre jutó nyereségének hosszú távú trendje látható.

forrás: saját szerkesztés
Az alábbi képen pedig az Egyesült Államok részvénypiacának értékeltsége (CAPE) és a Hong Kongi tőzsde értékeltségének változása látható úgy, hogy a nulla pont a hosszú távú átlagot mutatja. Jól látható, hogy az Egyesült Államokban hosszabb, míg a Hong Kong-i tőzsdén rövidebb időszakok telnek el addig, amíg visszatér a historikus átlaghoz az értékeltség.

forrás: saját szerkesztés
A fentiek alapján kiszámoltam 26 országban (lásd alábbi tábla) az ún. felezés időt (half-life), mely a CAPE esetében azt mutatja meg, hogy hány hónapra van szükség ahhoz, hogy a jelenlegi eltérés a hosszú távú átlagtól a felére csökkenjen. A vizsgálat lényege, hogy minden ország esetében kiszámoljuk az átlagtól való eltérés idősorát, majd lineáris regresszióval megbecsüljük az autoregresszív együtthatót (lásd táblázat rho oszlopát). Ahogy látható, a kiszámolt együttható minden esetben statisztikailag szignifikáns (p-érték oszlop), így megbecsülhető, hogy hány hónap szükséges ahhoz, hogy az eltérés az 50 százalékra csökkenjen (Felezési idő oszlop). A modellek autoregresszív együtthatójából (rho) a következő képlettel számolható ki a felezési idő: half-life=ln(0,5)/ln(rho).
|
Ország |
rho (AR1) |
p-value |
Felezési idő (hónap) |
|
Australia |
0,9665 |
p < 0,001 |
20,34 |
|
Brazil |
0,9923 |
p < 0,001 |
89,67 |
|
Canada |
0,9837 |
p < 0,001 |
42,18 |
|
China |
0,9917 |
p < 0,001 |
83,16 |
|
Europe |
0,985 |
p < 0,001 |
45,86 |
|
France |
0,9896 |
p < 0,001 |
66,3 |
|
Germany |
0,9801 |
p < 0,001 |
34,48 |
|
HongKong |
0,9301 |
p < 0,001 |
9,57 |
|
Italy |
0,9913 |
p < 0,001 |
79,33 |
|
India |
0,9965 |
p < 0,001 |
197,7 |
|
Israel |
0,9914 |
p < 0,001 |
80,25 |
|
Japan |
0,9879 |
p < 0,001 |
56,94 |
|
Korea |
0,9916 |
p < 0,001 |
82,17 |
|
Mexico |
0,9944 |
p < 0,001 |
123,43 |
|
Netherlands |
0,9882 |
p < 0,001 |
58,39 |
|
Poland |
0,9919 |
p < 0,001 |
85,23 |
|
Russia |
0,9548 |
p < 0,001 |
14,99 |
|
Singapore |
0,9725 |
p < 0,001 |
24,86 |
|
SouthAfrica |
0,9955 |
p < 0,001 |
153,69 |
|
Spain |
0,9816 |
p < 0,001 |
37,32 |
|
Sweden |
0,9772 |
p < 0,001 |
30,05 |
|
Switzerland |
0,9813 |
p < 0,001 |
36,72 |
|
Taiwan |
0,9942 |
p < 0,001 |
119,16 |
|
Turkey |
0,9836 |
p < 0,001 |
41,92 |
|
UK |
0,9761 |
p < 0,001 |
28,65 |
|
USA |
0,9874 |
p < 0,001 |
54,66 |
|
Átlag |
65,27 |
Fontos tehát megérteni azt, hogy a tőzsdén keletkezett hozam jelentős része az irracionális komponens, mely úgy tűnik, nem véletlenszerű, hanem tendenciát követ és hosszabb idő után visszatér az átlaghoz. A témával kapcsolatos vizsgálatok (lásd itt, CAPE és a jövőbeli hozam) megerősítik, hogy negatív összefüggés van a CAPE értéke és a jövőbeli hozam között, és a felezési idő segíthet annak meghatározásában, hogy mikor térhet vissza az értékeltség a normál (historikus átlag) szintre. Az alábbi ábrából az is kiderül, hogy egyes országokban érzékeny a piac, a változások gyorsak, míg máshol sokkal rugalmatlanabb az értékeltség változása.

forrás: saját szerkesztés