Hedge Fundok: Mit kell tudni róluk? Díjak, stratégia, működés, hedge fund ETF
Az alábbiakban a hedge fundokkal kapcsolatos alapvető tudnivalókat beszéljük meg. A cikkünk második felében folyamatosan frissítve a témával kapcsolatos új kutatások, tanulmányok eredményei olvashatók el. Témáink:
- Mit jelent a gedge fund? Hedge fund jelentése
- Hogyan működnek, mi az előnye a hedge fundnak?
- Hedge fundok teljesítményéről.. Érdemes egyáltalán hedge fundokba fektetnünk?
- Meg tudják verni a piacot a hedge fundok?
- A hedge fundok képesek felülteljesíteni?
- A hedge fundok díjazásáról
- Miért gazdagodnak meg a hedge fundok?
- Hogyan fektethetsz pénzt hedge fundokba?
- Hedge fundok Magyarországon
- Hedge fundok stratégiái: Short-támadások (2022)
- Hedge fundok stratégiái: Opportunista bennfentesek másolása (2023)
- Hedge fundok stratégiái: Kontrastratégiák (2024)
Mit jelent a hedge fund?
A hedge fund speciális, szűk befektetői réteg számára elérhető befektetési alapot jelöl, mely abszolút hozam elérésére törekszik. Alapvetően tehát a hedge fundok is befektetési alapok, azonban kevésbé szigorú szabályok vonatkoznak rájuk. A hedge fund szó szerinti fordításban fedezeti alapot jelent, ez azonban - és az angol kifejezés sem- fejezi ki a tevékenységet, amit ezek az alapok végeznek. A fedezeti ügyletek általában a kockázatkezelés céljából jöttek létre, míg a hedge fundok célja a kockázat vállalásával többletprofit elérése. A megnevezés eredete onnan származik, hogy a hedge fundok short pozíciókkal tudták fedezni a részvénypiaci kitettségeket, mivel korábban a short pozíciók nyitása sokkal nehezebb, bonyolultabb volt. Mára azonban a hedge fundok kifejezett célja az abszolút hozamra törekvés.
Hogyan működnek, mi az előnye a hedge fundnak?
Két fontos jellemzője van a hedge fundoknak. Az egyik, hogy nem kell szigorú szabályokhoz igazodniuk, mint a legtöbb hagyományos befektetési alapnak. Azaz short pozíciókat, tőkeáttétes pozíciókat, határidős, opciós ügyleteket is köthetnek. Tehát az ügyfelek gyakorlatilag egy teljes vagyonkezelésben részesülnek, melynek során az abszolút hozamra törekvés a meghatározó. Csak hogy lássuk a különbséget egy hagyományos befektetési alap és hedge fund között. Gondoljunk egy átlagos részvényalapra, ahol a cél a referencia index felülmúlása. Egy részvényalapot szigorú szabályok kötnek, így a befektetői vagyont minden körülmény (akár eső árak, válság alatt) között nagyrészt részvényben tartja (gyakori, hogy a befektetési politika minimum 90%-os részvényarányt határoz meg).
Tehát a részvényalap nem nyit short pozíciót, nem adja el az összes részvényt a válság során, maximum a portfólión belül végez átalakításokat, azaz a minimális részvényarányig eladja a részvényeket, és defenzív részvényeket vásárol (ezek a válságok során felülteljesítő részvények). Ha például egy BUX részvényalapról beszélünk és egy válság alatt a BUX index 20%-ot esik, akkor ha a részvényalap árfolyama 15%-ot esett, már felülteljesítette a referencia indexet az alapkezelő. Ettől függetlenül ennek a befektető nem biztos, hogy örül, hiszen akkor is 15%-os mínuszban van. Hedge fund esetében nincs referencia index, a cél az abszolút hozam. Tehát egy válság során, amikor 20%-os esik a BUX index, azt várják el az ügyfelek, hogy a hedge fund pozitív hozamot hozzon.
További fontos tényező, hogy jellemzően zártak, azaz egy szűk kör számára elérhető, nem ritka, hogy a minimum befektethető összeg 100 ezer vagy 1 millió dollárnál indul. Emiatt általában néhány száz befektető tőkéjét kezeli egy-egy hedge fund. Ebből már sejthető, hogy átlagos befektetőként valószínűleg nem fogsz tudni befektetni egyetlen hedge fundba sem, de ez alapvetően nem is jelent problémát, ugyanis számos más megoldás létezik a hedge fundok teljesítményének követésére. Előtte azonban nézzük meg, hogy milyen teljesítménye van a hedge fundoknak.
Hedge fundok teljesítménye
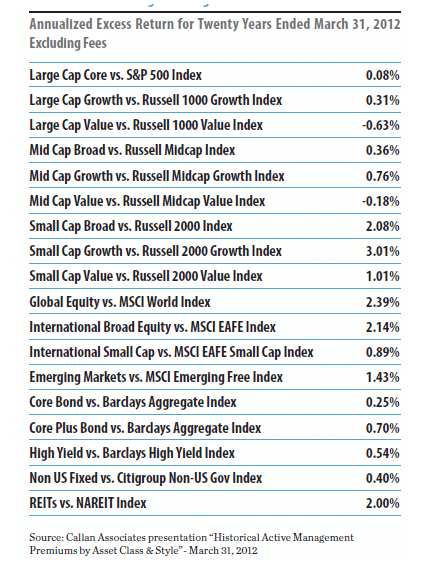
Az aktív vagy passzív vagyonkezelés témakörben több kutatás eredményéről is beszámoltam (részletesen itt), melyből az derül ki, hogy vannak olyan piacok, befektetési területek, ahol a hagyományos befektetési alapok nem képesek felülteljesíteni a referencia indexet, azaz a befektető jobban jár a passzív index befektetésekkel (például indexkövető ETF formájában). De ez nem igaz minden területre, többek között small cap, REIT, fejlődő országok piacára. Az alábbi táblázat azt mutatja, hogy 1992-2012 között az aktívan kezelt befektetési alapok átlagosan mekkora éves többlethozamot tudtak elérni. A vizsgálatban tehát nagyon sok befektetési alap található, azok is, melyek nem tudták felülmúlni a referencia indexet. A bevezető gondolatomat erősíti az alábbi táblázat, azaz többlethozam a small cap részvények piacán, REIT részvények és fejlődő, emerging piacok esetében érhető el.
Bár bizonyos kategóriákban jobb a befektetési alapok teljesítménye, azonban 10-20 éves hozamokat vizsgálva, az alapkezelési díjakat is figyelembe véve a többségük nem képes megverni a tőzsdeindexet, lásd alábbi képen.
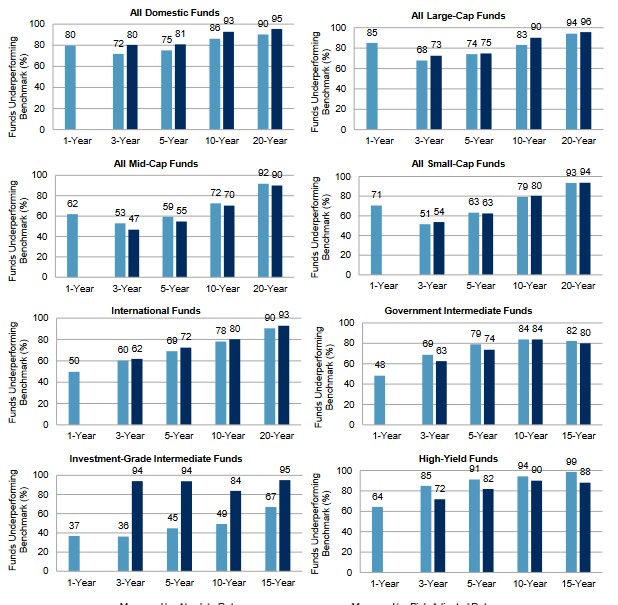
Forrás: SPIVA US Scrocard
Látható a fentiekből, hogy a piacot megverni nem is olyan egyszerű, de vajon a hedge fundoknak sikerül-e felülmúlni a piacot? Ezt fogjuk megnézni a következő bekezdésben.
Meg tudják verni a piacot a hedge fundok?
Attól függ, hogyan vizsgáljuk a hedge fundokat, ugyanis számos hedge fund képes rá, és számos hedge fund nem képes az S&P500 index teljesítményét felülmúlni. Talán úgy lehetne igazságot tenni, hogy az összes hedge fund teljesítményét vesszük alapul. Erre a célra használhatjuk a HFRI indexet, mely a hedge fundok teljesítményét összesíti (később még részletesen kitérek erre). Az alábbi táblázatban a Hedge Fundok összesített (HFRX index) eredménye látható. Ebből az derül ki, hogy 2003-2022 közötti időszakon a hedge fundok évesített hozama 1,7 százalék volt, azaz a teljesítményük gyakorlatilag az éven belül lejáró államkötvények hozamával mérhető össze.

Hedge fundok tényleges teljesítménye 2000-2020 között
A No Hedge Funds, No Cry címmel, 2021 márciusában publikált kutatási anyagban a hedge fundok 20 éves teljesítményét vizsgálták úgy, hogy a túlélési torzítást is figyelembe vették, azaz számoltak az időszak alatt, egyébként nem kevés számú, de csődbe ment hedge fundokkal is.
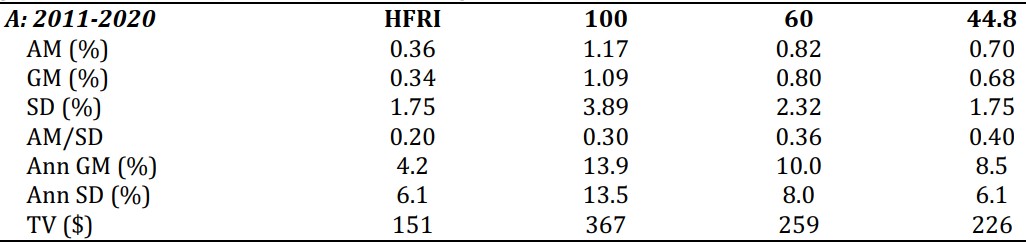
Az alábbi táblázatban 2001-2020 közötti időszakon láthatjuk a hedge fundok (HFRI oszlop), a tisztán részvénypiaci portfólió (100 jelölésű oszlop), a 60% részvény 40% kötvény (60 oszlop) portfóliót, és az utolsó oszlopban azt a részvényarányt, melynek volatilitása egyezik a hedge fundok volatilitásával (kockázati szintjük egyezik gyakorlatilag).

forrás: No Hedge Funds, No Cry
A táblázat egyes soraihoz a magyarázat:
- AM (%): havi hozam számtani átlaga
- GM (%): havi hozam geometrikus átlaggal számolva
- SD (%): szórás, volatilitás, azaz az árfolyamkockázat nagysága
- AM/SD: egységnyi kockázatra vetített hozam
- Ann GM: évesített hozam
- Ann SD: évesített árfolyamkockázat
- TV: 100 dollárt befektetve az időszak végi egyenlegünk
A teljes időszakon vizsgálva jól látható, hogy a hedge fundok havi átlaghozamban, évesített hozamban nem verik meg a 100 százalékban részvényekből álló portfóliót, de alacsonyabb a kockázata a hedge fundoknak (éves szórás 6,4% szemben a 15 százalékkal). Emiatt az egységnyi kockázatra eső többlethozam lényegesen jobb a hedge fundok esetében:
- Hedge fundok estében: 5,5/6,3 = 0,87
- 100% részvény esetén: 7,5/15,1= 0,49
Egységnyi kockázatra vetítve felülteljesítenek a hedge fundok, de abszolút hozamban nem. Ugyanis 100 dollár befektetésével a hedge fundokkal 294, a tisztán részvénypiaci befektetéssel 363 és a 60-40 portfólióval 347 dolláros időszak végi egyenlegünk van.
Ha pedig az utóbbi 10 év tekintjük át, akkor a hedge fundok eredménye még rosszabb lesz. Az évesített hozam csökkent (4,2%), így az éves adatokon az egységnyi kockázatra eső hozam az alábbiak szerint alakul:
- Hedge fundok esetében 4,2/6,1 =0,68
- 100% részvény esetén 9,7/14= 0,69
- 60-40 portfólió esetén 7,1/9,1 = 0,78
Az utóbbi 10 évben még a 60-40 portfólió is megveri a hedge fundok teljesítményét abszolút hozamban, és egységnyi kockázatra vetítve is. Az időszaki egyenlegek tekintetében 100 dollár befektetés 151 dollárra növekszik 2020-ra, ha a hedge fundokba fektetjük a pénzünket. A tisztán részvénypiaci portfólió esetén 253 dollár, a 60-40 portfólió esetén 199 dollár az eredmény. Alapvetően azt láthatjuk, hogy a hedge fundok hozama minimálisan csökkent az utóbbi 10 évben, viszont a tőzsdéken erős emelkedő trend alakult ki, ezért lehetett felülteljesíteni a tisztán részvénypiaci és a 60-40 portfóliókkal.
Hogyan teljesítenek a hedge fundok válságok idején?
Vélhetően meglepődik az olvasó azon, hogy a kockázatos ügyleteikről híres hedge fundok árfolyamkockázata kisebb a fenti vizsgálat szerint. Ennek azonban az az oka, hogy a HFRI index a hedge fundok összesített teljesítményét tartalmazza, azaz nem egyetlen, hanem 500 hedge fund árfolyamát szemlélteti.
Az alábbi táblázatban pedig az elmúlt 20 év 12 legrosszabb hónapját tekinthetjük át. A tőzsdéken ezekben a hónapokban nagy árfolyamesés következett be, és ahogy a HFRI oszlopban látható, a visszaesések mértéke alacsonyabb, de az arany (Gold) a nyertese ezeknek az időszakoknak.

forrás: No Hedge Funds, No Cry
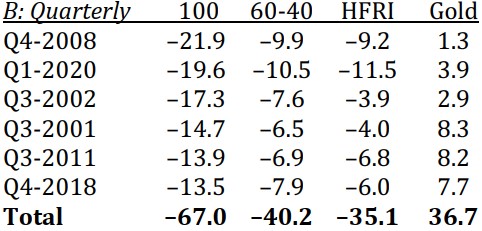
Az utóbbi 20 év hat legrosszabb negyedévében is kisebb visszaeséseket éltek meg a hedge fundok, lásd alábbi táblázatban. Érdemes az aranyat is megnézni, amelynek pozitív a hozama ezekben az időszakokban.
forrás: No Hedge Funds, No Cry
Az utolsó táblázat pedig az elmúlt 20 év négy legrosszabb tőzsdei évét mutatja. A hedge fundok és az arany is felülteljesíti a 100% részvény és a 60-40 portfóliót is.

forrás: No Hedge Funds, No Cry
A hedge fundok díjazásáról
A hedge fundok is alapkezelők, azaz a befektetőknek itt is alapkezelési díjat kell fizetnie. Nem ritka, hogy 2-4% közötti az éves alapkezelési díj és a hozamot gyakran sikerdíj is (például 20%) terheli. Ezt a díjstruktúrát tapasztalhatjuk az abszolút hozamú alapok esetében is, vélhetően a hedge fundoktól vették át az alapkezelők.
Sikerdíjak feltételei között találkozhatunk olyan megoldásokkal, amikor sikerdíjat csak a kockázatmentesen elért hozam fölött kell fizetnünk. Hogy megértsd a sikerdíj számítását, nézzünk egy példát. Tegyük fel a hedge fund eredménye 18%, és a sikerdíj a kockázatmentesen elért hozam 20%-a. Ha például a kockázatmentes hozam (állampapír hozam) 6%, akkor az elért többlet profit 12% lesz (18%-6%), és a 12 százaléknak a 20%-ka, lesz a sikerdíj. Tehát a hedge fund hozama 15,6% (levontuk a 18%-ból a 2,4% sikerdíjat) lesz a fenti példa szerint.
A sikerdíjnak létezik olyan típusa is, ahol a teljes elért hozamra vonatkozóan kell sikerdíjat fizetni, illetve találkozhatunk referencia indexhez kötött sikerdíjjal is. Például ha egy hedge fund referencia indexe az SP500 index, akkor a sikerdíjat számolhatják az SP500 index hozama felett elért többlet profitra is. Több típussal találkozhatunk tehát a számlakezelés, vagyonkezelés során. Érdemes pontosan utána járni, miért jár a kezelőnek a sikerdíj.
A sikerdíj mértéke abszolút hozamú befektetési alapok, hedge fundok esetében gyakori, hogy 20-30% közötti. A fentiek mellett annak is jelentősége van, hogy milyen eredmények esetén számítják fel a sikerdíjat. A nemzetközi piacokon az ún. incentive fee és a high water mark típusú sikerdíjakkal találkozunk. A befektetési alapkezelők, vagyonkezelők, hedge fundok általában ezeket a sikerdíj típusokat alkalmazzák.
Incentive Fee típusú sikerdíj
Az Incetive Fee gyakorlatilag egy ösztönző, motiváló díj az alapkezelő számára, egyfajta bónusz a jó teljesítmény után. A fent részletezett sikerdíjak is ebbe a kategóriába esnek. A külföldi piacokon a hedge fundok, regisztrált befektetési tanácsadók, számlakezelők által gyakran alkalmazott díjtétel. A lényeg tehát itt, hogy egy meghatározott eredmény elérése után díjazásban részesül a számlakezelő. Például ha 20% az incentive fee, és befektettünk 20.000 dollárt, amelyen 10%-os eredmény keletkezett, akkor a 22.000 dollár helyett, 21.600 dollár lesz a befektetésünk nettó eszközértéke.
High-water mark típusú sikerdíj
Biztató jel, ha a befektető high-water mark típusú sikerdíjjal találkozol az abszolút hozamú befektetési alapok, hedge fundok körében. Ez ugyanis sokkal kedvezőbb a befektetőre nézve. A high-water mark típusú sikerdíj lényege, hogy az alapkezelő, vagyonkezelő csak akkor kap sikerdíjat, ha elérte a megbeszélt hozam szintet, majd ezt követően ismételten már csak akkor részesül sikerdíjban, ha az előző csúcsot, árfolyamértéket meg tudta haladni.
A high-water mark típusú sikerdíj megértéséhez álljon itt egy példa. 20.000 dollárt fektetünk be 20%-os high-water mark sikerdíj mellett. A hedge fund 10%-os eredményt ért el, azaz a számlánk 21.600 dollárra emelkedik. Ezt az esetet néztük meg a korábbi, fenti példában is, különbség egyelőre nincs a sikerdíj számítása között. Ugyanakkor ezt követően az alapkezelő, számlakezelő már csak akkor részesülhet sikerdíjban, ha az egyenlegünket a 21.600 dollár fölé tudja emelni.
Például 20%-ot esik a hedge fund által kezelt portfólió, így portfóliónk 17.280 dollárra zsugorodik. Innen tehát 3800 dolláros hozamot kell az alapkezelőnek elérnie, hogy ismét 21.600 dolláros legyen az egyenlegünk. Azonban ez után a teljesítmény után nem fizetünk sikerdíjat, majd csak akkor fizetünk sikerdíjat ismét ha 21.600 dollár fölé tud emelkedni az egyenlegünk.
Miért gazdagodnak meg a hedge fundok?
Előre elárulom, hogy nem azért gazdagodnak meg, mert magas hozamokat érnek el. A helyes válasz a költség struktúrában keresendő. Bár az abszolút hozamú alapok költségstruktúrája eltérő, nem szabad általánosítani, de megfigyelhető, hogy van egy fix alapkezelési díj és egy sikerdíj. Például 2,5%-os éves alapkezelési díj, és 20%-os sikerdíj az elért hozamra, vagy a kockázatmentes hozam felett elért hozamra vonatkozóan.
Például 1 millió forintot befektetsz, az alapkezelő 10%-os eredményt ér el. Ekkor 2,5%-os alapkezelői díjat, 25 ezer forintot, és a kockázatmentes hozam (tegyük fel 2%) feletti részre (10-2%), még kifizetsz 20%-os sikerdíjat, azaz 16 ezer forintot, így tulajdonképpen egy év alatt nyertél 59 ezer forintot, az alapkezelő pedig 41 ezer forintot, úgy hogy a teljes kockázatot te viselted.
De nem is ezzel van az alapvető probléma, hanem ha egy veszteséges időszak következik. Például következő évben 10%-ot csökken az alap eredménye. Ekkor te elveszíted a korábbi évben megkeresett 41 ezer forintot, de az alapkezelő ismét gazdagodik 2,5% alapkezelési díjjal. Azaz vállalod a teljes kockázatot, ha pedig pozitív az eredmény, akkor sikerdíjat fizetsz. Ha negatív az eredmény, akkor alapkezelési díjat fizetsz, de ha a negatív eredmény után ismét pozitív az eredmény, akkor megint sikerdíjat fizetsz. Ezt a problémát egyébként a high-water mark típusú sikerdíj kiküszöböli. Ekkor csak akkor kap sikerdíjat az alapkezelő, ha az alap árfolyam új csúcsra emelkedik.
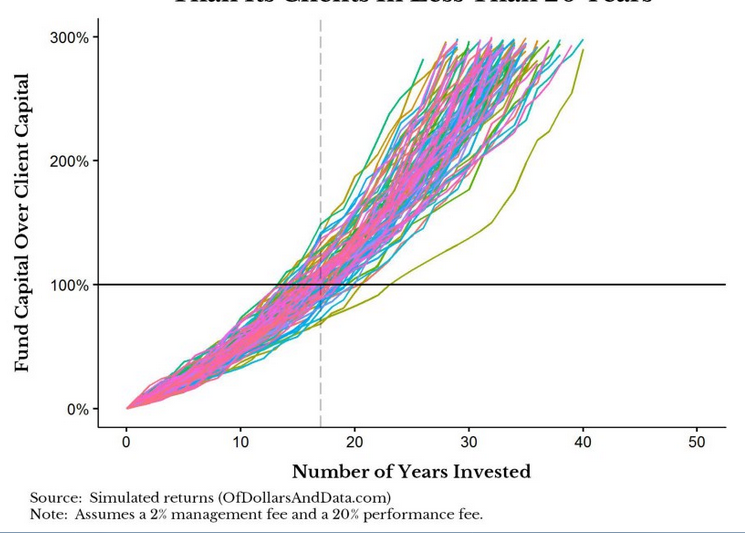
Nick Maggiulli a Ritholtz Wealt Management LLC elemzője egyébként kiszámolta, hogy kevesebb, mint 20 év alatt több pénzt keres egy átlagos abszolút hozamra törekvő alap, mint amennyit a befektető keresne a befektetésen, ha nem high water mark típusú sikerdíjat alkalmaz.
Az alábbi képen láthatod a szimuláció eredményét. A kiindulási alap az volt, hogy 2%-os alapkezelési és 20%-os sikerdíj kerül felszámolásra minden pozitív hozam után. Azaz, ha 1 millió forintot fektetünk be, és 10% lesz az elért hozam, akkor az alapkezelési díj így számítható ki: (1.000.000 x 0,02) + (1.000.000*0,1*0,2) = 40.000 Ft. Mellette pedig 60 ezer forint nyeresége keletkezik a befektetőnek.
A szimulációban feltételeztük, hogy átlagos piaci hozamot ér el a befektetési alap (10%-ot), átlagos kockázat, azaz szórás mellett, azaz kb. 20%-os szórással számolunk. A képen látható vízszintes vonal (100%) jelöli azt a pontot, ahol a befektetési alap többet keresett a kezelési költségeken, mint az ügyfél az árfolyamnyereségen. A képen 100 különböző szimuláció eredményét láthatod, átlagosan 17 év után érjük el ezt a pontot.
A szimulációt saját magad is lefuttathatod, a program itt letölthető.
Mit jelent ez számodra? A hozamhoz kötött sikerdíjak indokolatlanul nagy költségeket eredményeznek számodra, tekintettel arra, hogy a jó években sokat fizetsz, a rossz években ezt nem kapod vissza. Előnyösebb megoldás, ha a sikerdíj a kockázatmentes hozamhoz van kötve (feltéve, ha magas a kockázatmentes hozam), és a legjobb megoldás, ha olyan abszolút hozamú alapot választasz, ahol high-water mark típusú sikerdíjat alkalmaznak.
Hogyan fektethetsz pénzt hedge fundokba?
Az előzőekben már megbeszéltük, hogy az átlagos befektető számára nem állnak nyitva a hedge fundok ajtói, tekintettel arra, hogy a minimálisan befektethető összeg magas. Azonban ma már számos megoldás létezik arra, hogy kövessük a hedge fundok teljesítményét. A fent bemutatott HFRI index a kulcsa a dolognak, ugyanis számos ETF alap úgy alakítja ki a portfólióját, hogy a HFRI index teljesítményét tudjuk a befektetéssel elérni. A HFRI indexet a hedgefundresearch.com számítja, és a befektetéshez célszerű elkülöníteni a következő HFRI indexeket:
- HFRI Fund Weighted Composite Index - Ebben az indexben a hedge fundok száma alapján súlyozzák a portfóliót
- HFRI Asset Weighted Composite Index - Ebben az indexben pedig a hedge fundok által vásárolt eszközök szerint alakítják ki a portfóliót
Illetve a következő hivatkozáson számos al-indexet is találsz, melyekkel akár a különböző hedge fund stratégiák is elkülöníthetők: Például eseményvezérelt stratégiákat alkalmazó hedge fundok.
Hedge fundok Magyarországon
A hedge fundok főleg az amerikai tőkepiacon érhetők el, ez vonatkozik a hedge fund követő ETF alapokra is. Ehhez hozzátenném, hogy az amerikai tőzsdén kereskedett ETF alapok az ismert magyar brókercégeknél is elérhetők, ha van hozzáférésünk az amerikai tőzsdéhez. Magyarországon az abszolút hozamra törekvő befektetési alapok terjedtek el, de találhatunk hagyományos befektetési alapot (UL életbiztosításban), mely a HFRI indexet követi. Itt azonban valószínűleg magas az alapkezelési díj és a unit linked életbiztosítással összefüggő költségek.
Közel 10 éve jelentek meg már Magyarországon is az ún. abszolút hozamra törekvő befektetési alapok, melyeket -hasonlóan a hedge fundokhoz- úgy reklámoznak, hogy akkor is hozamot tudnak elérni, ha a részvénypiacok esnek. Tehát az abszolút hozamú alapok hasonlóan működnek, mint a hedge fundok, azaz short pozíciókat, tőkeáttétes ügyleteket is nyithatnak, ugyanakkor az abszolút hozamú alapok a kisbefektetők számára is elérhetők, már 10 ezer forint is befektethető abszolút hozamú alapba. Ugyanakkor mind az abszolút hozamú, mind pedig a hedge fundok esetében is az elérhető hozam azon múlik, hogy az alapkezelő, hogyan kezeli a rá bízott vagyont. Az abszolút hozamú alapokkal más cikkekben már foglalkoztunk, részletek: Hogyan válassz az abszolút hozamú befektetési alapok közül..
Vegyük figyelembe, hogy számos példát találhatunk arra, hogy egy hedge fund, vagy abszolút hozamú alap elveszítette az ügyfelek pénzét a befektetésekkel. Továbbá sok olyan hedge fundot is találunk, melyek még az S&P500 index éves hozamát sem tudják teljesíteni. A fentiek miatt nagy körültekintéssel célszerű a hedge fundok közötti választás. Érdemes lehet az abszolút hozamú alapok választása témájú cikkünkben ismertetett szempontokat is figyelembe venni. A hedge fund vagyonának kezelésében az alapkezelő, azaz a hedge fund managereinek jelentős szerepe van, így a manager által alkalmazott stratégia is meghatározó szempont lehet a hedge fund kiválasztása során.
Hedge fundok stratégiái: Short-támadások
Shortolás teljesen eltér a részvényvásárlásától, és nemcsak azért, mert más a pozíció irányultsága, hanem azért is, mert teljesen más elvek, módszerek hoznak eredményt. A shortolás ugyanis a rossz, negatív hírek kereskedése, és a shortolásban érdekeltek aktívan alakítják a negatív hírek terjedését. A témával kapcsolatos új vizsgálat azzal foglalkozott, hogy a negatív hírekkel érintett cégek piacán mi történik, hogyan hajtják végre a nagyobb piaci szereplők a short-támadásokat, mi lesz az eredménye ezeknek a támadásoknak.
A shortolás technikai értelemben a brókercégtől kölcsönkért, majd eladott részvényt jelent, melyet a kereskedő alacsonyabb áron tervez visszavásárolni így realizálva árfolyamnyereséget. A shortolás tehát a csökkenő trendek kereskedésének egyik eszköze, és ebből következik, hogy a shortolás számos szempontból eltér a hagyományos vételi ügyleteketől. Egyrészt kimutatható, hogy az emelkedő trendek és a csökkenő trendek lefutása eltérő (lásd itt), így például az emelkedő trendek lassan indulnak és gyorsan érnek véget. Ezzel szemben a csökkenő trendek gyorsan indulnak, de lassan érnek véget. A gyors indulás nagy árfolyamesést, rendkívüli volatilitást eredményez, így a short-ügyletek esetében az időzítés szerepe felértékelődik. Emellett arra is legyünk tekintettel, hogy a short-ügyleteken elméletileg végtelen nagyságú veszteség képződhet, ha a kereskedővel szembe megy (emelkedik az ár) a piac, de ezzel szemben a long-ügyleten a befektetett tőkében limitálva van a veszteség.
A fentieken túl számos összefüggés ismert a short-ügyletekre kölcsönkért részvények előrejelző szerepével kapcsolatban (lásd itt és itt), és arról is beszéltünk, hogy a shortolást a piaci szereplők gyakran egy jól felépített stratégia szerint viszik véghez, melynek első lépése, hogy a célpont társasággal kapcsolatban negatív híreket kell nyilvánosságra hozni. Az ilyen jellegű short-támadásokat követően általában negatív piaci reakciók, csökkenő árfolyam követi, ahogy ez az alábbi grafikonon is látható. A 0 pont jelzi az eseményt, azaz a short-támadások, negatív hírek megjelentetését (a témáról bővebben itt beszéltünk).

forrás: Pessimistic Target Prices by Short Sellers
A See it, Say it, Shorted.. című vizsgálatban kivételesen nem az amerikai, hanem az európai részvénypiacokat vizsgálták, és a hedge fundok shortolási stratégiáit követték nyomon 2012-2021 közötti időszakon. A vizsgálat alapján két jól elkülöníthető típusa van a hedge fundoknak. Ezek közül a kisebb, fiatalabb vállalkozásokra jellemző az, hogy kutatási eredményeket, elemzéseket publikálnak a célpont társasággal kapcsolatban, és ezeket az elemzéseket aktívan terjesztik a közösségi és a gazdasági médiában. Ők azok a piaci szereplők jellemzően, akik a nagy sztorikat generálják, de a stratégiájuk része természetesen, hogy a bejelentések előtt már pozíciónálták magukat a részvény piacán (megnyitották a short pozíciókat), és a fenti vizsgálat alapján azt láthatjuk, hogy a short-állományuk a bejelentéseket megelőző negyedik napon éri el a csúcsot. A megfigyelt időszakon a támadás megindítását követően (kutatások, elemzések publikálása) átlagosan 6 százalékot csökkent az érintett részvények árfolyama és a piacukon jelentős forgalomnövekedés volt kimutatható. Az alábbi grafikonon a halmozott többlethozam követhető nyomon a bejelentés előtti (nulla pont) és utáni időszakon. A többlethozam a tőzsdeindexhez mérve (Euro Stoxx 50) lett megállapítva.

forrás: See it, Say it, Shorted..
A következő grafikonon a forgalom változását láthatjuk.

forrás: See it, Say it, Shorted..
Miután az események hatására árfolyamesésre kerül sor, a támadásban részt vevő hedge fundok eladnak, jellemzően 2-3 kereskedési nappal a bejelentések után. Megfigyelhető az is, hogy nem minden hedge fund alkalmazza a fenti technikát. Ezek a hedge fundok általában a bejelentést követően lépnek short pozícióba, és lényegesen hosszabb időtávon tartják a short pozíciókat, mint a támadásokat indító hedge fundok..
Összegezve a fentieket, egy újabb bizonyítékot láthatunk arra, hogy a gazdasági, közösségi médiában megszólaló szakértők, guruk nem feltétlenül a befektetők objektív tájékoztatása céljából szólalnak meg, hanem előre tervezetten a piac befolyásolása céljából (a témával kapcsolatban lásd a szakértők, guruk, elemzők alacsony találati arányait itt és itt). Ugyanakkor az is kiderül a fentiekből, hogy a short-támadások kihasználható eseményekhez vezetnek, de ezt jellemzően csak a rövid távú kereskedők tudják követni, mert a különböző vizsgálatokban kimutatott negatív többlethozam, negatív abnormális hozam néhány nap alatt keletkezik. Átfogó vizsgálatok azt mutatják, hogy a shortolás javítja a piaci hatékonyságot, shortolás nélkül a részvénypiac sokkal drágább lenne (értékalapon), gyakrabban alakulnának ki lufik a piacon. Mégis a fenti események, a piac manipulálása, és sok esetben a megalapozatlan rossz hírek közzététele (lásd bear raid technika) azt mutatják, hogy a short-ügyletekkel manipulálható a piac, így egyes szereplők többlethozamot tudnak kinyerni a befektetők kárára.
Hedge fundok stratégiái: Opportunista bennfentesek másolása
Tőzsdei vonatkozásban a bennfentes kereskedéshez (részletek itt) a legtöbb befektető negatív, törvényellenes cselekményeket kapcsol, pedig a bennfentes kereskedésnek létezik egy legális változata, amely a törvényi előírások szerint meghatározza, hogy a bennfentesek mikor, mikor nem köthetnek ügyletet, és ezeket milyen formában, határidővel kell bejelenteniük. A lényeg tehát, hogy a vállalt vezetőinek, tulajdonosainak ügyletkötései publikusak, és erre a célra adatbázisok széles körét érhetjük el az interneten, lásd itt. A fentiekhez tegyük azt is hozzá, hogy a bennfentes ügyletkötések képesek bizonyos fokig megjósolni a jövőbeni hozamot. A témával kapcsolatos vizsgálatok alapvetően azt mutatják, hogy a bennfentesek követése egy hasznos eszköze a befektetésnek (itt számoltam be ezekről). A Hedge Funds are on the Ball When Insiders Trade cím alatti tanulmány pedig arra mutatott rá, hogy a hedge fundok ki is használják ezt a lehetőséget.
A bennfentes kereskedést vizsgáló szakirodalom megállapításai összegezhetők azzal, hogy a bennfentesek olyan többletinformáció birtokában vannak, mellyel képesek felülteljesíteni a tőzsdén. Fontos azonban az is, hogy a bennfentesek körében két nagy csoportot különíthetünk el. Az egyik az információ-motivált ügylet, mely azt feltételezi, hogy az ügylet azért került megkötésre, mert a bennfentes bizonyos információk birtokában volt. A másik pedig a rutinszerű ügylet, melyek rendszeresen felmerülnek a bennfentesek körében. Például vannak olyan vállalatvezetők, akik minden negyedévben rendszeresen vásárolnak részvényeket. Ez egyértelműen rutinszerű művelet. Elsőként 2012-ben Cohen, Malloy, Pomorski választotta szét a bennfentes kereskedést rutinszerű és opportunista típusokra, és igazolni is tudta, hogy az opportunista bennfentes tranzakciók bizonyos fokig felhasználhatók a jövőbeni hozam előrejelzésére. Ezzel szemben a rutinszerű ügyletekre ezt nem lehetett kimutatni.
A fentebb hivatkozott vizsgálat pedig arra mutatott rá, hogy ezekkel az ismeretekkel tisztában vannak a hedge fundok, és kifejezetten az opportunista bennfentes tranzakciókat követik, míg a rutinszerű ügyleteket nem. A tanulmányban 1999-2017 közötti időszakon 1246 hedge fund portfólióját, abban bekövetkező változást dolgozták fel, és vetették össze a bennfentesek bejelentéseivel. Ahogy az alábbi grafikonból kivehető, a hedge fundok ugyanolyan ügyleteket kötnek, mint a bennfentesek. Statisztikailag szignifikáns, pozitív kapcsolat mutatható ki 2-5 és 6-10 napos időszakon, azaz a hedge fundok valóban képesek azonosítani az opportunista bennfentes ügyletkötéseket, és követik azokat.

forrás: Hedge Funds are on the Ball When Insiders Trade
A következő ábrán pedig az látható, hogy a hedge fundok körén túli professzionális befektetők (intézményi befektetők) nem követik az opportunista bennfentes ügyletkötéseket, sőt ellenkező irányú ügyleteik vannak. Eszerint sokkal inkább azt tapasztalhatjuk, hogy az opportunista bennfentesek jól kihasználják azokat az időszakokat, amikor az intézményi befektetők miatt nagyobb likviditás van a részvény piacán.

forrás: Hedge Funds are on the Ball When Insiders Trade
Összegezve a fentieket. Egy újabb vizsgálat erősíti meg, hogy a bennfentes kereskedési ügyletek egyes típusait érdemes követni, és a sikeres hedge fundok teljesítményéhez hozzájárul, hogy követik az opportunista bennfenteseket, és nem foglalkoznak a rutinszerű bennfentes ügyletekkel. Az intézményi befektetők körében más szereplőknél nem figyelhető meg ez a gyakorlat.
Hedge fundok stratégiái: Kontrastratégiák
Rui és Durand (2024) tanulmányukban a hedge fundok stratégiát vizsgálták 1980-2017 közötti időszakon és a short interest mutató, illetve az 52 hetes csúcs jelentőségét emelték ki. A short interest mutató egyike azoknak az indikátoroknak, melyek összefüggésbe hozhatók a részvények jövőbeni hozamával (témával kapcsolatos kutatásokat itt összegeztük), és az 52 hetes csúccsal összefüggésben is számos kutatás erősíti meg, hogy előrejelző szerepe van (lásd itt).
A fenti vizsgálatban azt figyelték meg, hogy a hedge fundok megváltoztatják a részvényportfóliójukat, ha a részvény ára közel vagy távol kerül az 52 hetes csúcstól. Ez azt jelenti, hogy az 52 hetes csúcshoz közeli részvényeket eladják, és az 52 hetes csúcstól távolabb eső részvényeket megvásárolják. A fenti jelenséget nem figyelték meg a hagyományos befektetési alapok, nyugdíjalapok, és más pénzügyi intézmények esetében. A vételi, eladási döntésekben nemcsak az 52 hetes csúcstól mért távolság a döntő, hanem a short-interest állomány, azaz elsődlegesen a short-interest alapján keresik meg azokat a társaságokat, melyeket megvásárolnak az 52 hetes csúcstól távol, vagy eladják, shortolják az 52 hetes csúcs közelében. Az alábbi táblázat (High_High sora) jelzi, hogy a hedge fundok csökkentik a részvénykitettségüket, ha a short-interest magas és a részvény közel van az 52 hetes csúcshoz.

forrás: Rui és Durand (2024)
A táblázat folytatásában, a Low_Low sorban pedig azt láthatjuk, hogy a hedge fundok növelik a kitettségüket azokból a részvényekből, melyek távol vannak az 52 hetes csúcstól és a short interest szintje alacsony.

forrás: Rui és Durand (2024)
A fentieket összegezhetjük azzal, hogy a hedge fundok 52 hetes csúcshoz és a short interesthez kapcsolódó kontrastratégiájára láthatunk bizonyítékot, azaz megvásárolják az alacsony short interest rátával, az 52 hetes csúcstól távol levő részvényeket, és eladják a magas short interest rátával és az 52 hetes csúcshoz közel eső részvényeket. Ha pedig a részvény ára távolodik az 52 hetes csúcstól, és a short interest magas marad, akkor csökkentik a kitettségüket. A fenti módszer abnormális jövőbeni hozamot generál a hedge fundok számára, azaz olyan többlethozamot nyernek ki a piacból, melyre az ismert árfolyammodellek (lásd CAPM itt) nem adnak magyarázatot.