
Valóban csökken a részvénybefektetés kockázata hosszú távon?
A részvények hosszú távú tartásáról széles körben él az a nézet, hogy a befektetési időtáv növekedésével a kockázat fokozatosan csökken, és 20-30 éves távon már szinte lehetetlen veszteséget elszenvedni. Ez a vélekedés jelentős részben az amerikai részvénypiac múltbeli tapasztalataira épül. Ha azonban az Egyesült Államok mellett más országok hosszú távú tőzsdei adatait is megvizsgáljuk, más eredményeket is találunk. A múltbeli adatok alapján ugyanis 30 éves befektetési időtávon sem volt kizárható a negatív reálhozam.
A kérdés vizsgálatakor azt is tisztázni kell, mit nevezünk kockázatnak. Vizsgálhatjuk annak gyakoriságát, hogy egy hosszú befektetési időszak végén negatív reálhozamot érünk el. Mérhetjük az évesített hozamok szórását is, illetve azt is figyelembe vehetjük, hogy mennyire bizonytalan maga a jövőben elérhető várható hozam. Ez a három nézőpont eltérő eredményre vezethet. Attól még, hogy a historikus évesített hozamok szórása a befektetési időtáv növekedésével csökken, nem következik automatikusan, hogy minden más értelemben is eltűnik a hosszú távú befektetés kockázata.
Cikkünkben azt vizsgáljuk meg, mennyire tekinthető megalapozottnak a "részvények hosszú távon biztonságosak" állítás, és mit mutatnak erről a szélesebb történeti adatok. Témáink:
- A részvények hosszú távon kevésbé kockázatosak?
- 39 tőzsde vizsgálata 1841-2019 között
- A veszteséges időszakok gyakorisága 1, 5, 10, 20 és 30 éves távon
- Túl optimisták voltak a korábbi részvénypiaci becslések?
- A részvények hosszú távú felülteljesítése sem volt mindig biztos
- Lehet, hogy a hosszú távú részvénybefektetés kockázata nagyobb, mint hisszük?
Valóban csökken a részvények kockázata hosszú távon?
Széles körben elterjedt nézet, hogy a részvények kockázata hosszú távon csökken. Erre az elképzelésre épülnek többek között a lusta portfóliók és a passzív befektetés, valamint a különböző vedd meg és tartsd technikák. Ahogy azonban erről már korábban beszámoltunk, a témával kapcsolatos megfigyelések és vizsgálatok jelentős része egyetlen országra, az elmúlt két évszázad egyik legsikeresebb gazdaságára és részvénypiacára, az Egyesült Államokra fókuszál.
Szélesebb körű vizsgálatok alapján már lényegesen nehezebb azt állítani, hogy a hosszú befektetési időtáv önmagában megszünteti a részvénybefektetés kockázatát. A történeti adatokban valóban azt látjuk, hogy a veszteséges időszakok gyakorisága a tartási idő növekedésével csökken. A legtöbb befektető számára azonban nem 50-100 éves, hanem inkább 10-30 éves időtáv a releváns. Ilyen periódusokon pedig a múltban előfordultak olyan időszakok, amikor a befektetés évesített reálhozama hosszú tartás mellett is negatív maradt. Az Egyesült Államok részvénypiacán 30 éves időszakokon csak ritkán fordult elő negatív évesített reálhozam. Ebből azonban nem következik, hogy ugyanez a tapasztalat általánosítható minden országra és minden jövőbeni időszakra. Egyes kutatók emiatt kifejezetten vitatják azt a széles körben elterjedt állítást, hogy a részvények kellően hosszú időtávon biztonságos befektetéssé válnak.
Irrational Optimism címmel találjuk Elroy Dimson, Paul Marsh és Mike Staunton egyik munkáját. A szerzők szerint teljesen racionális feltételezés, hogy a részvények kockázati prémiuma létezik, és a jövőben is létezhet. Ettől még a befektetők túlbecsülhetik a jövőbeni részvénypiaci hozamokat, miközben alábecsülhetik a hosszabb időtávhoz kapcsolódó kockázatokat.
Dimson, Marsh és Staunton arra is felhívják a figyelmet, hogy a részvénypiaci hozamokkal kapcsolatos elképzeléseink jelentős részben az utóbbi évtizedek tapasztalataira épülnek. Ezek között korábban bemutattam az úgynevezett aranyéveket, amikor egyes tőzsdéken hosszabb ideig két számjegyű, akár 15-19 százalékos éves hozamot is el lehetett érni. Ebből is kialakulhatott az a gyakori elképzelés, hogy a részvénypiacon hosszabb távon évi 10 százalék körüli hozammal lehet számolni.
Dimson és szerzőtársai szerint azonban a hosszú távú részvénypiaci reálhozam, vagyis az inflációval korrigált hozam sokkal inkább 4-6 százalék körül alakult. Arra is felhívták a figyelmet, hogy a jövőbeni részvénypiaci kockázati prémium alacsonyabb lehet annál, amit a múlt egyes sikeres időszakai alapján feltételezünk.
"We challenge the widely held view that over an interval of up to 20 years, equity investment is sure to provide a positive real return. Equities are not 'safe' in the long run."
A szerzők tehát vitatják azt a széles körben elterjedt nézetet, hogy egy legfeljebb 20 éves befektetési időhorizonton a részvénybefektetés biztosan pozitív reálhozamot eredményez. Véleményük szerint a hosszú befektetési időtáv önmagában nem teszi biztonságossá a részvényeket. Ez az álláspont eltér attól az egyszerűsített nézettől, amely szerint a befektetőnek elegendő hosszú időre indexet vásárolnia, és a veszteség kockázata gyakorlatilag megszűnik.
Mit mutat 39 ország tőzsdei adatbázisa 1841 és 2019 között?
Az egyik alapvető probléma az, hogy a részvények hosszú távú kockázatát vizsgáló kutatások jelentős része az Egyesült Államok, esetleg az Egyesült Királyság tőzsdéjére koncentrál. Ez országkiválasztási torzítást okozhat, hiszen utólag éppen olyan piacokat vizsgálunk, amelyek az elmúlt évszázadok legsikeresebb részvénypiacai közé tartoztak. Ezt tovább erősítheti a túlélési torzítás, ha a sikertelenebb vagy megszűnt piacok kevésbé jelennek meg a hosszú távú adatbázisokban.
A probléma lényege jól látható, ha az Egyesült Államokat egyetlen lehetséges történeti kimenetelként kezeljük. Ma már tudjuk, hogy az amerikai gazdaság és részvénypiac rendkívül sikeres fejlődési pályát futott be. Egy több mint száz évvel ezelőtt élő befektető azonban még nem tudhatta biztosan, hogy melyik ország lesz a következő évszázad egyik gazdasági nyertese. Ha kizárólag a később sikeressé váló piacból indulunk ki, könnyen túlbecsülhetjük azt, hogy mennyire kedvező eredményre számíthatott általában egy hosszú távú részvénybefektető. A valóságban számos olyan részvénypiac létezett, ahol a hozamok lényegesen gyengébben alakultak, mint az Egyesült Államokban. Emiatt sokat változhat a kép, ha egyetlen ország helyett több tucat részvénypiac hosszú távú adatait vizsgáljuk meg.
Egy ilyen kutatásban 39 ország részvénypiacát elemezték 1841 és 2019 között. A szerzők bootstrap szimulációt alkalmaztak, és összesen körülbelül 32 000 havi megfigyelést dolgoztak fel. Ez összesítve hozzávetőleg 2700 évnyi részvénypiaci adatnak felel meg. Az országok adatsorainak hossza eltért egymástól, ezért egyes piacokról jóval hosszabb történeti időszak állt rendelkezésre, mint másokról.
A bootstrap eljárás célja ebben az esetben az volt, hogy ne egyetlen, előre kiválasztott kezdőpontból következtessenek a hosszú távú befektetés eredményére. A történeti adatokból számos lehetséges hosszú befektetési periódus eredményét lehetett megvizsgálni. Emiatt az alábbi számokat célszerű történeti gyakoriságként értelmezni. Azt mutatják meg, hogy a vizsgált történeti adatok alapján előállított befektetési időszakok mekkora részében következett be az adott kimenetel. Ezekből önmagukban nem következik, hogy a jövőben pontosan ugyanezekkel a valószínűségekkel találkozunk majd.

forrás: SSRN
A következő grafikon az összes vizsgált ország hosszú távú befektetési kimeneteleit mutatja 30 éves időtávon. A szimulációban azt vizsgálták, hogy különböző időpontokban elindított, 30 évig tartott részvénypiaci befektetések milyen eredményt hoztak volna. A kiindulópont 1 dollárnyi befektetés, az eredményeket pedig helyi devizában, inflációval korrigálva mutatták ki. Emiatt az ábrán a befektetés reálértékének változását látjuk. A szaggatott vonal az 1 dolláros kiinduló értéket jelzi. Ettől balra azok a történeti kimenetelek találhatók, amelyeknél a befektetés 30 év elteltével kevesebbet ért reálértéken, mint a befektetés kezdetén. Az y tengely az egyes kimenetelek gyakoriságát mutatja.
Az eloszlásból jól látható, hogy több ország adatainak figyelembevételével a 30 éves negatív reálhozam egyáltalán nem tekinthető ismeretlen jelenségnek. A kedvezőtlenebb esetek között olyan időszakok is előfordultak, amikor a befektetés reálértéke jelentősen visszaesett. Az eloszlás másik oldalán ugyanakkor rendkívül kedvező hosszú távú időszakokat is találunk, amikor a befektetés reálértéke sokszorosára emelkedett.

forrás: SSRN
A szürke eloszlásgörbe az Egyesült Államok részvénypiacán elért befektetési eredményeket mutatja. Itt jól látható, hogy 30 éves tartási idő mellett csak kevés olyan történeti periódus volt, amelyben a befektető negatív reálhozamot ért volna el. Ez jól megmagyarázza, miért alakulhatott ki az a széles körben elterjedt elképzelés, hogy a részvények 30 éves időtávon már alig hordoznak veszteségkockázatot.
Ha azonban az amerikai piac helyett a nemzetközi mintát nézzük, lényegesen több kedvezőtlen hosszú távú kimenetelt látunk. A különbség arra figyelmeztet, hogy az Egyesült Államok történeti tapasztalataiból nem célszerű automatikusan következtetni minden részvénypiac hosszú távú viselkedésére.
Milyen gyakran fordult elő veszteség 1, 5, 10, 20 és 30 éves időtávon?
Az alábbi eloszlásgörbék 1 dollárnyi befektetés lehetséges történeti reálértékét mutatják 1 hónapos, valamint 1, 5, 10, 20 és 30 éves időtávon. A Panel A alapján 1 hónapos tartás esetén az esetek közel felében 1 dollár alatti eredmény adódott. A leggyakoribb kimenetel a 0,9-1 dollár közötti sávban található, míg a pozitív oldalon az 1-1,1 dollár közötti tartomány fordult elő a leggyakrabban.
Egyéves időtávon is jelentős a kimenetelek szóródása. Az eredmények nagy része körülbelül 0,6-1,6 dollár között helyezkedett el, miközben ennél lényegesen jobb és rosszabb esetek is megjelentek. A befektetési időtáv növekedésével a negatív reálhozamú periódusok aránya fokozatosan csökkent. A történeti adatokon alapuló szimulációban a negatív reálhozamú időszakok aránya a következő volt:
- 1 éves időtávon 36,8 százalék
- 5 éves időtávon 28,3 százalék
- 10 éves időtávon 21,5 százalék
- 20 éves időtávon 15,5 százalék
- 30 éves időtávon 12,1 százalék
Az eredményekből jól látható, hogy a hosszabb tartási idő csökkentette a negatív reálhozamú periódusok gyakoriságát. A kapcsolat azonban nem úgy néz ki, hogy egy bizonyos időtáv átlépése után a veszteség lehetősége egyszerűen eltűnik. Még 30 éves tartási idő mellett is találunk olyan történeti periódusokat, amelyek végén a befektetés vásárlóereje alacsonyabb volt, mint a kiinduláskor.

forrás: SSRN
A nemzetközi történeti mintában tehát a 30 éves periódusok 12,1 százalékában negatív reálhozam adódott. Az Egyesült Államok esetében ez az arány mindössze 1,2 százalék volt, az Egyesült Királyság részvénypiacán pedig 3 százalék körül alakult. Ez jól mutatja, mennyire eltérő következtetésre juthatunk attól függően, hogy kizárólag az amerikai részvénypiacot vagy szélesebb nemzetközi mintát használunk.
Fontos ugyanakkor, hogy ezeket az arányokat ne kezeljük automatikusan a következő 30 évre vonatkozó előrejelzett valószínűségként. A 12,1 százalék azt írja le, milyen gyakran fordult elő negatív reálhozam a vizsgálat által létrehozott történeti hosszú távú periódusokban. A jövőbeni valószínűség attól is függ, hogy a következő évtizedek gazdasági környezete mennyiben hasonlít a történeti mintához.
A fenti eredményekből az sem következik, hogy a passzív befektetés vagy a részvények hosszú távú tartása rosszul működő stratégia lenne. A részvénypiaci kockázati prémium megszerzésének egyik kézenfekvő módja továbbra is a hosszú távú részvénytartás. A történeti tapasztalat ugyanakkor azt mutatja, hogy ez a stratégia sem garantál minden országban és minden hosszú időszakon kedvező reálhozamot. Ezeknek a kockázatoknak az ismerete abban segíthet, hogy a befektető ne kizárólag az elmúlt évtizedek amerikai tapasztalataira alapozza a portfólióját. A részvények mellett alkalmazott kötvények, arany és más eszközök szerepe éppen azokban a hosszabb időszakokban válhat fontossá, amikor a részvények teljesítménye elmarad a korábban megszokottól.
Túl optimisták voltak a korábbi részvénypiaci becslések?
A befektetők jellemzően a múltbeli hosszú távú hozamok alapján alakítják ki várakozásaikat egy befektetési eszközzel kapcsolatban. A részvénypiaci hozamok esetében ezzel a vélekedéssel legalább két probléma merül fel. Az egyik, hogy a múltban számos olyan kedvező gazdasági folyamat és egyszeri esemény következett be, amelynek megismétlődése egyáltalán nem biztos. Bernstein és Arnott vizsgálatáról itt, Smolyansky kutatásairól pedig itt beszéltem részletesebben. A másik probléma az, hogy a korai részvénypiaci hozamadatok egy része később pontatlannak vagy hiányosnak bizonyult.
Jeremy Siegel professzor neve a Stocks for the Long Run című könyvvel vált széles körben ismertté. A könyv első kiadása az 1990-es években jelent meg, és nagy szerepet játszott annak az elképzelésnek a népszerűsítésében, hogy a részvények hosszú távon kiemelkedő befektetési eszköznek számítanak. Az alábbi ábra Siegel könyvéből származik, és gyakran visszaköszön külföldi befektetési oldalakon, illetve magyar befektetési szakértők anyagaiban is.
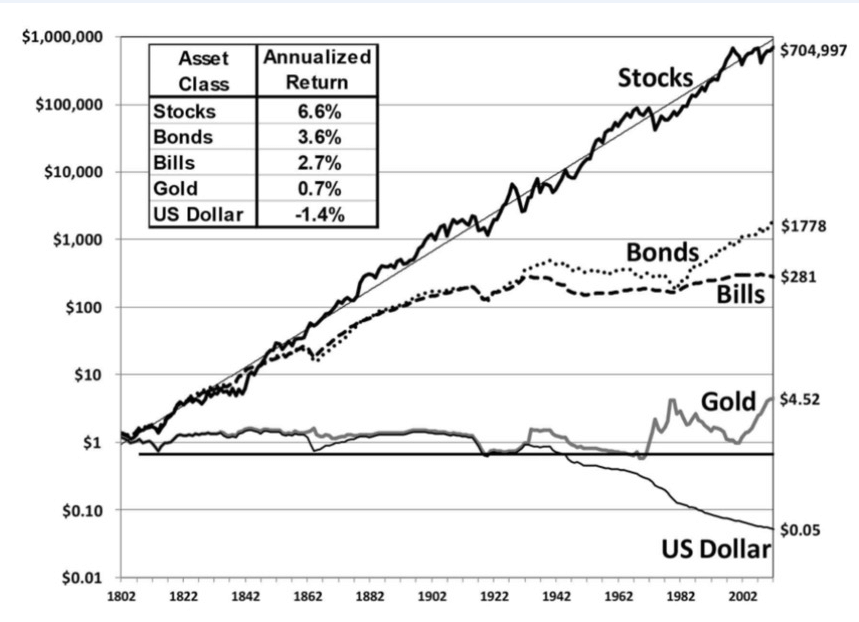
forrás: Siegel
Edward F. McQuarrie professzor kutatásai azonban arra mutattak rá, hogy az Egyesült Államok hosszú távú részvény- és kötvénypiaci története sem olyan egyértelmű, mint azt a korábbi adatsorok sugallták. McQuarrie már 2018-as publikációjában is felvetette, hogy a korábbi kutatások, köztük a Siegel könyvében szereplő történeti adatok több ponton pontosításra szorulnak. Erről a passzív befektetést tárgyaló cikkünk második felében részletesebben is beszámoltam.
McQuarrie munkájának jelentősége abban áll, hogy a hosszú távú amerikai részvényprémiumról kialakult kép részben olyan korai adatsorokon alapult, amelyek nem fedték le teljes körűen az akkori piacot. Ha az adatbázist kibővítjük és pontosítjuk, a részvények hosszú távú fölénye kevésbé tűnik automatikusnak.
Edward F. McQuarrie munkája előtt a közgazdászok gyakran Smith és Cole 1935-ös, illetve Holmer 1963-as kutatásaira támaszkodtak a korai részvény- és kötvénypiaci hozamok összeállításakor. Ezekben az adatbázisokban több esetben becslések szerepeltek. Siegel például a korai részvénypiaci osztalékok meghatározásakor részben becsült értékeket használt.
A korábbi adatbázisok a teljes amerikai részvény- és kötvénypiacot sem fedték le. McQuarrie és munkatársai hosszú évek munkájával újságarchívumokat dolgoztak fel, és kézzel gyűjtöttek össze részvény- és kötvénypiaci adatokat. Az új adatbázis több fontos ponton eltért a korábban használt adatsoroktól:
- A korábbi munkák elsősorban a New York-i kereskedési adatokat tartalmazták. McQuarrie számos más amerikai város adataival egészítette ki az adatbázist. Az új részvénypiaci adatbázis körülbelül ötször, a kötvénypiaci adatbázis pedig körülbelül tízszer nagyobb lett.
- A kibővített adatbázis sokkal több csődeseményt tartalmazott, ami csökkentette a túlélési torzítás mértékét.
- Siegel korai kötvénypiaci adataiban egyetlen kötvényt használtak a hozamok meghatározására, míg az új adatbázis kötvények szélesebb körét tartalmazta.
- A korábbi részvénypiaci adatsorokban áralapú vagy egyenlő súlyozás is előfordult. Az új adatbázis kapitalizáció szerinti súlyozást alkalmazott, amely közelebb áll a modern részvényindexek felépítéséhez. Az egyenlő súlyozás jelentősen módosíthatja az eredményeket, mert nagyobb súlyt ad a kisebb kapitalizációjú részvényeknek. Erről itt beszéltem részletesebben.
Az alábbi ábrán az látható, hogy az új adatbázis alapján a részvények és kötvények reálhozama az 1792-1940 közötti időszakban hosszabb időszakokon is összemérhető volt. Voltak periódusok, amikor a részvények teljesítettek jobban, máskor a kötvények kerültek előnybe.
Ezt követte az 1940-1980 közötti időszak, amikor a részvények jelentősen felülteljesítették a kötvényeket. Az 1980 után kezdődő periódusban ismét kisebb lett a két eszköz közötti különbség. A dotkom lufi csúcsán jelentős részvénypiaci felülteljesítés alakult ki, majd a dotkomválság és a 2008-as hitelpiaci válság során ez az előny ismét visszaesett. Az utóbbi időszakban a részvények újból jelentős felülteljesítést mutattak.

forrás: McQuarrie
McQuarrie eredményeinek egyik érdekes része, hogy a részvények kötvényekkel szembeni felülteljesítése még hosszú befektetési időtávon sem volt biztos történeti kimenetel. Az adatok alapján annak történeti aránya, hogy a részvények felülteljesítették a kötvényeket, 5 éves időtávon 62,3 százalék, 30 éves időtávon pedig 67,2 százalék volt.
Ez lényeges különbség a negatív abszolút hozam és a relatív alulteljesítés között. Egy részvénybefektetés úgy is eredményezhet pozitív reálhozamot, hogy közben egy kötvénybefektetés ennél magasabb hozamot biztosít. A hosszú távú részvénybefektetés kockázatának vizsgálatakor ezért nemcsak azt érdemes megkérdezni, hogy elveszítette-e a befektető a vásárlóerejének egy részét. Az is számít, hogy a vállalt magasabb részvénypiaci kockázatért cserébe ténylegesen kapott-e magasabb hozamot.

forrás: McQuarrie
Siegel professzor könyvében a nemzetközi részvénypiacok eltérő teljesítményére is találunk utalásokat. Az egyik lehetséges magyarázat szerint a nagyobb visszaesések és alacsonyabb hosszú távú hozamok részben a második világháború következményei voltak. McQuarrie azonban arra mutatott rá, hogy a probléma nem magyarázható kizárólag a háborús időszakokkal. Ha ezeket a periódusokat kivesszük a vizsgálatból, továbbra is találunk olyan országokat, amelyekben hosszabb időtávon jelentős negatív évesített részvénypiaci reálhozam alakult ki.

forrás: McQuarrie
Hasonló jelenséget látunk a részvénypiaci kockázati prémium esetében is. A történeti adatokban több évtizedes periódusokat találunk, amikor a részvények alulteljesítették a kötvényeket. Az alábbi táblázat ezeket az eseteket mutatja. Az alulteljesítés éves százalékpontban szerepel. Ausztrália esetében például 2008-ban ért véget egy olyan 20 éves periódus, amely alatt a részvények éves szinten átlagosan 1,98 százalékponttal teljesítettek rosszabbul a kötvényeknél.

forrás: McQuarrie
A történeti adatokban tehát jelentős eltéréseket találunk a hozamok, a volatilitás, a részvények és kötvények korrelációja, valamint az osztalékhozamok alakulásában. A pénzügyi piacok hosszú távú statisztikai tulajdonságai kevésbé tekinthetők állandónak, mint ahogy azt az egyszerű, egyetlen historikus átlagból kiinduló modellek feltételezik.
A múltban előfordultak olyan hosszú periódusok, amikor a részvények nem teljesítették felül a kötvényeket. Találunk alacsony részvénypiaci hozamokkal járó évtizedeket is. Negatív abszolút reálhozamot és a kötvényekhez képest gyenge relatív hozamot 20, 30, sőt hosszabb befektetési időtávokon is megfigyelhetünk. Ettől még a részvényeknek továbbra is fontos szerepük lehet egy hosszú távú portfólióban. A történeti adatok inkább arra figyelmeztetnek, hogy a részvénypiac várható hozamát és kockázatát nem célszerű egyetlen ország vagy egyetlen sikeres történeti időszak alapján meghatározni.
Lehet, hogy a hosszú távú részvénybefektetés kockázata nagyobb, mint hisszük?
Az eddig bemutatott eredmények alapvetően ugyanazon a gondolkodási kereten belül maradtak. A múltbeli adatokban megvizsgáltuk, hogyan változott a veszteséges periódusok gyakorisága és az évesített hozamok szóródása a befektetési időtáv növekedésével. Pástor és Stambaugh ennél alapvetőbb kérdést vizsgáltak. Arra keresték a választ, hogy megfelelően mérjük-e a hosszú távú részvénypiaci kockázatot akkor, amikor kizárólag a múltban megfigyelt hozamok átlagából és szórásából indulunk ki.
Ehhez kapcsolódik Pástor és Stambaugh Are Stocks Really Less Volatile in the Long Run? című tanulmánya. A kutatás a Journal of Finance folyóiratban jelent meg.
A hagyományos vélekedés szerint a részvények évesített hozamának kockázata a befektetési időtáv növekedésével csökken. Ha a rendelkezésünkre álló történeti mintát vizsgáljuk, erre valóban erős bizonyítékot találunk. Az alábbi eloszlásokat heti adatok alapján készítettem az amerikai részvénypiac 1926-2024 közötti időszakára. Az egyéves befektetési periódusokat minden héten újraindítottam, így összesen 4999 egymást átfedő, egyéves időszakot kapunk. Emiatt az egyes megfigyelések nem tekinthetők egymástól függetlennek. Az ábrák célja annak szemléltetése, hogyan változik az évesített hozamok historikus eloszlása a tartási idő növekedésével.
Az egyéves hozamok átlaga 7,7 százalék, mediánja 8,9 százalék volt. A hozamok szórása 19,6 százalékot tett ki. Az eloszláson jól látható, hogy rövid időtávon igen széles tartományban mozoghatott az éves hozam. A mintában rendkívül magas pozitív hozamok és jelentős negatív évek egyaránt előfordultak.

forrás: saját szerkesztés
Ha ugyanezt a vizsgálatot 10 éves évesített hozamokra végezzük el, már sokkal szűkebb eloszlást kapunk. A mintában 4533 egymást átfedő, 10 éves befektetési periódus szerepel. Az átlagos évesített hozam 6,5 százalék, a medián 7,2 százalék, a szórás pedig 5,2 százalék volt.

forrás: saját szerkesztés
Húszéves időszakon 4013 egymást átfedő megfigyelést kapunk. Az évesített hozam átlaga 6,8 százalék, mediánja 6,9 százalék, a szórás pedig körülbelül 3 százalék. A historikus mintában tehát egyértelműen azt látjuk, hogy a befektetési horizont növekedésével az évesített hozamok szóródása csökken.

forrás: saját szerkesztés
Ezek az adatok erős bizonyítékot szolgáltatnak arra, hogy a vizsgált történeti mintában hosszabb tartási idő mellett az évesített hozam kevésbé szóródott. Pástor és Stambaugh kérdése azonban az volt, hogy ugyanez a következtetés érvényes-e a jövőbeli, még meg nem figyelt befektetési időszakokra is. A probléma abból ered, hogy a rendelkezésre álló történeti adatok alapján csak becsülni tudjuk a részvények hosszú távú várható hozamát. Még több mint kétszáz évnyi adat birtokában sem ismerjük teljes bizonyossággal a hozamgeneráló folyamat valamennyi paraméterét. A bizonytalanság legfontosabb része éppen a várható hozamhoz kapcsolódik.
Tegyük fel, hogy az elmúlt időszak adatai alapján 8 százalékra becsüljük a részvények éves várható hozamát. Egy hagyományos modell ezt a 8 százalékot ismert paraméterként kezelheti. A valóságban azonban csak becslésről van szó. Elképzelhető, hogy a jövőbeli várható hozam 6 százalék, 4 százalék vagy akár ennél is alacsonyabb. Minél hosszabb időszakra tervezünk, annál nagyobb jelentősége lesz annak, hogy a kiinduló várható hozamot mennyire pontosan becsültük meg. A részvénypiaci hozamokat előrejelző változók, például az osztalékhozam, a P/E mutató, a kamatkörnyezet vagy más gazdasági indikátorok adhatnak információt a várható hozamról. Ezeknek az előrejelző képessége azonban korlátozott. Emiatt a jövőbeli várható hozam maga is bizonytalan változóvá válik.
Pástor és Stambaugh modellje ezt az előrejelzési bizonytalanságot is beépíti a hosszú távú kockázat mérésébe. Az 1802-2007 közötti adatokat vizsgálva arra jutottak, hogy a teljes prediktív variancia a befektetési horizont növekedésével emelkedhet. Ez eltér attól az eredménytől, amelyet akkor kapunk, ha kizárólag a historikus évesített hozamok szórását vizsgáljuk.

forrás: Pástor és Stambaugh
A következő ábrán a hosszú távú variancia különböző komponensei láthatók. A mean reversion hatása önmagában lefelé húzza a hosszú távú varianciát. A mean reversion ebben az összefüggésben a várható hozam és az azt előrejelző változók dinamikájához kapcsolódik. Emiatt nem célszerű egyszerűen úgy értelmezni, hogy a realizált részvénypiaci hozam idővel automatikusan "visszatér az átlaghoz".
A hosszú távú kockázat másik összetevője a feltételes várható hozam előrejelzésének bizonytalansága. Nem ismerjük tökéletesen a részvénypiaci hozamokat létrehozó folyamatot, és a rendelkezésre álló prediktorok sem magyarázzák meg teljes egészében a jövőbeni várható hozamot. Ez az előrejelzési bizonytalanság a befektetési horizont növekedésével egyre fontosabbá válhat. Pástor és Stambaugh eredménye alapján ez a komponens olyan mértékű lehet, hogy ellensúlyozza a mean reversion varianciacsökkentő hatását. Így a teljes, jövőre vonatkozó prediktív variancia hosszabb időtávon akár nagyobb is lehet.

forrás: Pástor és Stambaugh
Mit jelent a várható hozam bizonytalansága a gyakorlatban?
A Pástor-Stambaugh-féle probléma egy egyszerűbb szimulációval is szemléltethető. Fontos, hogy az alábbi saját számítás nem az eredeti tanulmány modelljének reprodukciója. A célja annak bemutatása, hogyan változik a hosszú távú befektetés bizonytalanságáról alkotott kép, ha a várható hozamot is bizonytalannak tekintjük.
Az első esetben azt feltételezzük, hogy a befektetési eszköz várható éves hozama pontosan 8 százalék, éves szórása pedig 20 százalék. Ezek az értékek nagyságrendileg közel állnak az amerikai részvénypiac hosszú távú historikus adataihoz. Ha a 8 százalékos várható hozamot ismert és állandó paraméterként kezeljük, a befektetési időtáv növekedésével az évesített hozam egyre szűkebb tartományban helyezkedik el. Az alábbi grafikon sötétebb sávja ezt az esetet szemlélteti. A rövid távú véletlenszerű ingadozások egyre nagyobb részben kisimulnak, így az évesített hozam fokozatosan közelebb kerül a modellben feltételezett 8 százalékos várható értékhez.
A második esetben már azt feltételezzük, hogy magát a várható hozamot sem ismerjük pontosan. A 8 százalék ebben az esetben egy becslés, amely körül jelentős bizonytalanság van. A szimuláció ezt úgy szemlélteti, hogy a lehetséges hosszú távú várható hozamokat 3 és 13 százalék közötti tartományban kezeljük. Ilyen feltételek mellett továbbra is csökken a rövid távú véletlenszerű ingadozások jelentősége. A tartási idő növelése azonban már nem képes megszüntetni azt a bizonytalanságot, amely abból ered, hogy a hosszú távú várható hozam tényleges értékét sem ismerjük pontosan. A szimulációban körülbelül 30 éves időtáv után ezért már jóval kisebb mértékben szűkül az évesített hozam lehetséges tartománya.

forrás: saját szerkesztés
A következő ábrán 100 000 szimuláció eredménye látható. A kiindulópont minden esetben 1 egységnyi kezdeti befektetés, a vizsgált maximális időtáv pedig 50 év. A sötétrózsaszín sáv azt az esetet mutatja, amikor a modellben a várható hozamot pontosan ismert, 8 százalékos értéknek tekintjük. A sáv a szimulált kimenetelek 25-75 százalék közötti tartományát mutatja. A világosabb sáv a kimenetelek 10-90 százalék közötti részét jelzi.
Ebben a modellben a hosszú távú vagyon nagysága viszonylag jól körülhatárolható, mert a bizonytalanság forrása elsősorban az évről évre jelentkező hozamingadozás. A hosszú időtáv ezeknek az ingadozásoknak egy jelentős részét kisimítja. Ha azonban a várható hozam bizonytalanságát is figyelembe vesszük, a lehetséges hosszú távú kimenetelek legyezőszerűen szétnyílnak. A különbség az idő előrehaladtával egyre nagyobb lesz, mivel egy tartósan alacsonyabb várható hozam hatása évtizedeken keresztül halmozódik.
Emiatt a hosszú befektetési időtáv két eltérő hatással járhat. Csökkenti az éves hozamok rövid távú véletlenszerű ingadozásának jelentőségét, miközben növeli annak jelentőségét, hogy mennyire pontosan becsültük meg a hosszú távú várható hozamot.

forrás: saját szerkesztés
Ez segít megérteni, miért nem ugyanazt jelenti a historikus évesített hozam szórása és a jövőbeni hosszú távú befektetés teljes bizonytalansága. Ha biztosan tudnánk, hogy a részvények várható éves reálhozama a következő 50 évben is pontosan ugyanannyi lesz, akkor a tartási idő növekedése valóban nagyon erős kockázatcsökkentő hatást fejtene ki.
A valóságban azonban éppen ezt a paramétert nem ismerjük. A múltból becsüljük, és a becslés bizonytalansága nem tűnik el attól, hogy hosszabb időre fektetünk be. Sőt, egy hibás hosszú távú hozamfeltételezés hatása évtizedeken keresztül halmozódhat.
Összegzés
Az általánosan elterjedt nézet szerint a részvények kockázata a befektetési időtáv növekedésével csökken, ezért hosszú távon a részvénybefektetés egyre biztonságosabbá válik. Ebből alakult ki az a gyakori elképzelés is, hogy 20-30 éves időtávon már alig lehet veszíteni a tőzsdén. A történeti adatok egy része valóban támogatja ennek az állításnak egy szűkebb változatát. Ha az évesített hozamok historikus szórását vizsgáljuk, a hosszabb befektetési periódusok esetében kisebb szóródást látunk. Az amerikai részvénypiacon az egyéves hozamok lényegesen szélesebb tartományban mozogtak, mint a 10 vagy 20 éves évesített hozamok. Ebből azonban még nem következik, hogy a hosszú távú részvénybefektetés minden értelemben biztonságossá válik.
A 39 országra kiterjedő historikus vizsgálat azt mutatta, hogy a negatív reálhozamú periódusok gyakorisága a tartási idő növekedésével csökkent. A 30 éves történeti periódusok között azonban továbbra is találunk olyan eseteket, amikor a befektetés vásárlóereje alacsonyabb volt az időszak végén, mint a kezdetén.
Az amerikai részvénypiac tapasztalata ebből a szempontból kimondottan kedvező volt. Ha szélesebb nemzetközi mintát vizsgálunk, jóval több hosszú távú veszteséges periódust találunk. Emiatt az Egyesült Államok múltbeli eredményeit nem célszerű a részvénybefektetés általános törvényszerűségeként kezelni. McQuarrie kutatásai egy másik problémára hívják fel a figyelmet. A részvények hosszú távú fölényéről kialakult kép részben régi, hiányos vagy becsléseket tartalmazó adatbázisokra épült. A szélesebb történeti adatbázis alapján a részvények kötvényekkel szembeni felülteljesítése még 30 éves időtávon sem volt biztos kimenetel.
Pástor és Stambaugh ennél is tovább mennek. A múltbeli mintában megfigyelhető kisebb hosszú távú hozamszóródást nem vitatják. Azt kérdőjelezik meg, hogy ebből mennyire lehet biztos következtetést levonni a következő évtizedekre. A probléma kulcsa a várható hozam bizonytalansága. A részvénypiac jövőbeni várható hozamát nem ismerjük pontosan. A múltbeli átlag, az értékeltségi mutatók, az osztalékhozam, a kamatkörnyezet és más gazdasági változók alapján becsülhetjük, de ezek a becslések hibával járnak.
Ha ezt a bizonytalanságot is beépítjük a hosszú távú kockázat mérésébe, más kép rajzolódhat ki. A rövid távú hozamingadozások hatása valóban csökkenhet, miközben a várható hozam becsléséből származó bizonytalanság egyre fontosabbá válik. Pástor és Stambaugh modelljében ennek eredményeként a teljes prediktív variancia hosszabb befektetési horizont mellett akár emelkedhet is.
Ezért a "hosszú távon a részvény kevésbé kockázatos" állítást csak akkor lehet pontosan értelmezni, ha előtte meghatározzuk, milyen kockázatról beszélünk. A historikus évesített hozam szórása valóban csökkenhet a befektetési időtáv növekedésével. Ettől még fennmaradhat a negatív reálhozam kockázata, a kötvényekkel szembeni tartós alulteljesítés lehetősége és a jövőbeni várható hozam becslésének bizonytalansága.
A hosszú befektetési időtáv tehát fontos előnyt jelent, mert mérsékli a rövid távú piaci zaj jelentőségét. Ugyanakkor önmagában nem ad garanciát arra, hogy egy részvényportfólió 20 vagy 30 év alatt biztosan megőrzi a vásárlóerejét, felülteljesíti az alternatív befektetéseket, vagy a múltban megfigyelt átlaghozamhoz közeli eredményt ér el.
A részvénybefektetés hosszú távú értékelésénél ezért célszerű több ország történeti tapasztalatait, több eszközosztály relatív teljesítményét és a várható hozam becslésének bizonytalanságát is figyelembe venni. Ebből már jóval reálisabb kép rajzolódik ki arról, hogy mit jelent valójában hosszú távon részvénybe fektetni.