Abszolút hozamú befektetési alapok: Hogyan válassz közülük?
Az alábbiakban az abszolút hozamú befektetési alapok működését, előnyeit, hátrányait és költségeit tekintjük át. Bemutatjuk azt is, milyen szempontokat érdemes figyelembe venni az alapok összehasonlításakor, és megvizsgáljuk, hogy a kimagasló múltbeli teljesítmény mögött az alapkezelő hozzáadott értéke vagy ismert piaci kockázati tényezők állnak-e. Témáink:
- Hogyan működik az abszolút hozamú befektetési alap?
- Milyen költségekkel találkozhatunk?
- Hogyan hasonlíthatók össze az abszolút hozamú alapok?
- Kimutatható-e az alapkezelő hozzáadott értéke a 2000-2025 közötti adatok alapján?
Hogyan működik az abszolút hozamú befektetési alap?
Az abszolút hozamú befektetési alapok célja, hogy a piaci környezettől lehetőleg függetlenül pozitív hozamot érjenek el ügyfeleik számára. A pozitív hozam ugyanakkor csak célkitűzés, az alapkezelő erre nem vállal garanciát. Egy abszolút hozamú alap árfolyama is csökkenhet, és a befektető akár jelentős veszteséget is elszenvedhet.
A hagyományos részvény- vagy kötvényalapokhoz képest az egyik legfontosabb eltérés az alapkezelő szélesebb mozgástere. Ezeknek az alapoknak is van befektetési politikájuk, és működésükre jogszabályi, kockázati, valamint belső korlátozások vonatkoznak. Az alapkezelő azonban rendszerint jóval szabadabban változtathatja a bankbetétek, kötvények, részvények, devizák, származtatott ügyletek és más eszközök arányát.
Az alapkezelő dönthet például úgy, hogy kedvezőtlen piaci környezetben az alap vagyonának jelentős részét bankbetétben vagy rövid lejáratú állampapírban tartja. Egy részvényalap ezt általában nem teheti meg, mivel befektetési politikája előírhatja a kötelezően tartandó részvényarányt. Ha ez az arány 70 százalék, az alapkezelő kedvezőtlen piaci kilátások esetén sem csökkentheti 70 százalék alá a részvények súlyát.
Egy abszolút hozamú alap kezelője ennél nagyobb szabadságot kaphat. Felszámolhatja a részvénykitettség jelentős részét, és megfelelő felhatalmazás esetén short pozíciókat is nyithat. Ezekkel az árfolyamok csökkenéséből próbálhat hozamot elérni. Működésük ebből a szempontból közelebb állhat a hedge fundokéhoz, mint a hagyományos befektetési alapokéhoz.
A szélesebb befektetési szabadság egyszerre jelent lehetőséget és kockázatot. Az alapkezelő emelkedő és csökkenő piacokon is kereshet hozamlehetőségeket, miközben a rossz döntések vesztesége is nagy lehet. Az eredmény erősen függhet az alkalmazott stratégiától, a kockázatkezeléstől, az alapkezelő döntéseitől és attól, hogy ezek a döntések mennyire illeszkednek az aktuális piaci helyzethez.
A hazai befektetők ma már sok abszolút hozamú alap közül választhatnak. Az alapok múltbeli teljesítménye között azonban jelentős eltérések vannak. Találhatunk magas hozamot felmutató konstrukciókat, miközben egyes alapok hosszabb idő alatt is gyenge eredményt értek el. Olyan példák is előfordultak, amelyeknél az árfolyam az indulást követően megfeleződött vagy még ennél is nagyobb mértékben visszaesett.
A befektetők gyakran kiegyensúlyozott és a piaci visszaesésekkel szemben ellenálló teljesítményt várnak ezektől az alapoktól. Ez az elvárás nem minden esetben teljesül. Egy részvényalapnál rendszerint a hosszú távú vedd meg és tartsd szemlélet kerül előtérbe. Egy abszolút hozamú alap teljesítményét sokkal nagyobb mértékben befolyásolhatják az alapkezelő aktív döntései.
Az alap kiválasztása előtt ezért célszerű megvizsgálni a hozamot, a kockázatot, a legnagyobb múltbeli visszaesést, a költségeket, az alkalmazott stratégiát, a devizakitettséget és az alapkezelő korábbi eredményeit. A magas múltbeli hozam önmagában kevés információt ad arról, hogy mekkora kockázat mellett és milyen piaci kitettségekkel érték el.

Mi a helyzet a költségekkel?
A befektetés kezdőknek című bejegyzésben példákon keresztül mutattuk be, milyen hatással vannak a költségek a hosszú távú eredményre. Ez az abszolút hozamú alapoknál is fontos szempont. A több éven keresztül levont díjak számottevően csökkenthetik a befektető vagyonát, még akkor is, ha az éves költség első látásra alacsonynak tűnik.
Az MNB honlapjáról Excel-táblázatban tölthetők le a magyarországi befektetési alapok költségadatai. A befektetési alapok költségeit tartalmazó kimutatás innen tölthető le. A táblázat egyik legfontosabb adata a TER, vagyis a teljes költséghányados. A Total Expense Ratio éves százalékos formában fejezi ki az alap működéséhez kapcsolódó költségek jelentős részét.
Az abszolút hozamú alapok TER-mutatói között nagy eltérések lehetnek. Az alacsony érték ugyanakkor nem minden esetben jelenti azt, hogy a teljes befektetési konstrukció olcsó. Az alapok alapja típusú konstrukcióknál a kiválasztott alap más befektetési alapok jegyeit vásárolja. Ilyenkor a mögöttes alapok szintjén is keletkezhetnek költségek, ezért a befektető közvetve több rétegben fizethet alapkezelési díjat. Az alapok alapja konstrukciók költségeiről itt olvashatsz részletesebben.

Forrás: saját szerkesztés
Az alapkezelési díj mellett sikerdíjjal is találkozhatunk. A sikerdíj az alapkezelőt akkor illeti meg, ha a teljesítmény elér egy előre meghatározott szintet. Ez lehet rögzített hozamküszöb, kockázatmentes hozamhoz kötött érték vagy valamely referenciaindex teljesítménye.
Tegyük fel, hogy az alap 15 százalékos hozamot ér el, a küszöbérték 3 százalék, a sikerdíj pedig a küszöb feletti hozam 20 százaléka. Ebben az esetben a sikerdíj alapja 12 százalék. Ennek 20 százaléka 2,4 százalék, így az egyszerűsített példában a befektetőnél 12,6 százalék maradna az egyéb költségek levonása előtt. A befektetőnek ezt rendszerint nem kell külön kiszámítania, mivel a sikerdíjat az alap nettó eszközértékében veszik figyelembe.
Egyes konstrukciók a teljes elért hozamra számítják fel a sikerdíjat. Más esetekben csak egy referenciaérték feletti teljesítmény után jár díj. Ha például a BUX a referenciaindex, a díjat a BUX hozamát meghaladó eredmény alapján is meghatározhatják. Az abszolút hozamú alapok és hedge fundok körében 20-30 százalékos sikerdíjjal is találkozhatunk.
A díj mértéke mellett annak számítási módját is ellenőrizni kell. Érdemes megnézni, milyen referenciaértéket alkalmaznak, elszámolják-e a korábbi veszteséget, milyen gyakran állapítják meg a sikerdíjat, és tartalmaz-e a konstrukció high-water mark szabályt.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működhet a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
A high-water mark szabály általában kedvezőbb a befektető számára. Ennek lényege, hogy az alapkezelő a korábbi legmagasabb elszámolási érték meghaladása után kaphat ismét sikerdíjat. Ha az alap árfolyama visszaesik, előbb le kell dolgozni a veszteséget, és csak az új csúcs feletti teljesítmény után számítható fel újabb díj.
Tegyük fel, hogy 20 000 dollárt fektetünk be, a sikerdíj 20 százalék, az alap pedig 10 százalékos bruttó hozamot ér el. Az 2 000 dolláros eredményből 400 dollár a sikerdíj, így a befektetés értéke 21 600 dollárra emelkedik. Ez lesz az új high-water mark.
Ha ezt követően az alap értéke 20 százalékkal csökken, a befektetés 17 280 dollárra esik vissza. Az alapkezelőnek először 21 600 dollár fölé kell emelnie az egyenleget. A korábbi csúcs eléréséig keletkező hozam után nem számítható fel újabb sikerdíj. Ez megakadályozza, hogy az alapkezelő ugyanazért a korábban már díjazott teljesítményért ismét díjat kapjon.
Abszolút hozamú alapok összehasonlítása
A BAMOSZ honlapján a Befektetési Alapok menüpont alatt érhetők el az alapok legfrissebb adatai. A kategóriák szerinti listázásnál kiválaszthatók az abszolút hozamú alapok.

A szűrés után az alapok legfontosabb adatait és múltbeli hozamait tartalmazó táblázat jelenik meg. Az összehasonlítást érdemes legalább három- vagy ötéves időszakra elvégezni. A rövid időtávon elért kiugró hozamot néhány szerencsés döntés vagy egy kedvező piaci helyzet is előidézheti. Hosszabb időszakon jobban megfigyelhető, hogyan viselkedett az alap eltérő piaci körülmények között.
A hozam mellett a szórást és a legnagyobb visszaesést is célszerű ellenőrizni. Két azonos hozamú alap közül kedvezőbb lehet az, amely kisebb árfolyam-ingadozás és alacsonyabb visszaesés mellett érte el az eredményt. A múltbeli kockázati mutatók ugyanakkor nem garantálják, hogy a jövőben is hasonló lesz az alap viselkedése.
A szórás és más adatok a Hozamszámláló és összehasonlító felületen kérdezhetők le. A példában a Citadella Származtatott, az OTP Supra és a Platina Pí alapot hasonlítjuk össze. A beállítások:
- Befektetési politika: abszolút hozamú
- Kiválasztott alapok: Citadella Származtatott, OTP Supra és Platina Pí
Egyszerre több alap a Ctrl billentyű lenyomva tartásával jelölhető ki.

A feltételek megadása után az összehasonlítás gombra kattintva grafikonon is megjeleníthető a három alap teljesítménye. A grafikonon az OTP Supra zöld, a Platina Pí piros, a Citadella Származtatott alap pedig kék színnel szerepel.

Abszolút hozamú alapok teljesítménye 2000 és 2025 között
Az abszolút hozamú alapok befektetési politikája rendszerint széles mozgásteret biztosít az alapkezelőnek. Emiatt két, azonos kategóriába sorolt alap portfóliója és kockázata között is nagy eltérés lehet. Az alapok összehasonlítása ezért nehezebb, mint egy szűkebb befektetési politikát követő részvény- vagy kötvényalap esetében.
A vizsgálat a 2000. január 28. és 2025. február 28. közötti időszakot tekinti át. A BAMOSZ adatbázisában ezalatt 343 abszolút hozamú alap szerepelt, amelyek közül 270 működött aktívan a vizsgálat lezárásakor. A teljes kör mintegy 22 százaléka időközben megszűnt.
A megszűnt alapok figyelembevétele lényeges. Ha az elemzés csak a vizsgálat végén is működő alapokra terjed ki, túlélési torzítás alakulhat ki. A gyengébb teljesítményű alapok nagyobb valószínűséggel szűnhetnek meg vagy olvadhatnak be más alapokba, így kizárásuk a teljes kategória eredményét a valóságosnál kedvezőbbnek mutathatja. A következő adatok ezért elsősorban az adott időtávon elérhető és megfelelő hozamtörténettel rendelkező alapok teljesítményét szemléltetik.
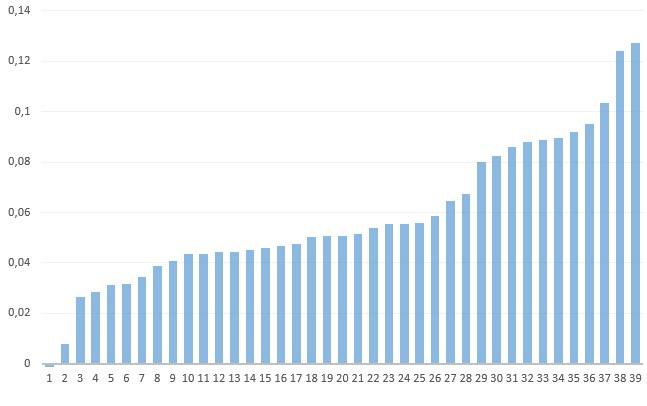
A 2010 és 2025 közötti 15 éves időszakban 39 olyan alap található, amelyhez megfelelő hosszúságú adatsor állt rendelkezésre. Évesített nominális hozamuk, vagyis CAGR-mutatójuk az alábbi grafikonon látható.
Forrás: saját szerkesztés, BAMOSZ
Kimagasló hozamot mindössze néhány alap ért el. A 39 alap közül 13 évesített nominális hozama haladta meg a 6 százalékot. Ez azt mutatja, hogy a hosszú működési idő és az aktív befektetési politika önmagában nem biztosított magas hozamot.
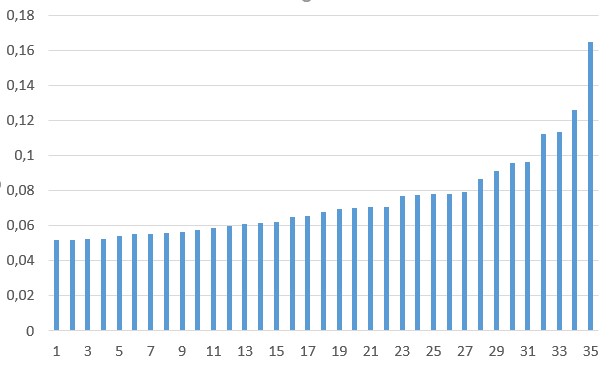
A 2015 és 2025 közötti tízéves időszakban 80 alap rendelkezett megfelelő hozamtörténettel. Közülük 35 évesített nominális hozama haladta meg az 5 százalékot.
Forrás: saját szerkesztés, BAMOSZ
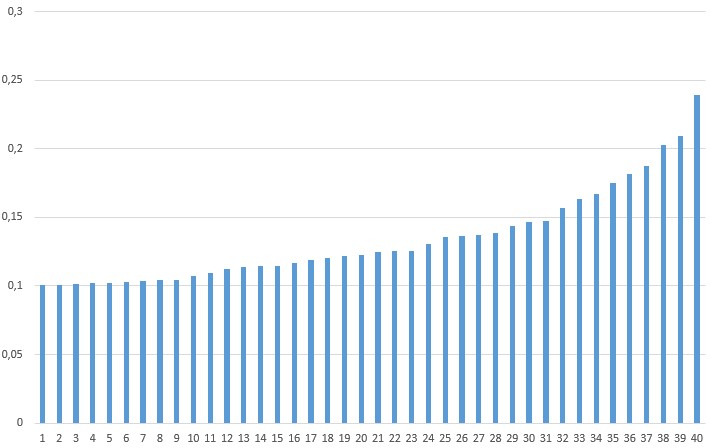
A 2020 és 2025 közötti ötéves időszakban már 175 alap vizsgálható. Ezek közül 117 évesített nominális hozama haladta meg az 5 százalékot, 40 alap pedig 10 százaléknál magasabb évesített eredményt ért el.
Forrás: saját szerkesztés, BAMOSZ
A hosszabb időszakok eredményei alapján viszonylag kevés alap ért el tartósan magas nominális hozamot. A teljesítményt azonban mindig az adott időszakban ténylegesen elérhető kockázatmentes hozammal érdemes összevetni. Egy későbbi év magas állampapírhozamát nem lehet visszavetíteni egy 10 vagy 15 éves időszak egészére. Az összehasonlításhoz időben változó kockázatmentes hozamsort kell használni.
A lakossági állampapírok egyes időszakokban 5 százalék körüli, máskor 10 százalék feletti nominális hozamot is kínáltak. Más években ennél jóval alacsonyabb volt az elérhető hozam. Az abszolút hozamú alapok értékelésekor ezért az alap teljes hozamtörténetéhez igazodó referenciahozam adhat megbízhatóbb képet.
Hogyan mutatható ki az alapkezelő hozzáadott értéke?
A következő vizsgálat a 2020 és 2025 közötti ötéves időszakra összpontosít. Ebben az időszakban több alap is magas hozamot ért el, így megvizsgálható, hogy a teljesítményből marad-e statisztikailag kimutatható többlethozam a piaci kockázatok figyelembevétele után.
A rövid vizsgálati időszak korlátot jelent. Öt év havi adatai viszonylag kis mintát adnak, az eredményeket pedig egyedi piaci események is erősen befolyásolhatják. A vizsgálatba az öt legmagasabb ötéves hozamot elérő alap került be. Ez utólagos kiválasztás, ezért az eredmények nem tekinthetők a teljes abszolút hozamú alappiac jellemzésének.
A vizsgálat azt teszteli, hogy az utólag legjobbnak bizonyult alapok kiemelkedő hozama fennmarad-e a kockázati tényezők figyelembevétele után. Mivel eleve a múltbeli nyerteseket választottuk ki, a becsült alfák és szignifikanciaszintek a kiválasztási torzítás miatt kedvezőbb képet mutathatnak.
A kockázattal korrigált teljesítmény mérésére gyakran használják a Sharpe-rátát. Ez az egységnyi kockázatra jutó többlethozamot méri. A mutató hasznos, de az eredményeit óvatosan kell értelmezni. Egy alacsony hozamú és nagyon kis volatilitású alapnak is lehet magas Sharpe-rátája.
A vizsgálat ezért a Jensen-alfát is felhasználja. A Jensen-alfa a CAPM regressziós modelljének konstans tagja:
Ri,t - Rf,t = αi + βi(Rm,t - Rf,t) + εi,t
A jelölések:
- Ri,t az alap hozama a t-edik időszakban
- Rf,t a kockázatmentes hozam
- Rm,t a piaci portfólió hozama
- βi az alap piaci kitettségét kifejező béta
- αi a modell által nem magyarázott átlagos többlethozam
- εi,t a modell hibatagja
A pozitív és statisztikailag szignifikáns alfa azt jelzi, hogy az alap a modellben figyelembe vett piaci kockázathoz képest többlethozamot ért el. Ez összhangban lehet az alapkezelő hozzáadott értékével. Az alfa ugyanakkor kimaradt kockázati tényező, speciális eszközkitettség, modellhiba vagy véletlen következménye is lehet.
A CAPM mellett a Fama-French három- és öttényezős modell alapján is megvizsgálható az alfa. A háromtényezős modell:
Ri,t - Rf,t = αi + βM(Rm,t - Rf,t) + βSMBSMBt + βHMLHMLt + εi,t
Az öttényezős modell:
Ri,t - Rf,t = αi + βM(Rm,t - Rf,t) + βSMBSMBt + βHMLHMLt + βRMWRMWt + βCMACMAt + εi,t
A faktorok jelentése:
- SMB a vállalatmérethez kapcsolódó faktor, amelyről itt olvashatsz részletesebben
- HML az értékalapú részvényekhez kapcsolódó faktor, amelyről itt olvashatsz
- RMW a jövedelmezőségi faktor, amelyet ebben a cikkben mutattunk be
- CMA a vállalatok beruházási aktivitásához kapcsolódó faktor, amely az asset growth hatással is összefügg
Az alfa mindegyik modellben a regresszió konstans tagja. A faktorokat nem egyszerűen levonjuk az alap hozamából, hanem a regresszió külön együtthatót becsül minden faktorhoz, így azt is figyelembe veszi, hogy az adott alap mennyire érzékeny az egyes kockázati tényezőkre.
A táblázat az öt kiválasztott alap becsült havi alfáit mutatja. A nyers Jensen-alfa mind az öt esetben pozitív és statisztikailag szignifikáns. Az első alap 1,14 százalékos havi alfája például azt jelzi, hogy a CAPM által figyelembe vett piaci kitettség után ekkora átlagos havi többlethozam maradt.
Az alapok forintban kimutatott hozamát a devizapiaci mozgások is befolyásolhatják. A devizahatás figyelembevétele után már csak a harmadik alap alfája marad statisztikailag szignifikáns a Jensen-modellben. A devizakorrekció pontos értelmezéséhez ismerni kell az alkalmazott devizaárfolyamot és a számítás módját. Eltérő globális portfóliók tényleges devizakitettsége jelentősen különbözhet, ezért a devizahozam regressziós faktorként történő bevonása pontosabb megoldást adhat.
| Modell | 1. alap | 2. alap | 3. alap | 4. alap | 5. alap |
|---|---|---|---|---|---|
| Jensen-alfa, nyers adatok | 1,14464** | 0,955518** | 2,01837** | 0,878612*** | 0,947109*** |
| Jensen-alfa, devizahatással | 0,635059 | 0,445934 | 1,50879* | 0,369029 | 0,437525 |
| Fama-French háromtényezős modell, devizahatással | 0,685046 | 0,453673 | 1,34159 | 0,358312 | 0,446180 |
| Fama-French öttényezős modell, devizahatással | 0,859051 | 0,442191 | 1,49308 | 0,312494 | 0,513761 |
| Treynor-Mazuy gamma | -0,0124630 | 0,0102147 | 0,0527795** | 0,0108837 | 0,0130741 |
Megjegyzés: *** p<0,01, ** p<0,05, * p<0,10. A csillagok a becsült együtthatók statisztikai szignifikanciáját jelölik.
A harmadik alap Jensen-alfája a devizahatás figyelembevétele után is pozitív és 10 százalékos szinten szignifikáns. A Fama-French faktorok bevonását követően azonban az alfa már egyik modellben sem szignifikáns. A háromtényezős modellben a vállalatmérethez kapcsolódó SMB-faktor számottevő szerepet játszik.
Ebből az következik, hogy a CAPM alapján megfigyelt többlethozam legalább részben egy ismert faktorkitettséghez kapcsolódhatott. Az inszignifikáns alfa ugyanakkor nem bizonyítja, hogy az alap teljes hozamát maradéktalanul megmagyarázzák a faktorok. Ehhez az együtthatók, a modell illeszkedése, az R2, a reziduumok és további robusztussági vizsgálatok értékelésére is szükség lenne.
Kimutatható-e piaci időzítési képesség?
Az alapkezelő hozzáadott értéke abból is származhat, hogy a megfelelő időpontban növeli vagy csökkenti a piaci kitettséget. Ennek vizsgálatára használható a Treynor-Mazuy modell:
Ri,t - Rf,t = αi + βi(Rm,t - Rf,t) + γi(Rm,t - Rf,t)2 + εi,t
A jelölések:
- Ri,t az alap hozama
- Rf,t a kockázatmentes hozam
- Rm,t a piaci hozam
- Ri,t - Rf,t az alap többlethozama
- Rm,t - Rf,t a piaci kockázati prémium
- βi az alap piaci érzékenységét mutató béta
- αi a modell konstans tagja
- γi a piaci időzítéshez kapcsolódó paraméter
- εi,t a modell hibatagja
A pozitív és statisztikailag szignifikáns gamma összhangban van a sikeres piaci időzítéssel. Ilyen eredmény akkor alakulhat ki, ha az alap piaci kitettsége a kedvező időszakokban magasabb, a kedvezőtlen időszakokban pedig alacsonyabb. A nulla körüli vagy inszignifikáns gamma azt jelzi, hogy az adott mintában és az alkalmazott modellel nem mutatható ki időzítési képesség.
A negatív gamma kedvezőtlen időzítésre utalhat, de csak akkor indokolt határozott következtetést levonni, ha az együttható statisztikailag is szignifikáns. Egy inszignifikáns becslés alapján nem állítható, hogy az alapkezelő rosszul időzített.
| Modell | 1. alap | 2. alap | 3. alap | 4. alap | 5. alap |
|---|---|---|---|---|---|
| Treynor-Mazuy gamma | -0,0124630 | 0,0102147 | 0,0527795** | 0,0108837 | 0,0130741 |
Az öt vizsgált alap közül a harmadiknál pozitív és 5 százalékos szinten szignifikáns gamma figyelhető meg. Ez az eredmény statisztikailag kimutatható piaci időzítési képességgel egyeztethető össze. A másik négy alapnál a gamma nem szignifikáns, így esetükben a vizsgálat nem azonosított megbízható időzítési képességet.
Az inszignifikáns gamma nem jelenti azt, hogy ezek az alapok passzívan követték a piacot. Az aktív kezelés többféle döntést foglalhat magában, például eszközválasztást, devizapozíciókat, kötvénypiaci ügyleteket, árupiaci kitettséget vagy relatív értékeltségre épülő stratégiákat. A Treynor-Mazuy modell ezek közül elsősorban a részvénypiaci kitettség időbeli változtatását vizsgálja.
Mit mutatnak az eredmények?
A 2020 és 2025 közötti időszak öt legmagasabb hozamú alapja a CAPM alapján pozitív és szignifikáns alfát ért el. A devizahatás figyelembevétele után már csak egyetlen alapnál maradt statisztikailag kimutatható alfa. A Fama-French faktorok bevonásával ez az eredmény is elveszítette szignifikanciáját.
A vizsgálat alapján a kimagasló nyers hozam egy része piaci, vállalatméreti, értékeltségi, jövedelmezőségi, beruházási és devizakitettségekhez kapcsolódhatott. Az alfa eltűnése önmagában nem bizonyítja, hogy ezek a tényezők a teljes hozamot megmagyarázzák. Azt mutatja, hogy a kibővített modellekben nem maradt statisztikailag kimutatható abnormális hozam.
A harmadik alap több szempontból is eltér a többitől. Egy nyersanyagpiaci kitettségeket alkalmazó alapról van szó, miközben a vizsgálatban szereplő Fama-French faktorokat elsősorban részvénypiaci hozamok magyarázatára fejlesztették ki. Egy nyersanyagalap teljesítményének elemzéséhez árupiaci, devizapiaci és más releváns faktorokra is szükség lehet. A modell korlátozott illeszkedése miatt az alap eredményeiből csak óvatos következtetés vonható le.
Az elemzés másik fontos korlátja az utólagos mintaválasztás. Az öt alap azért került a vizsgálatba, mert már ismert volt a kiemelkedő ötéves hozamuk. Az eredmények ezért nem mutatják meg, hogy egy befektető 2020 elején képes lett volna-e előre kiválasztani ezeket az alapokat. Ehhez előre rögzített kiválasztási szabályra és valódi mintán kívüli vizsgálatra lenne szükség.
A múltbeli hozam önmagában ezért kevés az alap kiválasztásához. Érdemes megvizsgálni a költségeket, a kockázatot, a visszaeséseket, az alap stratégiáját, a faktorkitettségeket, a devizakockázatot és azt is, mennyire következetesen alkalmazza az alapkezelő a meghirdetett befektetési politikát. A magas múltbeli teljesítmény csak egy szempont a befektetési döntés során.