Globális pénzügyi összeomlás közeleg a magas államadósság miatt?
A magas államadósság ismét a világgazdaság egyik fontos kérdésévé vált. Az IMF 2026. áprilisi Fiscal Monitor jelentése szerint a globális államadósság 2025-ben a világ GDP-jének közel 94 százalékát érte el, és az alapforgatókönyv szerint 2029-re elérheti a 100 százalékot. A probléma azért is fontos, mert a magasabb kamatkörnyezetben a korábban olcsón felvett adósság fokozatos refinanszírozása egyre nagyobb kamatterhet róhat a költségvetésekre.
A magas adósságból ugyanakkor nem következik automatikusan pénzügyi összeomlás vagy adósságelengedés. A történelem több olyan módszert is ismer, amelyekkel az államok hosszabb idő alatt mérsékelték a GDP-arányos adósságot. Ezek közé tartozik a gazdasági növekedés, a költségvetési többlet, az infláció és az adósság finanszírozási költségének leszorítása. Serkan Arslanalp és Barry Eichengreen kutatása részletesen bemutatja, hogyan működtek ezek a mechanizmusok korábban, és miért lehet nehezebb a használatuk a következő évtizedekben. Témáink:
- Mekkora problémát jelent ma a globális államadósság?
- Mi határozza meg az államadósság fenntarthatóságát?
- Hogyan csökkent a fejlett országok adóssága a múltban?
- Milyen szerepe van az r-g kapcsolatnak?
- Lehet-e inflációval vagy pénzügyi represszióval csökkenteni az adósságot?
- Milyen következményekkel járhat mindez a befektetők számára?
Súlyosan eladósodott a világ
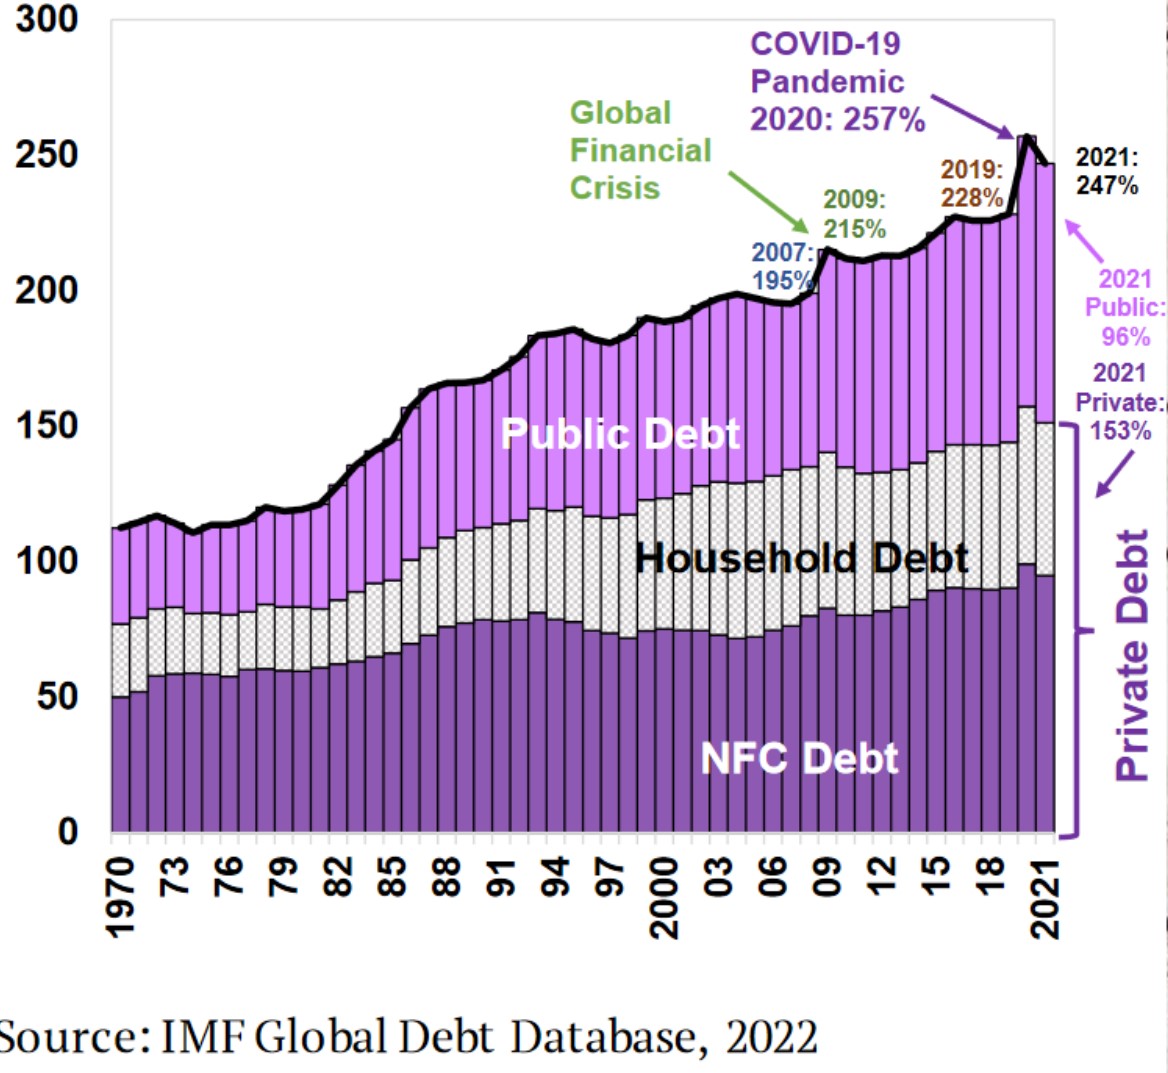
Az adósság nagyságát többféleképpen lehet mérni. A háztartások, vállalatok és kormányzatok teljes adóssága jóval magasabb a kizárólag állami adósságnál. Az IMF Global Debt Database adatai szerint a teljes globális adósság 2020-ban a világ GDP-jének mintegy 256 százalékát érte el. A 2026-os helyzet értékelésekor azonban érdemes külön figyelni az államadósságra. Az IMF 2026. áprilisi Fiscal Monitor jelentése szerint a globális államadósság 2025-ben a GDP közel 94 százaléka volt, és 2029-re elérheti a 100 százalékot.
A növekvő adósság mellett a finanszírozási költség is egyre fontosabb. Az Egyesült Államok Kongresszusi Költségvetési Hivatala 2026-ra már több mint 1 billió dolláros nettó szövetségi kamatkiadással számol. Ez jól mutatja, hogy az adósság nagysága mellett annak kamatszintje és lejárati szerkezete is meghatározó. A következő ábra a teljes globális adósság korábbi, 2020-as állapotát mutatja.
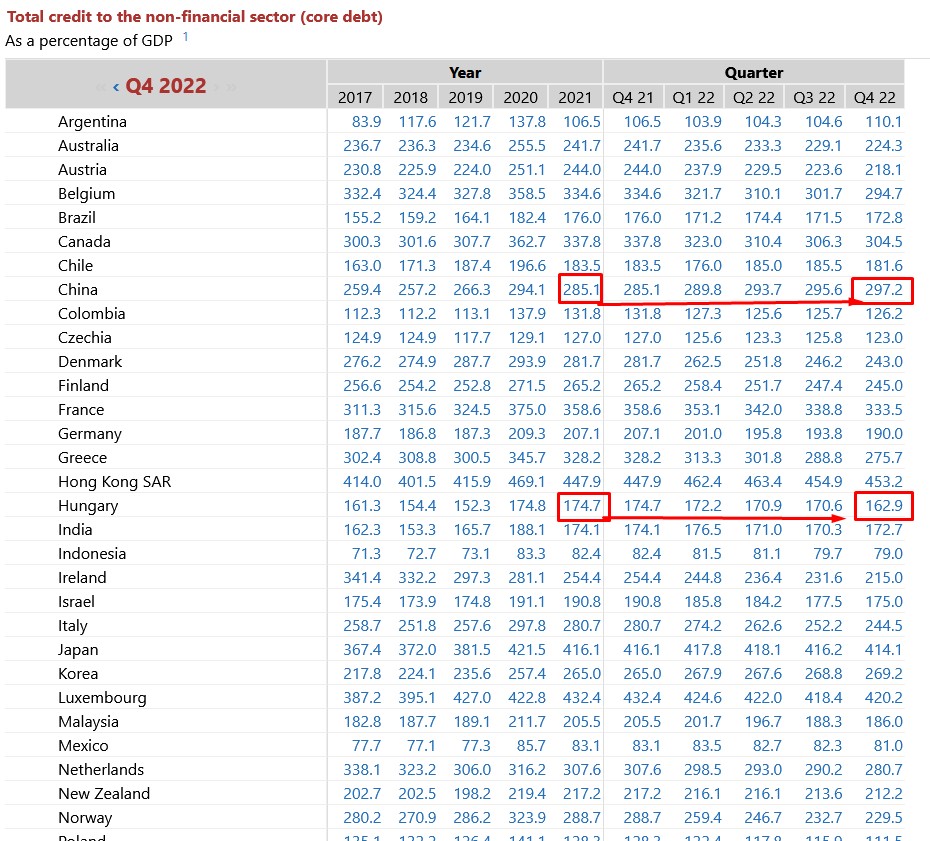
Egyes országok esetében (lásd Kína) még ennél is jelentősebb eladósodottságról beszélhetünk.
Forrás - bis.org
A következő ábra a kormányzati adósság korábbi szerkezetét mutatja országok és régiók szerint. Az ábrán az is látható, hogy az államadósság mekkora része volt a központi bankok mérlegében. Ezek az adatok történeti összehasonlításként fontosak, de a jegybanki mérlegek és az államadósságok nagysága azóta is változott.

forrás - Living with High Public Debt
Ahogy az alábbi képen látható, a fejlett országok nagyrészt a hazai valutájukban (zöld színnel) adósodtak el. Ugyanakkor a fejlődő országok jelentős külföldi adósságot halmoztak fel, amely a jövőbeni adósságkezelés, -csökkentés szempontjából több kockázat forrása lehet.

forrás - Living with High Public Debt
A tartósan magas és növekvő államadósság több kockázati csatornán keresztül hathat a gazdaságra. A lehetséges következmények közé tartoznak:
- Lassuló gazdasági növekedés
- Kötvénypiaci krízisek
- Magas állampapírhozamok
- Kezelhetetlen adósság
Az adósság gazdasági hatása attól is függ, mire fordítják a felvett forrásokat. A termelékenységet javító beruházások, az infrastruktúra vagy más, hosszabb távon megtérülő kiadások növelhetik a későbbi gazdasági teljesítményt. Más kiadások elsősorban rövid távú jóléti vagy stabilizációs célt szolgálnak. Emiatt ugyanakkora adósságráta mögött eltérő gazdasági kilátások és eltérő kockázatok állhatnak.
A magas államadósság és a gazdasági növekedés kapcsolatát érdemes óvatosan értelmezni. A szakirodalomban nincs olyan általánosan elfogadott, minden országra és időszakra érvényes adósságküszöb, amelynek átlépése után automatikusan visszaesne a gazdasági növekedés. A Reinhart-Rogoff szerzőpároshoz kötött 90 százalékos küszöb körül jelentős módszertani vita alakult ki. A jelenlegi megközelítés inkább az adósság pályáját, a kamatterhet, a gazdasági növekedést, az adósság devizanemét, a lejárati szerkezetet és a befektetői bizalmat együtt vizsgálja.
A magasabb államadósság több csatornán keresztül növelheti a sérülékenységet:
- Emelkedhet az államadósság finanszírozási költsége.
- A kamatkiadások egyre nagyobb részt foglalhatnak el a költségvetésből.
- Kevesebb mozgástér maradhat recesszió vagy pénzügyi válság idején.
- Nagyobb lehet az adóemelés vagy a kiadáscsökkentés kényszere.
- A gyors adósságnövekedés ronthatja a befektetői bizalmat és magasabb kockázati prémiumot eredményezhet.
A növekvő államadósság rendszerint nagyobb állampapír-kibocsátással jár. Ha a kínálat gyorsabban nő, mint a befektetői kereslet, az felfelé gyakorolhat nyomást a hozamokra. A folyamat erősítheti önmagát, mert a magasabb hozamok idővel növelik a kamatkiadásokat, ami változatlan elsődleges költségvetési egyenleg mellett tovább emelheti a hiányt és az adósságot. A fiskális kiigazítás ezért az egyik lehetséges válasz, de politikailag és gazdaságilag is nehéz hosszú időn keresztül fenntartani.
Hogyan csökkent az államadósság a második világháború után?
Ahogy az alábbi grafikonból is kiderül, a fejlett országokban, és az Egyesült Államokban is jelentősen csökkent a GDP arányos államadósság az 1950-1980 közötti időszakban. Az általános vélemény a jelenséggel kapcsolatban, hogy a nagy gazdasági növekedés miatt kinőtték a fejlett országok az államadósságot, azonban a témával kapcsolatos új vizsgálatok (Blanchard 2019-ben), Furma és Summers (2020-ban) és Arslanalp és Eichengreen megállapította, hogy a GDP arányos adósságcsökkentés pontos oka nem a nagy gazdasági növekedés, hanem az r-g tényezője volt.

forrás - Acalin és Ball (2023)
Az r-g az államadósság effektív reálkamatának és a reál GDP növekedési ütemének különbségét közelíti. Ha r kisebb, mint g, akkor a gazdaság ki tudja nőni a hiteleket, és pontosan ez történt a második világháború után, azaz a GDP növekedés erős volt, és mellette az adósságra fizetett kamat alacsony. Ez az elsődleges tényezője annak, hogy a fejlett országok képesek voltak GDP-arányosan adósságot csökkenteni, kinőni az adósságot. Önmagában tehát nem a gazdasági növekedés számít, hanem az adósságra fizetett kamatteher is lényeges.
Az alábbi grafikonon az Egyesült Államok költségvetési többletének, hiányának alakulása követhető nyomon. Szemmel is látható, hogy nincs szoros kapcsolat a két adat között, azaz az államadósság csökkenésének időszakában nem volt kiemelkedően nagy költségvetési többlet.

forrás - Acalin és Ball (2023)
A következő grafikon adja az értékes részét a tanulmánynak. Itt ugyanis piros színnel látható az a forgatókönyv, amelyik feltételezi, hogy 1947 után a költségvetés mindig egyensúlyban volt (nincs hiány, sem többlet) és az r-g tényező hatása sem érvényesül. A sárga szaggatott vonal azt az esetet vázolja, amikor a költségvetési hiány, többlet figyelembe van véve (ahogy a múltban tapasztaltuk), de az r-g tényező hatása nem érvényesül. A sárga pontozott vonal pedig azt az esetet vázolja, amikor a költségvetés mindig egyensúlyban van, a teljes időszakon sem hiány, sem többlet nem lép fel.

forrás - Acalin és Ball (2023)
A narancssárga görbe gyakorlatilag azt az esetet mutatja, amikor a kormány folyamatosan egyensúlyban tartja a költségvetést, és a kamatokat a piacok alakítják, azaz r és g tényező egyensúlyban van. Ezzel szemben a kormányzat a kamatokba történő beavatkozással érte el, hogy a kamatok alacsonyabbak legyenek, mint a gazdasági növekedés, így sikerült az adósságcsökkentés nagy részét véghez vinni. Látható, hogy a narancssárga görbe esetében az államadósság nem változott még akkor sem, ha ezen időszakban az amerikai gazdaság jelentősen növekedett.
Hogyan csökkenthető az adósság?
Az adósságcsökkentésnek több bevált módja is létezik. Ezek közül az egyik út a fiskális kiigazítás, azaz a kormányzat kevesebbet költ vagy növeli az adóbevételeket. A fiskális kiigazításoknak azonban nagy politikai ára van, így nem meglepő, hogy egyes múltbeli vizsgálatok szerint a fiskális kiigazítások 66 százaléka elbukott (más források 20 százalékos sikertelenségi rátát állapítottak meg). A fiskális kiigazítás rövid és hosszú távú hatásait, sikerességi esélyeit itt tekintettük át.
A második lehetőség az adósság reálértékének infláción keresztüli csökkentése. Ez akkor működhet erősebben, ha az infláció váratlanul emelkedik, miközben az állam korábban hosszú futamidőre, fix kamaton adósodott el. Tartósan magas infláció esetén azonban a befektetők magasabb nominális hozamot kérhetnek az újonnan kibocsátott kötvényekre. Emiatt az infláció adósságcsökkentő hatása idővel gyengülhet, miközben a finanszírozási költség emelkedik.
Arslanalp és Eichengreen 2023-as számításai azt mutatták, hogy az infláció mérsékelt és tartós emelkedése önmagában nem oldaná meg az Egyesült Államok adósságproblémáját. A szerzők akkori pályái között csak néhány százalékpontos eltérés adódott a GDP-arányos államadósságban. Ezek a számok a tanulmány készítésekor rendelkezésre álló előrejelzésekre épültek, ezért 2026-ban inkább a mechanizmus szemléltetésére használhatók.

forrás - Arslanalp, Eichengreen (2023)
Ha nem lehet a fiskális kiigazítással, az államadósság elinflálásával megoldani a problémát, akkor hogyan lehet? Hogyan, miért csökkent az Egyesült Államokban, a fejlett országokban a GDP arányos államadósság a 2. világháborút követően? Ennek komponenseiről beszélünk a következő fejezetben, az alábbi grafikonon az Egyesült Államok államadósságának csökkenését láthatod a 2. világháborút követően.

forrás - Arslanalp, Eichengreen (2023)
Fejlett országok adósságcsökkentése a múltban
Az alábbi táblázatban az 1913 előtti időszak látható. Az időszak elején az Egyesült Királyságban 194%, az időszak végére (1913) 28,3% lett a GDP arányos államadósság. Egyesült Államok esetében 30,1 százalékról 3,2%-ra csökkent, és jelentős csökkenést láthatunk Franciaország esetében is.

forrás - Arslanalp, Eichengreen (2023)
A 2. világháborút követően a 19 fejlett országban az adósság 112 százalékos szintje 26,2 százalékra csökkent (1945-1975 között).

forrás - Arslanalp, Eichengreen (2023)
A fenti táblázat Decomposition soraiban látjuk az adósságcsökkenés komponenseit. A 112 százalékos adósság 86 százalékponttal csökkent. Ebből 33 százalékpontnyi adósságcsökkenést eredményezett a költségvetési megszorítás, a költségvetési többlet. Az időszak alatt 27,7 százalékponttal növelte az adósságot az SFA, ami csőd, az adósságátütemezés, a háború utáni privát adósság államosítása, a devizák leértékelődéséből adódik. Ez a hatás tehát teljesen kompenzálja a fiskális tényezők adósságcsökkentő hatását. Az adósságcsökkentés jelentős része tehát az a bizonyos „r-g” tényezőből adódik, mely 80,2 százalékponttal (93,6 százalékkal) csökkentette az adósságot.
Az r-g kapcsolat leegyszerűsítve azt mutatja meg, hogyan viszonyul az államadósság effektív reálkamata a reálgazdaság növekedési üteméhez. Ha az effektív kamat tartósan alacsonyabb a gazdasági növekedésnél, akkor a már fennálló adósság GDP-hez viszonyított aránya könnyebben csökkenhet. Ha a kamatteher tartósan magasabb a növekedésnél, az adósság stabilizálásához kedvezőbb elsődleges költségvetési egyenlegre lehet szükség.
Az adósságpálya szempontjából a gazdasági növekedés és az adósság effektív kamatterhe továbbra is meghatározó. A fejlett gazdaságok növekedési üteme ma jellemzően alacsonyabb, mint a második világháborút követő évtizedekben. Az IMF 2026. áprilisi előrejelzése a fejlett gazdaságokra 2026-ban 1,8 százalékos reál GDP-növekedést várt. Ez jóval szerényebb annál a növekedési környezetnél, amely korábban segítette a magas adósság gyors leépítését.
A másik oldal a kamatteher. Az Egyesült Államokban a szövetségi kormány kamatkiadásai 2026-ban már az 1 billió dolláros szint fölé kerülhetnek a CBO előrejelzése szerint. A korábban kibocsátott, alacsony kamatozású adósság lejáratával az új kibocsátások magasabb kamatszintje fokozatosan jelenik meg az átlagos finanszírozási költségben. Emiatt az r-g kapcsolat kedvezőtlenebbé válhat akkor is, ha a jegybanki alapkamat később mérséklődik.
Forrás - IMF World Economic Outlook, 2026. április, CBO, 2026

A fent hivatkozott tanulmány szerzői arra mutatnak rá, hogy hiába hívta fel a figyelmet 2023-ban az adósságcsökkentés fontosságára a Nemzetközi Fizetések Bankja és az IMF, történelmi példák mutatják, hogy fiskális úton a gyakorlatban nem lehet adósságot csökkenteni. Ennek fő oka, hogy a fiskális kiigazítás (adóemelés, költségcsökkentés) csökkenő fogyasztást eredményez, így nem tartható fent a szükséges mértékben. A történelmi példák azt mutatják, hogy a költségvetési többlet csak akkor tartható fent hosszú távon, ha erős a hatalmon levő politikai párt támogatottsága és jelentős a gazdasági növekedés. Sajnos azonban a legtöbb előrejelzés a globális növekedés lassulását vetíti előre. A fentiek mellett az is látható, hogy az „r-g” tényezőkből fakadó adósságcsökkentés is kérdéses, így sokkal valószínűbb, hogy a jövőben tartósan magas adósság mellett kell élnünk. Ez persze nem jelenti azt, hogy pénzügyi összeomlásra, a dollár értékének elvesztésére, az adósság törlésére sor kerül a jövőben, hiszen a fejlett országok elindulhatnak a Japán által „kipróbált” úton is.
Adósságkezelés japán tapasztalatok alapján
Japán hosszú időn keresztül jó példát adott arra, hogy nagyon magas államadósság mellett is fennmaradhat a pénzügyi stabilitás. Ebben több tényező játszott szerepet. A belföldi megtakarítások magas szintje, a jenben denominált államadósság, a japán jegybank nagyméretű állampapír-vásárlásai és az alacsony kamatkörnyezet együtt tartották kezelhető szinten a finanszírozási költségeket.
Ez azonban nem jelenti azt, hogy a japán modell költségmentes vagy változatlanul működik. A Bank of Japan 2024 után fokozatosan elmozdult a korábbi rendkívül laza monetáris politikától. A jegybank 2026. július 31-én már 1,0 százalék körüli irányadó egynapos kamatszintet célzott, és jelezte, hogy a gazdasági és inflációs folyamatok függvényében tovább módosíthatja a monetáris kondíciókat. Az IMF 2026-os japán országjelentése továbbra is 200 százalék feletti bruttó államadósságot mutat a GDP arányában.
A japán tapasztalat fontos tanulsága, hogy a magas államadósság hosszú ideig fenntartható lehet, ha a finanszírozási feltételek kedvezők és a befektetők bíznak az intézményrendszerben. Ugyanakkor a kamatok emelkedése idővel növeli a költségvetés terheit. Egy nagyon magas adósságrátával rendelkező ország érzékenyebbé válhat arra, ha az átlagos finanszírozási költség tartósan megemelkedik.
Miért nem okoz automatikusan inflációt a jegybanki eszközvásárlás?
A jegybanki eszközvásárlás és az infláció kapcsolata összetett. Az eszközvásárlás növeli a jegybanki mérleget és lefelé hathat a hosszabb lejáratú hozamokra, de ebből önmagában nem következik az árszínvonal azonnali és azonos mértékű emelkedése. Az infláció alakulását a kereslet, a kínálati korlátok, a bérek, az inflációs várakozások, a hitelteremtés, a fiskális politika és a pénz forgási sebessége is befolyásolja.
A jegybank a kamatokon és a pénzügyi kondíciókon keresztül elsősorban az aggregált keresletre hat. Egy kínálati sokkot, például az energiaárak hirtelen emelkedését közvetlenül nem tudja megszüntetni, de reagálhat arra, ha a sokk tartósan beépül az inflációs várakozásokba, a bérekbe és más árakba. Emiatt a monetáris politika hatása nem írható le egyszerűen a pénzmennyiség változásával.
|
változó |
rögzített |
1 évre |
1-5 évre |
5+ évre |
|
| Vállalkozások |
76,2% |
23,8% |
64,5% |
9,9% |
25,6% |
| Jelzálog |
16,9% |
83,1% |
- |
7,6% |
92,4% |
| Fogyasztási |
6,4% |
93,6% |
0,3% |
72,3% |
27,4% |
A kormányok adósságai azonban a fentieknél hosszabb átlagos lejárati idővel rendelkeznek, és láthattunk példákat 30-40 éves, de például Ausztria bocsátott ki 100 éves lejáratú államkötvényt (1 százalékos hozamkörnyezetben). Elméletileg tehát egyes országoknak megvan arra a lehetősége, hogy a rövid oldalon magasabb kamatokat állítson be a jegybank, míg a hosszú oldalt kötvénypiaci vásárlásokkal támogassa, így egyszerre lehet a magánszektor gazdasági aktivitását szabályozni, és csökkenteni az államadósság kamatterhét.
Államadósság elinflálása, kötvénypiaci krízis
A fentiek mellett valószínűleg lesznek országok, ahol az időszakonként megugró infláció jelentősen csökkenti az államadósság reálértékét, azaz elinflálásra kerül az adósság. Ennek oka, hogy ilyen helyzetekben az infláció meghaladja az államadósságra fizetett kamatot, így az adósság reálértéke csökken, az adósság kinőhető. A témában szakértőnek számító Carmen Reinhart és Kenneth Rogoff 2010-es tanulmánya alapján egy átmeneti, 2-3 évig tartó, 4 százalékpontos infláció jelentősen képes lenne elinflálni az államadósságot:
"a temporary, e.g. two- to three-year, increase of U.S. inflation of about four percentage points would significantly alleviate that country’s public sector’s balance sheet. "
Egy másik, a témával foglalkozó vizsgálat árnyaltabb eredményre jutott. A témában készült tanulmány (Public Debt and Inflation Incentives) konklúziója az alábbiakkal foglalható össze:
- A magas infláció csökkenti az adósságot (reál értelemben)
- Csak a tartós infláció képes csökkenteni az adósságot
- A célinfláció 2 százalékról 6 százalékra történő emelése kb. 30 százalékkal tudná csökkenteni az adósságot középtávon.
- A magas infláció miatt a fizetőeszköz leértékelődik, ami még tovább csökkentheti az államadósságot.
Emellett vélhetően lesznek országok, ahol kötvénypiaci krízisek alakulnak ki. Ez a gyakorlatban azt jelenti, hogy a piac kényszeríti ki a kormányzati intézkedéseket, a megtakarítást, a nagyobb költségvetési fegyelmet. Jó példa erre Liz Truss volt brit miniszterelnök 45 milliárd fontos adóprogramjának bejelentése, mely után a brit állampapírok hozama meredek emelkedésbe kezdett (lásd alábbi képen). Bár a megbukott politikus a „nagyhatalmú nemzetközi szereplőket” vádolta meg az akcióért, de egy ilyen méretű kötvénypiacot néhány szereplő nagyon nehezen tudná manipulálni.

Mit jelenthet ez a befektetők számára?
A magas államadósság önmagában nem ad egyszerű vételi vagy eladási jelzést. A befektető számára az a fontos, hogy az adósság milyen kamatszint mellett finanszírozható, milyen gyorsan nő a gazdaság, milyen hosszú az adósság átlagos futamideje, milyen devizában történt az eladósodás, és mennyire bíznak a piaci szereplők a gazdaságpolitikában.
A tartósan magas államadósság több befektetési következménnyel járhat:
- A nagy állampapír-kínálat felfelé gyakorolhat nyomást a hosszú hozamokra, ha a kereslet nem növekszik vele együtt.
- A magasabb kötvényhozamok növelhetik a részvényekkel szemben elvárt hozamot és nyomást gyakorolhatnak a magas értékeltségű részvényekre.
- A váratlan infláció a hosszú futamidejű, fix kamatozású kötvények reálhozamát jelentősen ronthatja.
- A pénzügyi represszió olyan környezetet teremthet, amelyben a nominális kamatok tartósan az infláció alatt maradnak. Ez negatív reálhozamot okozhat a kötvénytulajdonosoknak.
- A fiskális fenntarthatósággal kapcsolatos bizalom romlása növelheti az adott ország kötvényeinek kockázati prémiumát és gyengítheti a devizát.
- Az adósságkezelés országonként eltérő lehet, ezért a GDP-arányos adósságot önmagában nem célszerű befektetési döntés alapjául használni.
Az egyik legfontosabb mutató ezért az r-g kapcsolat. Ha a gazdaság nominális vagy reál növekedése tartósan meghaladja az adósság effektív finanszírozási költségét, akkor a magas adósság kezelhetőbbé válik. Ha a finanszírozási költség hosszabb időn keresztül meghaladja a növekedési ütemet, az adósság stabilizálásához nagyobb költségvetési többletre vagy más alkalmazkodásra lehet szükség.
Összességében a jelenlegi adósságszintekből nem következik szükségszerűen pénzügyi összeomlás. Sokkal valószínűbb, hogy az egyes országok eltérő kombinációban használják majd a költségvetési kiigazítást, a gazdasági növekedést ösztönző intézkedéseket, az inflációt, a monetáris politika eszközeit és bizonyos esetekben a pénzügyi represszió elemeit. A befektetők számára ezért az adósság nagysága mellett a kamatteher és a finanszírozás szerkezete legalább ilyen fontos tényező.